Rechnung mit Mehrwertsteuer richtig ausweisen
Freitagabend, die Kolonne ist längst weg, und auf dem Küchentisch liegt der Auftrag für die Wohnung im vierten Obergeschoss an der Musterstraße 12. Die Spachtelarbeiten sind durch, der zweite Anstrich trocknet seit Dienstag, und der Kunde hat schon zweimal nach der Rechnung gefragt. Jetzt sitzt Du vor der Vorlage und überlegst, ob da nun 19 Prozent reinmüssen, welches Datum eigentlich gemeint ist und warum die Steuernummer partout nicht auftauchen will.
Inhaltsverzeichnis
- Pflichtangaben auf jeder Rechnung mit Mehrwertsteuer
- Netto, Steuer und Brutto richtig ausrechnen
- Rechnung Schritt für Schritt erstellen
- Abschlag, Schlussrechnung und Nachtrag verrechnen
- Sonderfälle mit Bauleistung und Kleinunternehmer
- E-Rechnung und Mehrwertsteuer zusammen denken
- Typische Fehler finden und Vorlage testen
- Häufige Fragen zur Rechnung mit Mehrwertsteuer
Pflichtangaben auf jeder Rechnung mit Mehrwertsteuer
Die Rechnung für die Wohnung an der Musterstraße 12 ist fertig, das PDF sieht sauber aus, und beim letzten Blick fällt auf: Die Steuernummer fehlt. Also alles noch einmal auf, Nummer neu vergeben, Kunde informieren, neu versenden. Genau an dieser Stelle verlieren Betriebe Zeit, und zwar jede Woche neu.
Eine Rechnung mit Mehrwertsteuer ist ein Steuerdokument, kein Zahlungsbeleg. Was daraufstehen muss, regelt in Deutschland verbindlich § 14 Abs. 4 Umsatzsteuergesetz. Die Vorschrift ist keine Formsache: Fehlt eine Angabe, kann der Kunde Deine Rechnung nicht als Beleg verwenden, und bei Dir steht sie im Raum.
| Pflichtangabe | Was genau gemeint ist | Beispiel aus dem Handwerk |
|---|---|---|
| Name und Anschrift des leistenden Betriebs | Vollständig, so wie im Geschäftsverkehr bekannt | Malerbetrieb Schmidt & Sohn, Musterstraße 8, 12345 Musterstadt |
| Name und Anschrift des Kunden | Vollständiger Name und vollständige Anschrift des Leistungsempfängers | Hausverwaltung Beispiel GmbH, Hauptstraße 3, 12345 Musterstadt |
| Steuernummer oder USt-IdNr. | Steuernummer vom Finanzamt, USt-IdNr. für EU-Geschäfte | Steuernummer 12/345/67890 |
| Ausstellungsdatum | Tag, an dem die Rechnung erstellt wird | 13.11.2026 |
| Fortlaufende Rechnungsnummer | Einmalig vergeben, ohne Lücken | RE-2026-0147 |
| Menge und Art der Leistung | Was genau geliefert oder gemacht wurde | 12 m² Spachtelarbeiten und zweifacher Anstrich, Wohnung 4. OG |
| Leistungszeitpunkt | Wann die Leistung ausgeführt wurde | 30.10.2026 |
| Entgelt nach Steuersatz | Nettobeträge getrennt je Steuersatz | 1.000 € netto bei 19 % |
| Anzuwendender Steuersatz | Regulär 19 % oder ermäßigt 7 % | 19 % |
| Steuerbetrag | Umsatzsteuer in Euro | 190 € |
Die beiden Nummern in Zeile drei werden oft verwechselt. Die Steuernummer vergibt Dein Finanzamt, sie steht auf dem Fragebogen zur steuerlichen Erfassung und in jedem Steuerbescheid. Die USt-IdNr. brauchst Du für Geschäfte mit Kunden im EU-Ausland. Im normalen Inlandsauftrag reicht die Steuernummer.
Nach § 31 UStDV dürfen sich die Pflichtangaben auf mehrere Dokumente verteilen, etwa Rechnung plus Lieferschein. Zwei Dinge müssen aber zusammengefasst bleiben: das Entgelt und der Steuerbetrag. Und die anderen Dokumente musst Du eindeutig benennen, sonst ist die Zuordnung wertlos.
GoBD sind die Regeln für ordentliche Buchführung und Aufbewahrung. Sie verlangen, dass jede Rechnung nachvollziehbar abgelegt wird, unveränderbar und auffindbar.
Der Praxistest: Nimm eine Deiner letzten Rechnungen und leg sie einem Kollegen vor, der den Auftrag nicht kennt. Findet er in zwei Minuten jede Angabe aus der Tabelle, ist die Vorlage in Ordnung. Sucht er, ist sie es nicht.
Für kleine Beträge gibt es Erleichterungen. Die stehen im Abschnitt zu den Sonderfällen, weil sie nur für einen Teil der Aufträge gelten.
Netto, Steuer und Brutto richtig ausrechnen
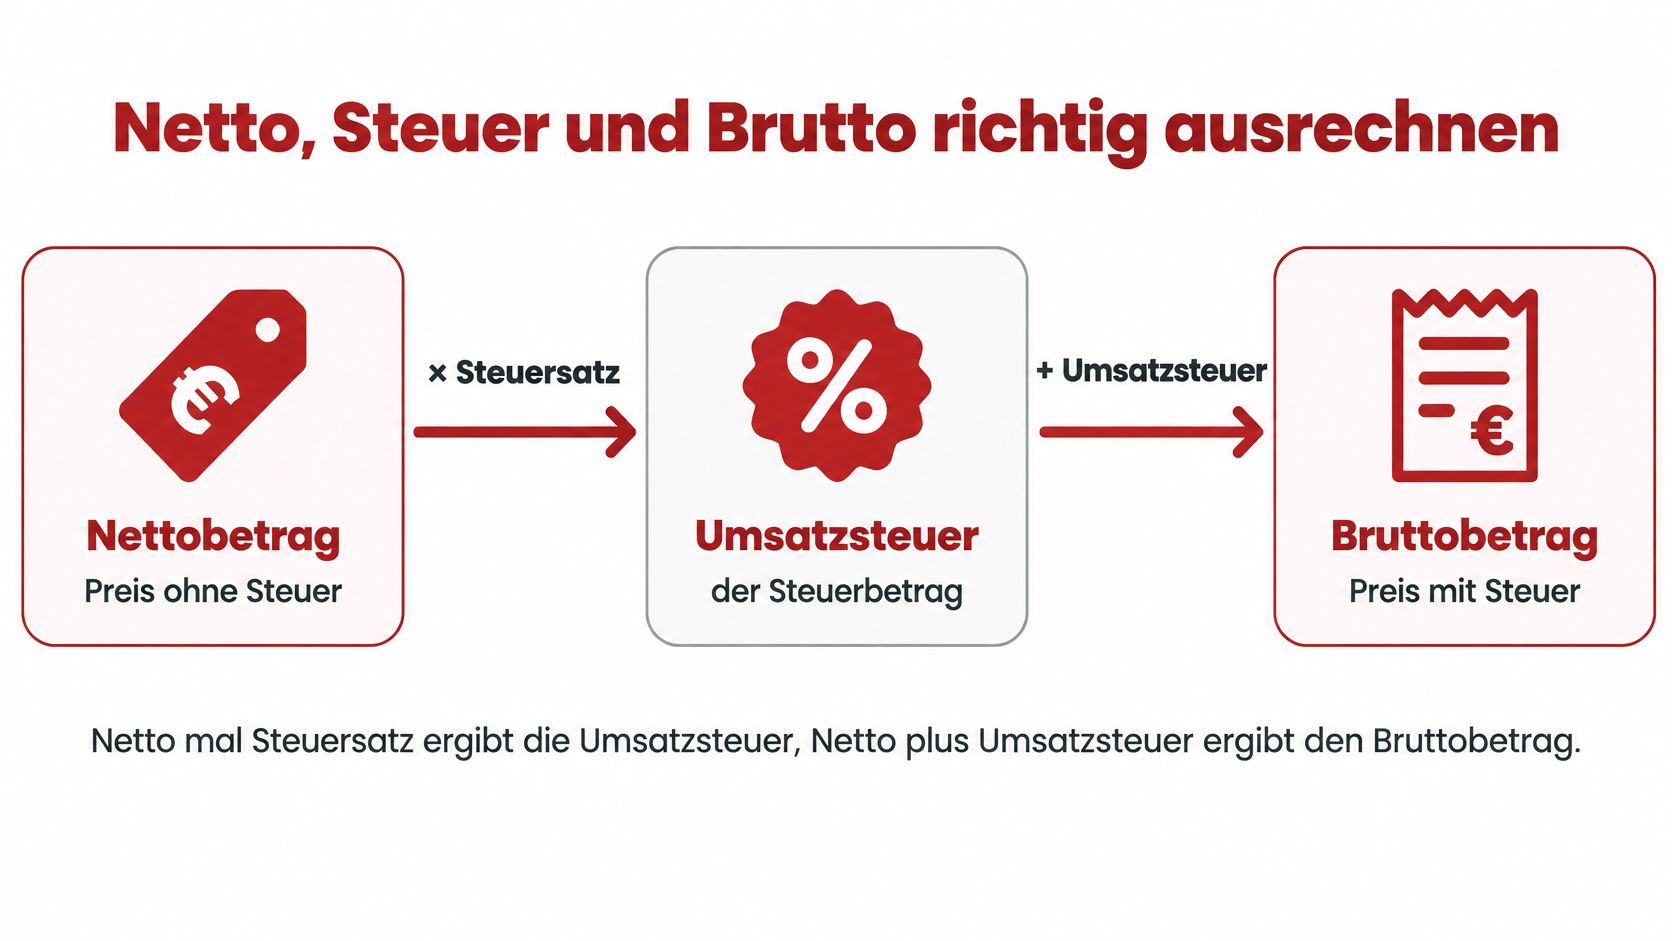
Die Formel passt in einen Satz: Nettobetrag mal Steuersatz ergibt die Umsatzsteuer, Nettobetrag plus Umsatzsteuer ergibt den Bruttobetrag. Der Nettobetrag ist Dein Preis ohne Steuer, die Umsatzsteuer ist der Betrag, den Du ans Finanzamt weiterreichst, und der Bruttobetrag ist die Zahl, die am Ende auf dem Konto landet.
Vier Fälle aus dem Alltag, alle zum Nachrechnen:
| Beispiel | Nettobetrag | Steuersatz | Umsatzsteuer | Bruttobetrag |
|---|---|---|---|---|
| Malerarbeiten Wohnung | 1.000 € | 19 % | 190 € | 1.190 € |
| Leistung mit ermäßigtem Satz | 1.000 € | 7 % | 70 € | 1.070 € |
| Materialkauf Dachdecker | 500 € | 19 % | 95 € | 595 € |
| Arbeitsleistung 1.000 € plus Material 600 € | 1.600 € | 19 % | 304 € | 1.904 € |
Der reguläre Satz beträgt 19 Prozent der Bemessungsgrundlage, für gesetzlich bestimmte Umsätze gilt der ermäßigte Satz von 7 Prozent. Beide Werte stehen in § 12 des Umsatzsteuergesetzes, und beide müssen getrennt ausgewiesen werden, nicht als eine Summe.
Gerundet wird auf den vollen Cent. Nicht auf ganze Euro, nicht auf zehn Cent.
Wichtiger als die Rechnerei ist der Zeitpunkt. Der Steuersatz hängt an dem Tag, an dem Du die Leistung ausgeführt hast, nicht an dem Tag, an dem Du die Rechnung schreibst. Wie sehr das zählt, zeigt der Sommer 2020: Vom 1. Juli bis 31. Dezember 2020 wurde der reguläre Satz vorübergehend von 19 auf 16 Prozent gesenkt, der ermäßigte im selben Zeitraum von 7 auf 5 Prozent. Wer im Januar 2021 eine Rechnung für eine Oktoberleistung schrieb, musste 16 Prozent ausweisen, nicht 19.
Plausibilitätsprobe: Bei 19 Prozent liegt die Steuer knapp bei einem Fünftel des Nettobetrags, bei 7 Prozent sind es 7 Euro je 100 Euro netto. Wenn Deine Summe diese Probe nicht besteht, stimmt eine Position nicht.
Rechnung Schritt für Schritt erstellen
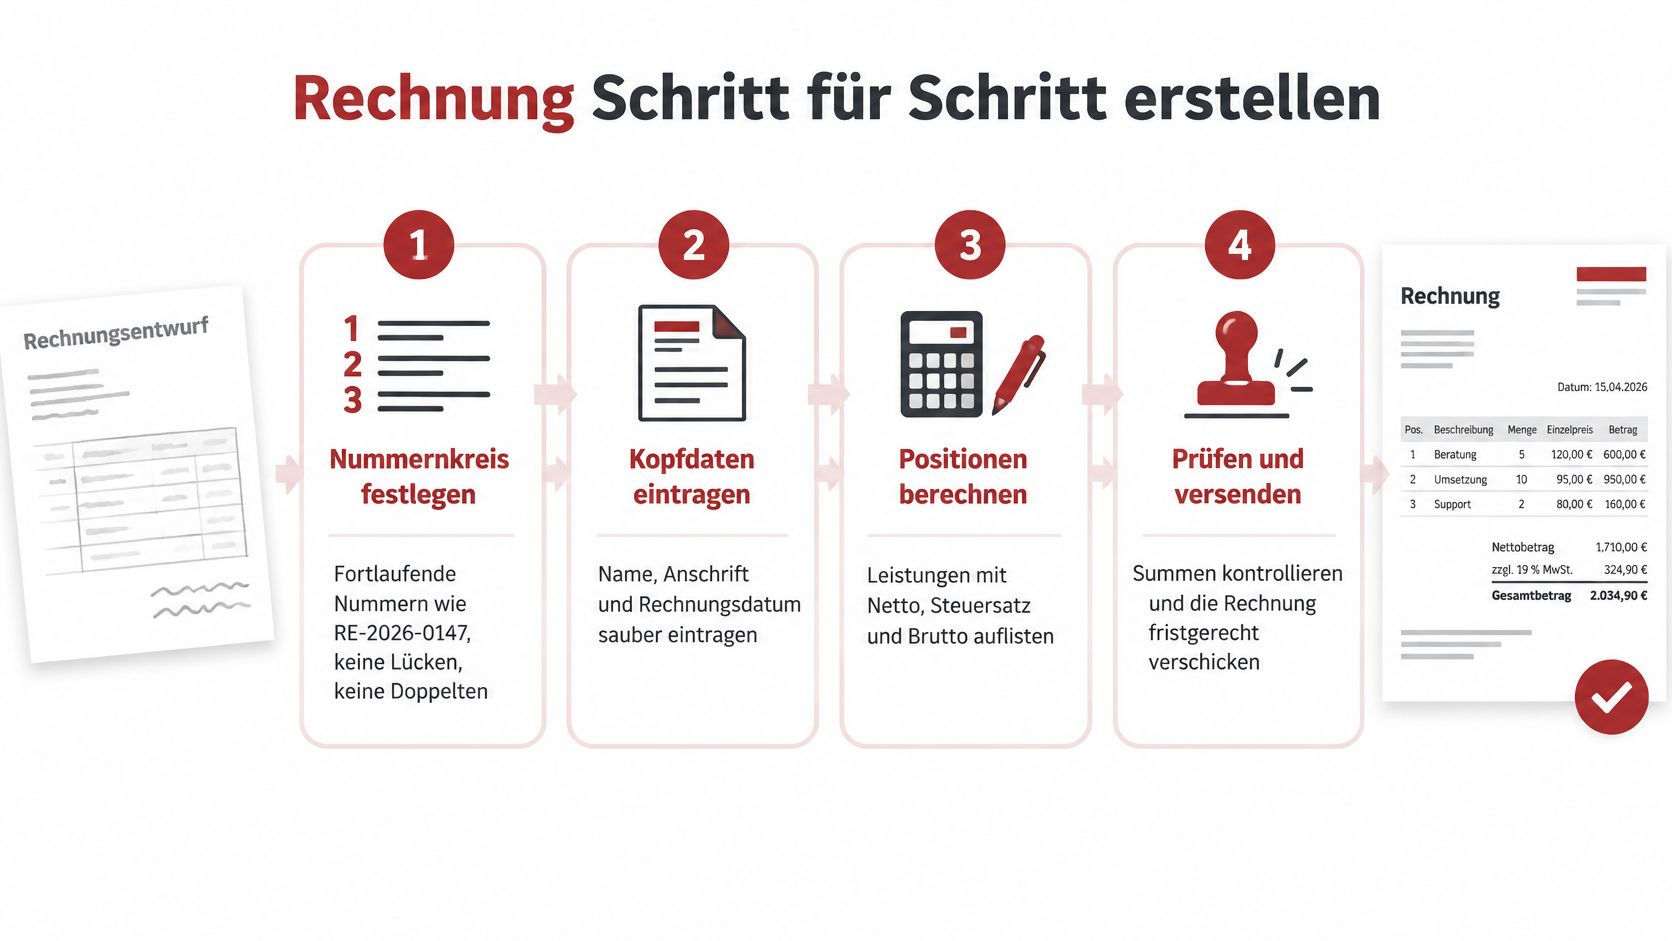
Bei einer Badsanierung oder einem Malerauftrag muss der Kunde jede Position dem richtigen Objekt und Auftrag zuordnen können. Eine klare Reihenfolge hilft, Angaben und Beträge vor dem Versand systematisch zu prüfen.
Neun Schritte von der Leistung bis zum versandfertigen PDF
- Nummernkreis festlegen. Vergib Rechnungsnummern nach einem einheitlichen System, zum Beispiel RE-2026-0147 und RE-2026-0148. Eine zentrale Vergabe verhindert doppelte Nummern und erleichtert die Ablage.
- Kopfdaten eintragen. Ergänze Name und Anschrift des Betriebs, Steuernummer oder USt-IdNr. sowie die vollständigen Kundendaten. Bei einer vermieteten Wohnung ist die Hausverwaltung Rechnungsempfänger, wenn sie den Auftrag erteilt hat.
- Objekt und Auftrag benennen. Führe Objektadresse, Wohnungsnummer, Auftragsnummer und Bezug zum Angebot auf. So lässt sich die Rechnung auch bei mehreren Wohnungen im selben Haus eindeutig zuordnen.
- Rechnungsdatum und Leistungszeitpunkt setzen. Trage beide Angaben ein. Wurde die Leistung am 30. Oktober abgeschlossen und die Rechnung am 13. November erstellt, müssen beide Daten erkennbar sein.
- Positionen eintragen. Nenne Menge, Einheit, Leistungsbeschreibung und Nettopreis. Zum Beispiel: 12 m² Spachtelarbeiten, 12 m² zweifacher Anstrich und 3 Stunden Nacharbeit. Eine Pauschale sollte so beschrieben sein, dass der Kunde den Umfang versteht.
- Steuersatz je Position zuordnen. Weise jeder Position den passenden Satz zu. Positionen mit unterschiedlichen Steuersätzen brauchen getrennte Zwischensummen.
- Summen bilden. Berechne Gesamtnetto, Umsatzsteuer je Steuersatz und Bruttosumme. Ändert sich eine Position, prüfe die betroffenen Summen erneut.
- Zahlungsziel und Bankverbindung ergänzen. Kontrolliere anschließend, ob Rechnungsnummer, Kundendaten und Summen stimmen.
- Als PDF versenden und digital ablegen. Kläre bei Geschäftskunden vorab, welches Rechnungsformat sie verarbeiten können. Ein PDF ist nicht für jeden Empfänger das passende Format.
Zum Schluss prüfst Du die Rechnung vom Auftrag bis zur Summe: Stimmen Empfänger und Objekt, sind die Positionen verständlich und ist der Steuerbetrag je Satz nachvollziehbar?
Abschlag, Schlussrechnung und Nachtrag verrechnen
Eine Badsanierung mit 10.000 Euro netto ist der Testfall, an dem sich zeigt, ob Deine Rechnungslogik trägt. Hier kommen Anzahlung, Schlussrechnung und Nachtrag zusammen, und alle drei brauchen ihren eigenen Steuerausweis.
Der Kunde zahlt 30 Prozent an. Der Rest läuft über die Schlussrechnung:
| Position | Netto | USt 19 % | Brutto |
|---|---|---|---|
| Abschlagsrechnung 30 % | 3.000 € | 570 € | 3.570 € |
| Gesamtleistung | 10.000 € | 1.900 € | 11.900 € |
| Schlussrechnung (Gesamt minus Abschlag) | 7.000 € | 1.330 € | 8.330 € |
Der Abschlag ist mit 3.570 Euro bezahlt. In der Schlussrechnung ziehst Du den bereits berechneten Nettobetrag von 3.000 Euro und die bereits berechnete Steuer von 570 Euro ab. Übrig bleiben 8.330 Euro brutto, minus die gezahlten 3.570 Euro, also 4.760 Euro offen. Abschlag plus Schlussrechnung ergeben zusammen wieder 11.900 Euro. Wenn diese Gegenprobe nicht aufgeht, hast Du irgendwo die Steuer doppelt oder gar nicht berechnet.
Jeder Abschlag ist eine eigene Rechnung mit eigener Nummer und eigenem Steuerausweis. Denselben Betrag zweimal in einer Sammelrechnung unterzubringen, macht die Prüfung unmöglich. Ein Nachtrag bekommt eigene Positionen mit eigenem Steuersatz und einen klaren Verweis auf den Hauptauftrag. Bei einer Gutschrift gelten dieselben Regeln mit umgekehrtem Vorzeichen.
Richtig unübersichtlich wird es bei gemischten Fällen: unterschiedliche Steuersätze, steuerfreie Positionen und Reverse Charge in einem Auftrag. Die Hinweise des Finanzamts Nordrhein-Westfalen zu ordnungsgemäßen Rechnungen machen deutlich, dass die E-Rechnungspflicht grundsätzlich inländische B2B-Umsätze betrifft und bestimmte steuerfreie Umsätze ausgenommen sind. Der Punkt dahinter: Eine technisch korrekte Rechnung ist nicht automatisch umsatzsteuerlich korrekt. Jede Position braucht ihre eigene steuerliche Zuordnung, ein pauschaler Text über den ganzen Auftrag gefährdet den Vorsteuerabzug Deines Kunden.
Ein Muster für die Schlussrechnung mit Abschlagszahlungen hilft, bis die eigene Logik sitzt.
Sonderfälle mit Bauleistung und Kleinunternehmer
Bei Bauleistungen entscheidet nicht allein, ob der Kunde ein Unternehmen ist. Die Umkehr der Steuerschuld nach § 13b UStG kommt grundsätzlich in Betracht, wenn der Auftraggeber selbst Bauleistungen erbringt oder ein begünstigter öffentlicher Auftraggeber ist. Für andere Geschäftskunden gilt sie nicht automatisch. Bei Privatkunden weist der leistende Betrieb die Umsatzsteuer grundsätzlich selbst aus.
| Fall | Was steuerlich gilt | Was auf der Rechnung steht |
|---|---|---|
| Bauleistung mit Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG) | Der Leistungsempfänger schuldet die Steuer; keine deutsche Umsatzsteuer ausweisen | Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers, Nettobetrag |
| Kleinunternehmer (§ 19 UStG) | Keine Umsatzsteuer ausweisen | Hinweis, dass die Umsatzsteuer nach § 19 UStG nicht erhoben wird |
| Kleinbetragsrechnung bis 250 Euro brutto | Erleichterte Pflichtangaben; Netto und Steuer müssen nicht getrennt ausgewiesen werden | Name und Anschrift, Ausstellungsdatum, Art der Leistung, Gesamtbetrag und Steuersatz |
Die Kleinunternehmerregelung nach § 19 UStG setzt Umsatzgrenzen voraus: 25.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr und 100.000 Euro im laufenden Kalenderjahr. Wer sie nutzt, darf keine Umsatzsteuer offen ausweisen. Das wirkt sich auf die Kalkulation aus, besonders bei Angeboten an Privatkunden, die Preise meist als Endbetrag vergleichen.
Für Rechnungen bis 250 Euro Gesamtbetrag gelten die Erleichterungen nach § 33 UStDV. Ein Kundendienstauftrag über 180 Euro kann darunterfallen, wenn die Leistung verständlich beschrieben ist. Die Erleichterung gilt nicht für innergemeinschaftliche Leistungen und nicht für Reverse-Charge-Fälle.
Bei Zweifeln an der Einordnung hilft eine Steuerberatung. Eine falsch ausgewiesene Steuer kann eine Korrektur erforderlich machen.
E-Rechnung und Mehrwertsteuer zusammen denken
Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Für das Ausstellen gelten Übergangsregeln: Bis Ende 2026 dürfen Betriebe grundsätzlich weiterhin Papierrechnungen oder, mit Zustimmung des Empfängers, andere elektronische Rechnungen wie PDFs verwenden. Das steht in den FAQ des Bundesfinanzministeriums zur E-Rechnung.
Nur: Eine E-Rechnung ist nicht einfach ein PDF. Sie liegt in einem strukturierten, maschinenlesbaren Format vor, damit der Empfänger sie elektronisch weiterverarbeiten kann. XRechnung ist reines XML. ZUGFeRD ist ein PDF mit eingebetteter XML-Datei. Die Frage, die entscheidet, lautet nicht "PDF oder nicht", sondern: Kann der Kunde die Rechnung elektronisch verarbeiten?
Und hier kommt der Punkt, der oft untergeht. Eine technisch korrekte E-Rechnung ist nicht automatisch steuerlich korrekt. Die Struktur ersetzt keine Steuerlogik. Steuersatz je Position, Netto-Zwischensummen, Umsatzsteuer und Bruttosumme müssen auch im XML stimmen, sonst ist das Format sauber und der Inhalt falsch.
Wer Angebot, Abschlag und Schlussrechnung aus einem gemeinsamen Projektstand erzeugt, hält Positionen, Nettobeträge und Steuersätze konsistent. Wer dreimal abtippt, produziert drei Wahrheiten.
Archivierung: Für strukturierte Rechnungen gilt dieselbe Pflicht wie für Papier. Nachvollziehbar, unveränderbar, auffindbar. Ausdrucken und den Papierstapel abheften löst das nicht.
Eine Anleitung, wie Du den Schritt konkret gehst, steht im Beitrag zum E-Rechnung erstellen.
Typische Fehler finden und Vorlage testen
Sieben Fehler sehe ich auf Handwerkerrechnungen immer wieder, und keiner davon ist spektakulär. Alle sind in fünf Minuten zu beheben, wenn man weiß, wo man schauen muss.
- Das Leistungsdatum fehlt. Auf der Rechnung steht nur das Rechnungsdatum. Trag den Leistungszeitpunkt immer zusätzlich ein, auch wenn die Leistung im selben Monat lag.
- Ein Steuersatz für alle Positionen. Material und Arbeitsleistung werden über einen Kamm geschoren. Prüf jede Position einzeln, bevor Du die Summe bildest.
- Eine Nummer taucht doppelt auf. Passiert, wenn jemand eine alte Vorlage kopiert hat. Führ den Nummernkreis zentral, nicht in drei Dateien.
- Kleinunternehmerhinweis und ausgewiesene Umsatzsteuer auf einem Blatt. Entscheide Dich für einen Weg und zieh ihn durch.
- Summen von Hand gerechnet. Nach einer Korrektur stimmt die Steuer nicht mehr. Lass nach jeder Änderung neu rechnen.
- Nachtrag ohne Verweis auf den Hauptauftrag. Dann weiß niemand mehr, wohin die Position gehört. Auftragsnummer nennen.
- Belege liegen nur auf Papier. Leg sie digital ab und behalte die GoBD-Aufbewahrung im Blick.
Der Fünf-Minuten-Test für Deine Vorlage
Nimm eine echte, schon versendete Rechnung, am besten die für die Musterstraße 12. Geh die Pflichtangaben-Tabelle von oben Zeile für Zeile durch und rechne eine Position von Hand nach. Wenn Netto, Steuersatz, Steuerbetrag und Brutto zusammenpassen und jede Zeile gefunden wird, ist die Vorlage brauchbar.
Danach die zwei Sonderfälle: Weiß Deine Vorlage, was bei einer Bauleistung nach § 13b UStG hineingehört? Und kann sie einen Kleinunternehmerhinweis ausgeben, ohne gleichzeitig Umsatzsteuer auszuweisen? Wenn nicht, ist das der nächste Punkt auf der Liste.
Craftivo zieht Positionen, Nettobeträge und Steuersätze direkt aus Angebot und Projekt, sodass Büro und Baustelle mit denselben Zahlen arbeiten statt mit doppelter Pflege. Rechnungen und Zahlungsverfolgung gehören dabei zum selben Arbeitsstand. Alle Preise verstehen sich zuzüglich Mehrwertsteuer (MwSt.), die Details stehen unter Craftivo Funktionen.
Häufige Fragen zur Rechnung mit Mehrwertsteuer
Wie korrigiere ich eine Rechnung, die schon beim Kunden liegt?
Storniere die fehlerhafte Rechnung mit einem eindeutigen Verweis auf ihre Rechnungsnummer und stelle eine korrigierte Rechnung aus. Bewahre beide Dokumente auf, damit die Änderung nachvollziehbar bleibt und der Nummernkreis lückenlos ist.
Reicht das Rechnungsdatum oder brauche ich auch das Leistungsdatum?
Gib beides an. Das Rechnungsdatum bezeichnet den Tag der Ausstellung, das Leistungsdatum den Zeitpunkt, zu dem die Arbeit ausgeführt wurde. Bei einem Badsanierungsauftrag kann die Rechnung also später ausgestellt werden als die dokumentierte Fertigstellung. Diese Angaben helfen, den Vorgang und den maßgeblichen Steuersatz einzuordnen.
Muss ich Rechnungen ausdrucken und abheften?
Nein. Du kannst Rechnungen digital aufbewahren, sofern sie unverändert gespeichert und bei Bedarf auffindbar sind. Eine Datei, die nachträglich überschrieben werden kann, erfüllt diese Anforderung nicht.
Was passiert, wenn ich die Kleinunternehmergrenze überschreite?
Überschreitest Du im laufenden Jahr 100.000 Euro Umsatz, endet die Kleinunternehmerregelung sofort. Lag Dein Umsatz im Vorjahr über 25.000 Euro, gilt die Regelung ab dem folgenden Jahr nicht mehr. Klär den Zeitpunkt mit Deiner Steuerberatung und stell die Rechnungsvorlage vor der ersten Rechnung mit Umsatzsteuer um.
Craftivo bietet Angebote und Rechnungen mit Zahlungsstatus in einem gemeinsamen Arbeitsstand. Die Software lässt sich 14 Tage ohne Kreditkarte testen. Craftivo
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen