E Rechnung erstellen Schritt für Schritt
Die Schlussrechnung fürs Mehrfamilienhaus ist fertig, die Kolonne längst auf der nächsten Baustelle. Du willst wie gewohnt ein PDF an die Hausverwaltung schicken, fragst Dich aber, ob das noch reicht. Wenn Du eine E-Rechnung erstellen willst, brauchst Du nicht nur das passende Dateiformat, sondern zuerst vollständige Leistungen, saubere Kundendaten und eine nachvollziehbare Kalkulation.
Inhaltsverzeichnis
- Fristen und was als E-Rechnung zählt
- Pflichtangaben für Deine Handwerkerrechnung
- XRechnung ZUGFeRD und der Versandweg
- Rechnung in Craftivo rechnen und exportieren
- Typische Fehler beim Erstellen vermeiden
- Kurze Antworten auf Folgefragen
- Die nächste Rechnung direkt richtig stellen
Fristen und was als E-Rechnung zählt
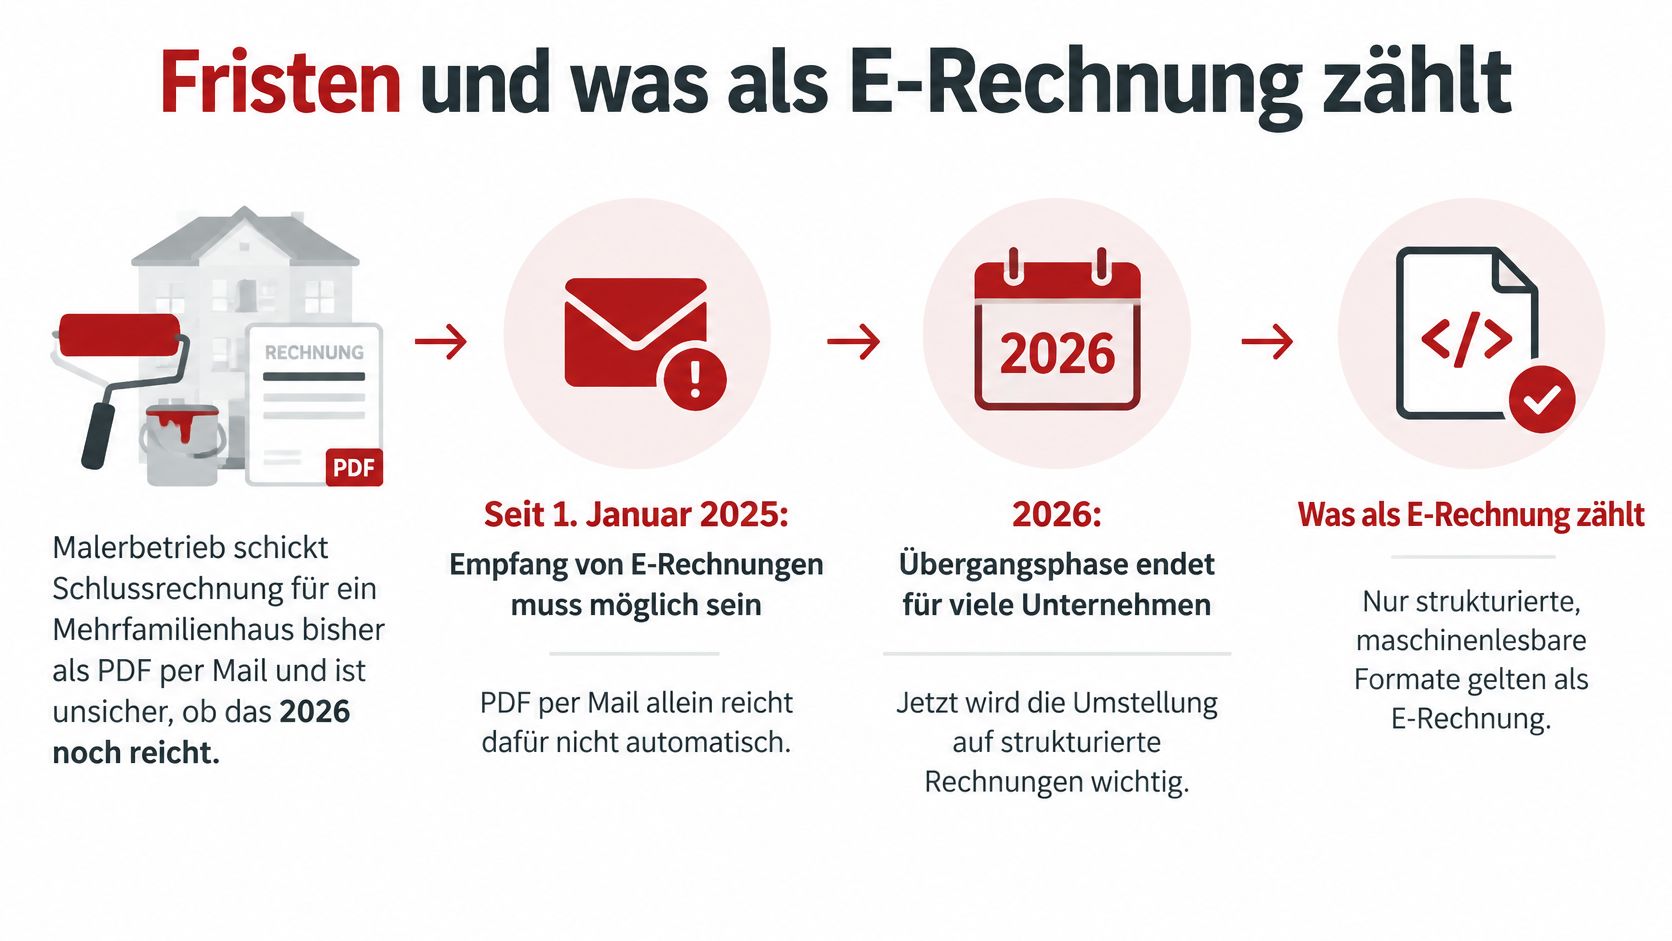
Ein Malerbetrieb schickt seine Schlussrechnungen bisher als PDF per E-Mail. Für betroffene Umsätze zwischen inländischen Unternehmen ist seit dem 1. Januar 2025 grundsätzlich eine E-Rechnung vorgesehen, wobei für die Ausstellung Übergangsfristen gelten, erklärt das Bundesfinanzministerium zur E-Rechnung. Ein reines PDF bleibt dagegen eine sonstige elektronische Rechnung.
Fristen für Empfang und Ausstellung
| Fall | Was gilt | Stichtag | Voraussetzung |
|---|---|---|---|
| Empfang, jeder inländische Unternehmer | E-Rechnung annehmen können | Seit 01.01.2025 | E-Mail-Postfach genügt grundsätzlich |
| Ausstellung, Vorjahresumsatz über 800.000 Euro | Papier oder PDF noch erlaubt | Bis 31.12.2026 | Bei PDF Zustimmung des Empfängers einholen |
| Ausstellung, Vorjahresumsatz höchstens 800.000 Euro | Papier oder PDF noch erlaubt | Bis 31.12.2027 | Bei PDF Zustimmung des Empfängers einholen |
| Reines PDF ohne strukturierte Daten | Digitale Rechnung, aber keine E-Rechnung | Nur innerhalb der jeweiligen Übergangsfrist als sonstige Rechnung nutzbar | Danach für verpflichtende E-Rechnungen nicht ausreichend |
Die Tabelle trennt zwei Aufgaben, die im Büro schnell durcheinandergeraten: Rechnungen empfangen und Rechnungen ausstellen. Dein Betrieb muss strukturierte Rechnungsdateien annehmen können, auch wenn er selbst noch eine Übergangsregelung nutzt. Richte dafür eine feste Rechnungsadresse ein und bestimme, wer eingehende Dateien prüft und dem Auftrag zuordnet.
Entscheidend sind die Daten in der Datei
Eine E-Rechnung enthält Rechnungsangaben in einem strukturierten elektronischen Format. Das bedeutet: Das empfangende Programm kann Kunde, Positionen, Steuer und Beträge auslesen und weiterverarbeiten. Ein Scan, ein Foto oder ein reines PDF bietet diese Struktur nicht automatisch.
Du erkennst eine geeignete Datei deshalb nicht allein daran, dass Du sie am Bildschirm lesen kannst. Eine optisch ordentliche Rechnung kann technisch ungeeignet sein. Umgekehrt kann eine strukturierte Rechnung ohne gewohntes Rechnungsbild korrekt verarbeitet werden.
Die Frist hängt an Deinem Betrieb
Vergleiche den Gesamtumsatz des vorangegangenen Kalenderjahres, nicht den Wert des einzelnen Auftrags. Auch die Größe der Hausverwaltung entscheidet nicht darüber, welche Übergangsregelung Dein Malerbetrieb nutzen darf.
Ein kleinerer Betrieb sollte die zusätzliche Vorbereitungszeit nicht als Wartezeit behandeln. Sinnvoller ist, einen abgeschlossenen Firmenkundenauftrag probeweise strukturiert abzurechnen. Dabei fallen fehlende Kundenangaben oder unklare Leistungspositionen auf, bevor der nächste Rechnungsstapel fertig werden muss.
Praxisregel: Empfang heute organisieren, Ausstellung mit einem echten Auftrag vorbereiten. Ein neues Dateiformat ersetzt keinen klaren Büroablauf.
Privatkunden gehören nicht zum beschriebenen Geschäft zwischen Unternehmen. Bei öffentlichen Auftraggebern kommen dagegen eigene Anforderungen hinzu, etwa die Leitweg-ID. Die Einordnung Deines Betriebs findest Du auch im Ratgeber zur E-Rechnungspflicht.
Der nächste Schritt sind die vollständigen Rechnungsangaben, bevor Du irgendein Format wählst.
Pflichtangaben für Deine Handwerkerrechnung
Für die Malerrechnung im Mehrfamilienhaus reicht eine Sammelposition Renovierung nicht. Der Kunde muss erkennen können, welche Wohnungen Deine Kolonne bearbeitet hat und was dort ausgeführt wurde. Die grundlegenden Angaben zu Beteiligten, Rechnungsnummer, Leistung und Leistungszeitpunkt regelt § 14 des Umsatzsteuergesetzes.
Prüfe zuerst den Rechnungsempfänger. Die Objektadresse bezeichnet die Baustelle, aber nicht automatisch den Kunden. Eine Hausverwaltung kann Ansprechpartner sein, während der Auftrag auf eine andere Gesellschaft lautet.
Pflichtangaben vor dem Export
Das folgende Beispiel beschreibt einen fiktiven Malerauftrag in der Lindenstraße.
| Angabe | Beispiel aus dem Handwerk | Wenn sie fehlt |
|---|---|---|
| Name und Anschrift beider Seiten | Vollständiger Betriebsname und Anschrift des Malers sowie vollständiger Name und Anschrift des Auftraggebers | Rechnung ist nicht ordnungsgemäß |
| Steuernummer oder USt-IdNr. | Steuernummer des Malerbetriebs auf der Rechnung | Steuerliche Zuordnung fehlt |
| Ausstellungsdatum | Datum, an dem Du die Rechnung ausstellst | Zeitpunkt der Rechnung unklar |
| Fortlaufende Rechnungsnummer | Beispielsweise RE-2026-0142 aus Deinem Nummernkreis | Rechnung nicht eindeutig |
| Menge und Art der Leistung | Wohnungen 3 und 7, Wand- und Deckenanstrich, mit tatsächlich bearbeiteten Mengen | Allgemeine Zeile Renovierung reicht nicht |
| Leistungszeitpunkt | Tatsächlicher Ausführungstag oder abgegrenzter Leistungszeitraum | Leistung nicht zeitlich zuordenbar |
| Entgelt, Steuersatz, Steuerbetrag | Nettobeträge nach Steuersätzen getrennt, zugehöriger Steuersatz und Steuerbetrag | Steuer nicht nachvollziehbar |
| Leitweg-ID nur bei Behörden nach deren Vorgaben | Vom Amt bei Beauftragung erfragt | Rechnung kann abgewiesen werden |
| Bankdaten, Zahlungsziel, E-Mail bei entsprechenden Behördenrechnungen | IBAN, vereinbartes Zahlungsziel, E-Mail-Adresse des Betriebs | Pflichtangaben fehlen, Zurückweisung möglich |
Arbeite die Leistungspositionen am Aufmaß und am Auftrag ab. Beim Beispielobjekt Lindenstraße 12 gehören die Wohnungen 3 und 7 getrennt nachvollziehbar zur Beschreibung. Wandflächen, Deckenflächen und zusätzliche Arbeiten sollten nicht in einer unklaren Pauschalzeile verschwinden.
Menge und Leistungsumfang müssen zur Abrechnung passen. Wenn Du nach Fläche abrechnest, übernimmst Du das geprüfte Aufmaß. Bei einer vereinbarten Pauschale beschreibst Du den abgegoltenen Umfang so, dass der Kunde ihn dem Auftrag zuordnen kann.
Nummernkreis, Steuer und Behördenangaben prüfen
Ein eigener Nummernkreis ist möglich. Die beispielhafte Nummer RE-2026-0142 darf aber nur eine Rechnung eindeutig kennzeichnen. Kopiere deshalb nicht einfach die letzte Rechnung und ändere nur Kunde und Betrag.
Prüfe anschließend die Steuerangaben. Neben Entgelt, Steuersatz und Steuerbetrag gehört bei einer einschlägigen Steuerbefreiung der entsprechende Hinweis auf die Rechnung. Eine Rechnung über eine Anzahlung muss außerdem als solche erkennbar sein.
Für Behördenaufträge hinterlegst Du zusätzliche Angaben schon bei der Beauftragung. Die Leitweg-ID ist die Kennung, mit der die Verwaltung Deine Rechnung an die zuständige Stelle weiterleitet. Ein Elektro- oder Dachdeckerbetrieb sollte sie nicht erst beim abendlichen Rechnungsversand suchen.
- Kunde: Stimmen Auftraggeber, Anschrift und Objektzuordnung?
- Leistung: Sind Umfang, Menge und Zeitraum nachvollziehbar?
- Nummer: Kennzeichnet die Rechnungsnummer nur dieses Dokument?
- Steuer: Passen Entgelt, Steuerbehandlung und Hinweise?
- Behörde: Sind Leitweg-ID und zusätzliche Empfängerangaben hinterlegt?
Die GoBD, also die Regeln für ordentliche digitale Buchführung und Aufbewahrung, verlangen eine nachvollziehbare, unveränderbare und auffindbare Ablage. Eine ausführlichere Prüfhilfe bietet der Ratgeber zu den Pflichtangaben einer Rechnung.
XRechnung ZUGFeRD und der Versandweg
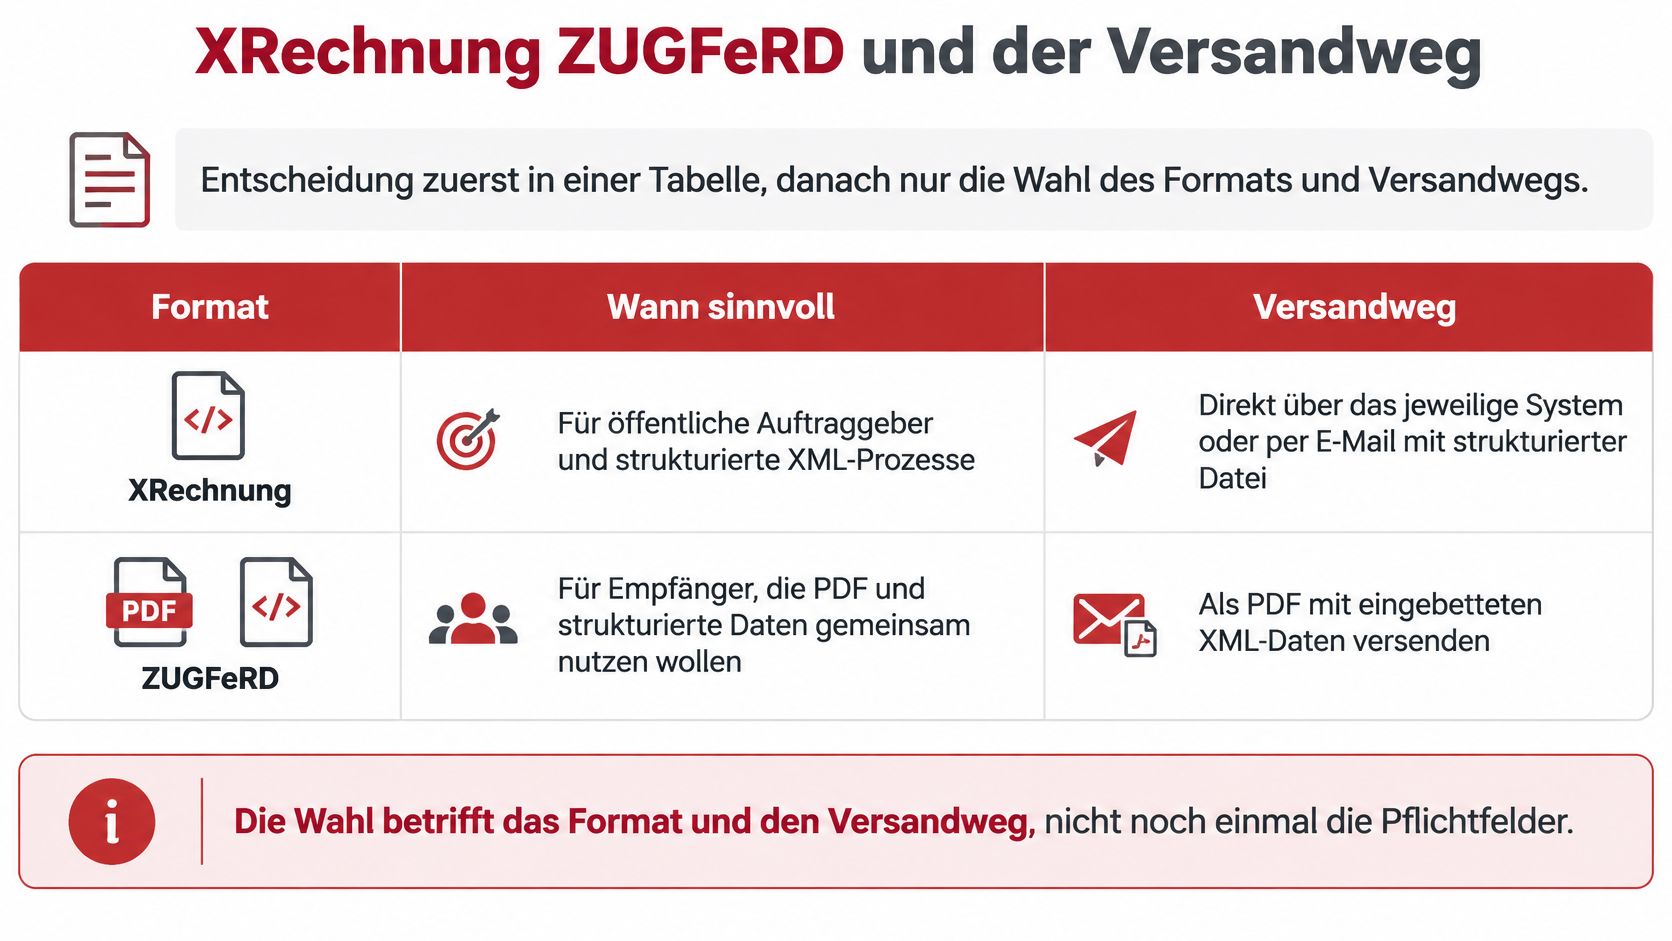
Format und Versandweg sind getrennte Entscheidungen. Kläre beides beim Empfänger, statt eine Datei auf Verdacht zu verschicken. Für einen Behördenauftrag können andere Vorgaben gelten als für die Hausverwaltung, obwohl Du dieselben handwerklichen Leistungen abrechnest.
| Empfänger | Format | Weg | Zusatz |
|---|---|---|---|
| Anderer Betrieb, etwa Hausverwaltung | ZUGFeRD, PDF mit eingebetteter XML-Datei | E-Mail an die hinterlegte Rechnungsadresse | Empfänger kann das Rechnungsbild lesen und Daten importieren |
| Öffentlicher Auftraggeber | XRechnung, strukturierte XML-Datei, sofern so vorgegeben | Upload im Rechnungsportal | Leitweg-ID, Bankdaten, Zahlungsbedingungen, E-Mail |
| Steuerberater oder eigene Buchhaltung | Dieselbe strukturierte Datei | Export oder API, keine Zweitpflege | Original am Auftrag behalten |
| Empfänger ohne Vorgabe in der Übergangszeit | Papier oder PDF | Post oder E-Mail | PDF mit Zustimmung und nur innerhalb der anwendbaren Frist |
Welches Format im Alltag passt
XRechnung ist ein strukturierter Datensatz im XML-Format. XML bezeichnet hier eine Datei mit fest zugeordneten Datenfeldern statt eines gestalteten Rechnungsblatts. Zum bequemen Lesen brauchst Du eine geeignete Anzeige im Programm.
Für den Elektroauftrag an einer Schule kann die Stadt eine XRechnung über ihr Rechnungsportal verlangen. Übernimm die Vorgaben aus der Beauftragung. Öffentliche Auftraggeber nutzen nicht überall denselben Eingangskanal.
ZUGFeRD verbindet ein lesbares PDF mit eingebetteten strukturierten Rechnungsdaten. Das ist praktisch, wenn die Hausverwaltung das Rechnungsbild prüfen und ihre Buchhaltung gleichzeitig die Daten übernehmen möchte. Ein gewöhnliches PDF wird allerdings nicht dadurch zu ZUGFeRD, dass Du es entsprechend benennst.
Der Empfänger bestimmt den Eingangskanal
Bei Rechnungen im Anwendungsbereich der E-Rechnungsverordnung verlangt § 5 der E-Rechnungsverordnung zusätzlich unter anderem Leitweg-ID, Bankverbindung, Zahlungsbedingungen und eine De-Mail- oder E-Mail-Adresse des Rechnungsstellers. Setze die Leitweg-ID in das dafür vorgesehene Feld. Ein Vermerk nur im Begleittext kann für die automatische Weiterleitung ungeeignet sein.
Für den Versand kommen unterschiedliche Wege infrage:
- E-Mail: Die Hausverwaltung erhält die ZUGFeRD-Datei an ihre ausdrücklich genannte Rechnungsadresse.
- Portal: Der Dachdecker lädt die XRechnung für das Verwaltungsgebäude im vorgegebenen Rechnungseingang hoch.
- Genanntes Eingangskonto: Der SHK-Betrieb nutzt für den öffentlichen Auftrag die vom Empfänger mitgeteilte elektronische Rechnungsadresse.
- Buchhaltungsexport: Das Büro übergibt die Originaldatei an den Steuerberater oder das angebundene Buchhaltungsprogramm.
Eine API ist eine technische Schnittstelle, über die Programme Daten austauschen. Ob der Import in ein DATEV-nahes oder anderes Buchhaltungssystem funktioniert, hängt von dessen unterstütztem Format und der Einrichtung ab.
Übergib die strukturierte Originaldatei. Eine XML-Datei zum Weiterreichen in ein neues PDF umzuwandeln, macht die maschinelle Verarbeitung unnötig schwer.
Bewahre das Original am Auftrag auf und vermeide erneutes Abtippen in der Buchhaltung. Zur Wahl des kombinierten Formats hilft der Ratgeber zu ZUGFeRD.
Rechnung in Craftivo rechnen und exportieren
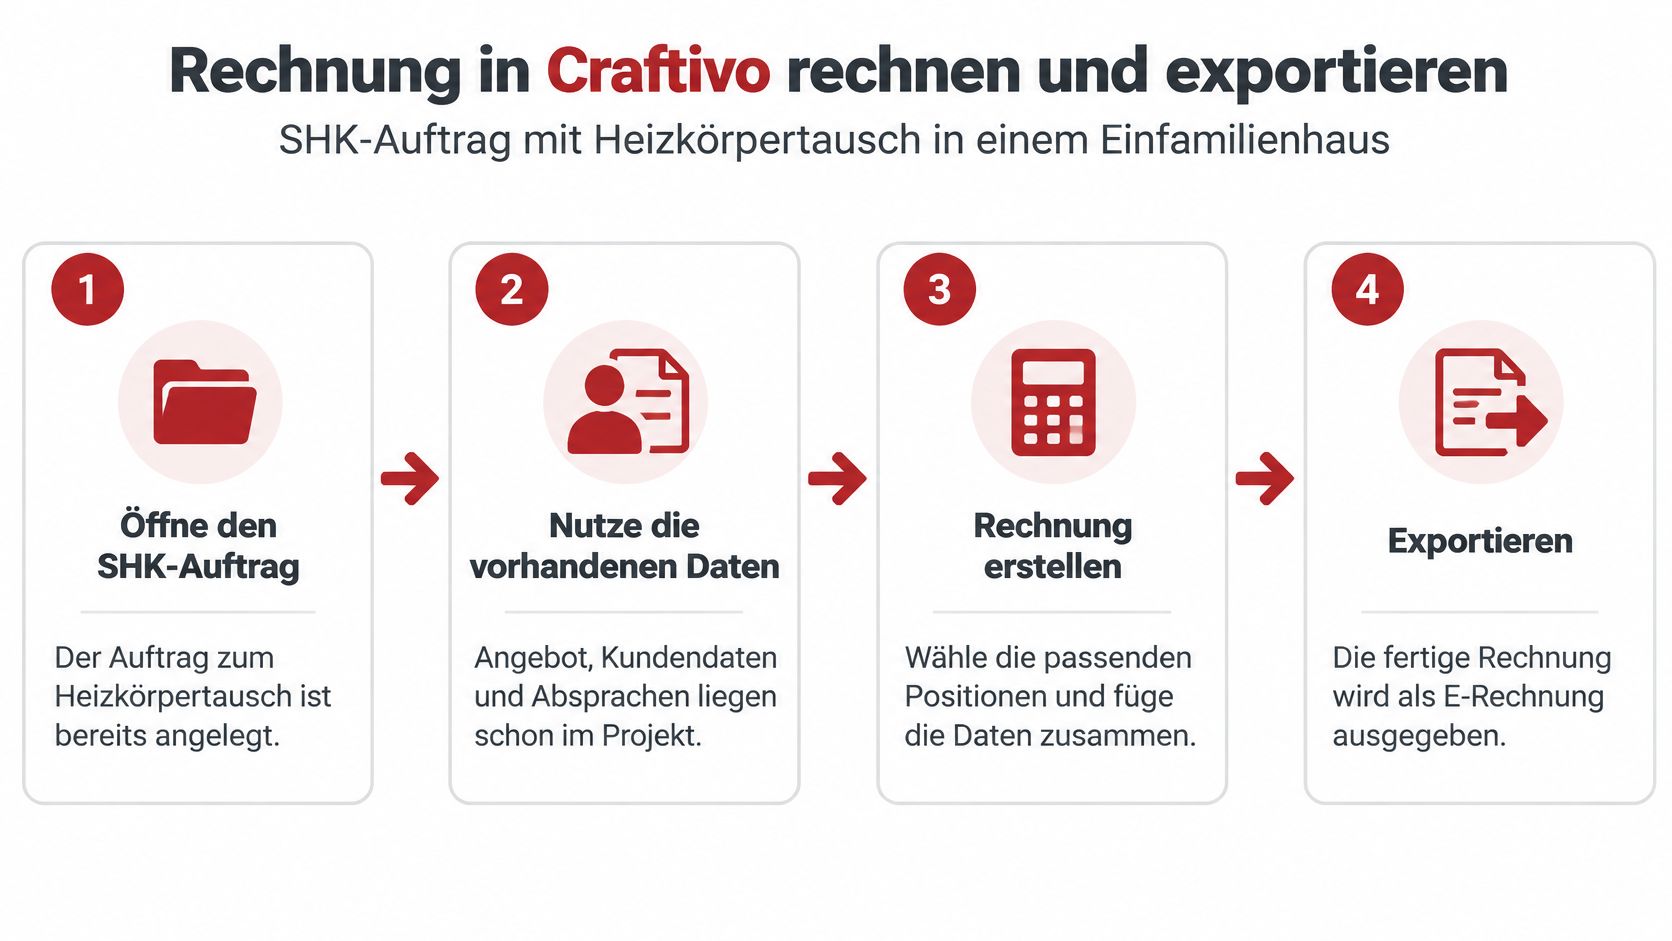
Ein SHK-Betrieb hat in einem Einfamilienhaus Heizkörper getauscht. Angebot, Kundendaten und Absprachen liegen bereits im Projekt. Genau damit beginnt der Ablauf in Craftivo: erst den Auftrag vorbereiten, dann mit den vorhandenen Angaben weiterarbeiten.
Für das Rechenbeispiel kommen zwei zusätzliche Ventile als Nachtrag und getrennt erfasste Arbeitszeiten dazu. Die Zahlen sind Beispieldaten. Welche Leistung Du abrechnen kannst, ergibt sich aus dem Auftrag, den Nachträgen und der tatsächlich ausgeführten Arbeit.
Vom ausgeführten Auftrag zur fertigen Datei
Öffne das Projekt und prüfe die ausgeführten Positionen. Übernimm nur Arbeiten, die tatsächlich erledigt wurden, und ergänze im Beispiel den vereinbarten Nachtrag für zwei zusätzliche Ventile. Wer das ursprüngliche Angebot unverändert abrechnet, übersieht leicht, dass sich der Umfang auf der Baustelle geändert hat.
Übernimm die Zeiten der Kolonne aus der mobilen Erfassung. Im Beispiel stehen 6,5 Stunden für den Monteur und 4 Stunden für den Helfer direkt am Auftrag. Prüfe die Zuordnung zur Baustelle und rechne Stunden nicht zusätzlich ab, wenn sie bereits in einer vereinbarten Pauschale enthalten sind.
Gleiche das Material mit dem Lieferschein ab. Kontrolliere verbaute Artikel, zurückgegebenes Material sowie die hinterlegten Kalkulationssätze für Einkauf und Aufschlag. Der typische Fehler ist ein alter Einkaufspreis oder Material, das zwar geliefert, aber nicht eingebaut wurde.
Setze Leistungszeitraum, Rechnungsnummer und Zahlungsziel. Nutze Deinen vorgesehenen Nummernkreis und im Beispiel die vereinbarte Zahlungsbedingung 14 Tage ohne Abzug. Kopierte Vorlagen enthalten sonst schnell den Zeitraum der vorherigen Baustelle oder ein unpassendes Zahlungsziel.
Kontrolliere Steuersatz und Summen. Prüfe Netto, Mehrwertsteuer und Brutto sowie die steuerliche Behandlung des konkreten Auftrags. Ein rechnerisch stimmiger Gesamtbetrag hilft nicht, wenn Du einen unpassenden Steuersatz übernommen hast.
Wähle das passende Format. Für einen Firmenkunden, der ein lesbares Rechnungsbild und zugleich strukturierte Daten will, eignet sich ZUGFeRD. Schreibt ein öffentlicher Auftraggeber in seinen Vorgaben eine reine XML-Rechnung vor, ist XRechnung gefragt. Prüfe vor dem Versand, ob Deine Rechnungssoftware das gewählte Format ausgeben kann.
Speichere die exportierte Datei am Auftrag. Bewahre genau die versandte Fassung zusammen mit den zugehörigen Nachweisen auf. Bleibt die Datei nur im Mailprogramm, muss die nächste Bürokraft sie später zwischen Nachrichten und Entwürfen suchen.
Die Reihenfolge zählt. Ein falscher Stundensatz wird durch das richtige Format nicht richtig. Prüfe deshalb erst die kaufmännischen Angaben und erst danach den Export.
Vor dem Versand die Rechnung gegen den Auftrag lesen
Vergleiche die fertige Rechnung mit dem Angebot und mit den dokumentierten Änderungen. Beim Heizkörpertausch können die zusätzlichen Ventile sauber vereinbart sein, während ein ursprünglich vorgesehener Heizkörper doch nicht getauscht wurde.
Lies die Positionen aus Sicht des Kunden. Erkennt er, was ursprünglich beauftragt war und was hinzugekommen ist? Sind die Zusatzarbeiten nachvollziehbar, musst Du sie nicht erst nach einer Rückfrage erklären.
Kontrollfrage: Könnte eine andere Bürokraft diese Rechnung anhand des Projekts erklären, ohne die Kolonne anzurufen?
Weil Angebote, Rechnungen und erfasste Zeiten in Craftivo am selben Projekt hängen, arbeiten Büro und Baustelle mit denselben Angaben statt mit doppelter Pflege. Das gilt für SHK-Aufträge ebenso wie für Elektroarbeiten, bei denen Montagezeiten, Material und Nachträge zusammengehören.
Typische Fehler beim Erstellen vermeiden
Der naheliegende Fehler ist das nackte PDF: Die Rechnung sieht fertig aus, aber dem empfangenden System fehlen strukturierte Daten. Ein erneuter Versand derselben Datei löst das nicht. Unterscheide deshalb zwischen einem Formatfehler, einem fehlenden Empfängermerkmal und einem inhaltlichen Problem.
Fehlerbilder und Korrektur
| Symptom | Ursache | Korrektur |
|---|---|---|
| Portal oder Buchhaltung lehnt die Datei ab | Nur ein PDF angehängt | Neu als ZUGFeRD oder XRechnung exportieren |
| Empfänger bestreitet die Rechnungsform | Keine Zustimmung zur sonstigen elektronischen Rechnung | Zustimmung schriftlich einholen oder strukturiert senden |
| XML-Prüfung meckert oder Umfang wird bestritten | Unvollständige Datenfelder oder Sammelzeile statt nachvollziehbarer Angaben | Position nach Wohnung, Leistung und Zeitraum vervollständigen |
| Abweisung trotz korrekter Summe | Leitweg-ID aus altem Auftrag kopiert | ID dem jeweiligen öffentlichen Auftrag zuordnen |
| Schlussrechnung trägt dieselbe Nummer wie die Anzahlung | Dokument kopiert und Anzahlung nicht sauber verrechnet | Schlussrechnung neue Nummer geben und Anzahlung gesondert abziehen |
Ein Betrieb mit 600.000 Euro Vorjahresumsatz kann die verlängerte Übergangsregelung bis Ende 2027 nutzen und mit Zustimmung weiterhin PDF-Rechnungen versenden, wie die Hinweise des Bundesfinanzministeriums zu den Änderungen ab 2025 erläutern. Hole das Einverständnis kurz schriftlich ein. Eine bisher widerspruchslos genutzte Mailadresse ist für Deinen Büroablauf weniger eindeutig als eine dokumentierte Vereinbarung.
Technische Prüfung ersetzt keine Inhaltsprüfung
Eine technische Prüfung kann fehlende Datenfelder erkennen. Sie beurteilt aber nicht zuverlässig, ob die beschriebene Malerleistung dem tatsächlichen Auftrag entspricht. Eine formal akzeptierte Sammelposition kann deshalb trotzdem Rückfragen zur Abrechnung auslösen.
Auch bei der Leitweg-ID reicht Kopieren nicht. Eine alte Kennung kann zu einem anderen Amt oder Rechnungsempfänger gehören. Hinterlege die zum konkreten Auftrag bestätigte ID im Projekt, statt einen alten Rechnungsentwurf als Datenquelle zu verwenden.
Bei Anzahlungen prüfst Du nicht nur die Nummer. Kontrolliere auch, welche Zahlung eingegangen ist und wie Du sie in der Schlussrechnung berücksichtigst. Sonst fordert Dein Betrieb womöglich einen bereits bezahlten Betrag nochmals an.
- Stornieren und neu ausstellen: Wenn Du diesen Korrekturweg nutzt, erhält die neue Rechnung eine neue Nummer; das stornierte Dokument bleibt erkennbar.
- Gezielt berichtigen: Eine Rechnungsberichtigung kann sich auf die ursprüngliche Rechnung beziehen. Nicht jede Korrektur verlangt pauschal eine neue Rechnungsnummer.
- Original erhalten: Überschreibe die alte Datei nicht, sondern lege Original und Korrektur nachvollziehbar zusammen ab.
So bleibt für Büro, Kunde und Buchhaltung erkennbar, welche Fassung gilt. Das ist wichtiger als ein Ordner voller ähnlich benannter Dateien.
Kurze Antworten auf Folgefragen
Muss ich einem privaten Auftraggeber eine E-Rechnung schicken?
Nein. Die hier beschriebene allgemeine Pflicht betrifft Umsätze zwischen inländischen Unternehmen. Dem Hauseigentümer, der Dich privat beauftragt, kannst Du weiterhin eine lesbare Rechnung geben. Kläre trotzdem die gewünschte Zustellung und verwende vollständige Rechnungsangaben, das erspart Dir Erklärungsarbeit bei späteren Rückfragen.
Was gilt für einen Kunden im Ausland?
Kommt darauf an. Die deutschen Vorgaben für inländische Unternehmensumsätze lassen sich nicht einfach auf einen ausländischen Kunden übertragen. Bei einem Auftrag in Österreich oder den Niederlanden klärst Du die steuerliche Behandlung und die einschlägigen Vorgaben gesondert. Frage außerdem, welchen Rechnungseingang der Empfänger nutzt. Eine Portaladresse oder eine bestimmte Kennung kann den Versandweg verändern.
Bin ich als Kleinunternehmer ausgenommen?
Ja, von der verpflichtenden Ausstellung einer E-Rechnung besteht für Kleinunternehmer eine Ausnahme. Empfangen können muss Dein Betrieb eine E-Rechnung trotzdem, diese Pflicht entfällt nicht. Verwechsle die Kleinunternehmerregelung außerdem nicht mit der Übergangsfrist. Diese richtet sich nach dem Vorjahresumsatz des Betriebs und betrifft andere Rechnungsaussteller. Der Hinweis auf die Steuerbefreiung gehört weiterhin auf Deine Rechnung.
Wie bewahre ich die E-Rechnung auf?
Bewahre die Originaldatei auf, ein Ausdruck allein reicht nicht. Lege die originale XML- oder ZUGFeRD-Datei nachvollziehbar beim Auftrag beziehungsweise in Deiner geordneten Belegablage ab. Bewahre sie während der gesetzlichen Aufbewahrungsfrist unverändert und wieder auffindbar auf. Eine Projektablage ersetzt dabei nur dann ein ordentliches Archiv, wenn auch deren Einrichtung und Arbeitsweise die Aufbewahrungsanforderungen erfüllen.
Die nächste Rechnung direkt richtig stellen
Prüfe Deinen Vorjahresumsatz und ordne Deinen Betrieb der passenden Ausstellungsfrist zu. Kläre beim nächsten Firmenkunden die Rechnungsadresse und beim öffentlichen Auftrag die Leitweg-ID sowie den vorgeschriebenen Versandweg. Rechne anschließend eine bereits erfasste Baustelle probeweise ab, statt ein leeres Übungsdokument anzulegen.
Nimm einen abgeschlossenen Auftrag
Geeignet ist die fertig gestrichene Wohnung oder der abgeschlossene Dacheinsatz. Dort kannst Du Angebot, tatsächliche Leistung, erfasste Zeiten und Nachträge direkt miteinander vergleichen. Fehlende Angaben fallen dann an einem überschaubaren Auftrag auf.
- Abrechnung vorbereiten: Prüfe die vorhandenen Zeiten und die ausgeführten Positionen.
- Datei erzeugen: Exportiere im mit dem Empfänger abgestimmten Format.
- Ergebnis prüfen: Kontrolliere Inhalt, technische Rückmeldung und Ablage der versandten Fassung.
Der Nutzen liegt nicht darin, möglichst viele Dateien zu erzeugen. Du brauchst einen gemeinsamen Arbeitsstand, aus dem Büro und Baustelle dieselbe Abrechnung erklären können. Am Auftrag sollten deshalb auch die versandte Rechnung und ihr Zahlungsstatus nachvollziehbar bleiben.
Mach die nächste fertige Baustelle zu Deinem konkreten Startpunkt. Erst Daten prüfen, dann strukturiert exportieren und die Originaldatei geordnet ablegen. So wird aus der Formatfrage ein wiederholbarer Büroablauf.
Mit Craftivo führst Du Angebot, Zeiten und Rechnung im selben Auftrag zusammen und behältst den Zahlungsstatus im Blick, ohne Angaben zwischen Büro und Baustelle doppelt zu pflegen. Erstelle aus einem abgeschlossenen Auftrag Deine nächste E-Rechnung: craftivo 14 Tage kostenlos testen.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen