Schlussrechnung mit Abschlagszahlungen Muster
Das Projekt ist fertig. Die letzte Abnahme liegt auf dem Tisch, die Kolonne ist weg, und jetzt soll die Schlussrechnung raus. Genau an dieser Stelle passieren im Handwerk die teuersten Fehler, weil Abschläge, Umsatzsteuer und Restbetrag schnell durcheinandergeraten.
Ein gutes Schlussrechnung mit Abschlagszahlungen Muster muss deshalb mehr können als nur „Gesamtbetrag minus Abschläge“. Es muss sauber zeigen, was bereits abgerechnet wurde, welche Umsatzsteuer schon drinsteckt und was am Ende wirklich offen bleibt.
Inhaltsverzeichnis
- Das Muster für Deine Schlussrechnung
- Umsatzsteuer bei Abschlägen korrekt verrechnen
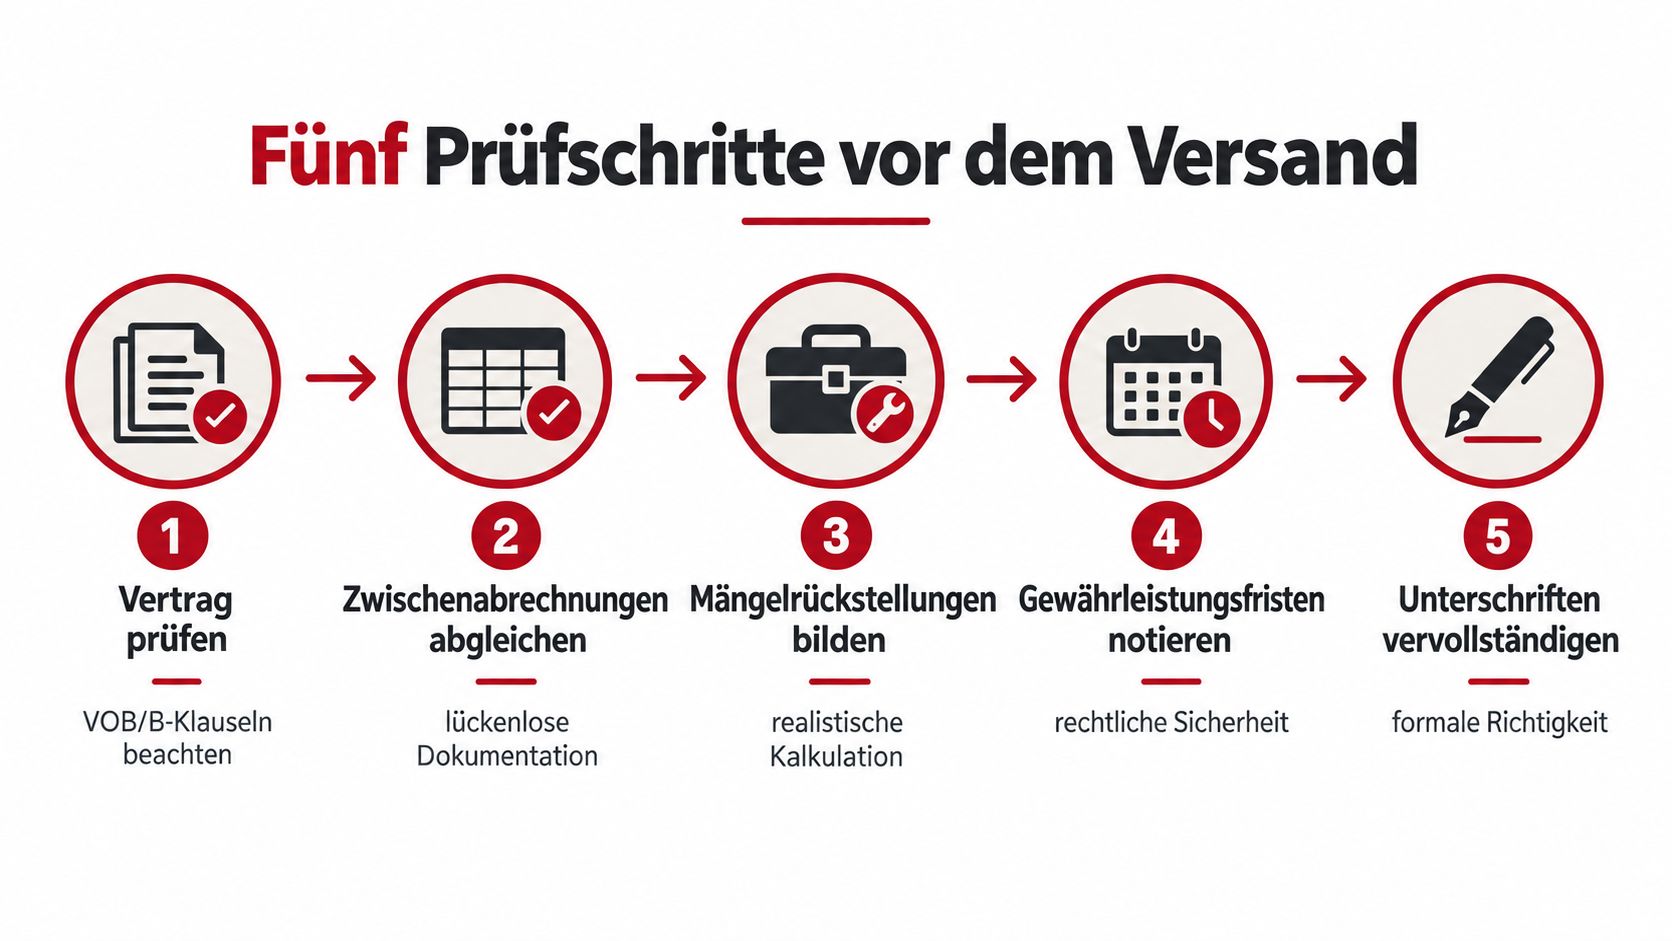
- Fünf Prüfschritte vor dem Versand
- Typische Fehler bei der Endabrechnung
- E-Rechnung und digitale Pflichtangaben
- Antworten auf die wichtigsten Fragen
Das Muster für Deine Schlussrechnung
So sieht der saubere Aufbau aus
Ein belastbares Muster beginnt immer mit der gesamten Leistung. Danach folgen die bereits gestellten Abschläge, klar mit Rechnungsnummer, Rechnungsdatum und Betrag. Am Ende steht nur noch der offene Rest, der tatsächlich bezahlt werden muss, genau so, wie es das Bundesfinanzministerium für die praktische Anrechnung beschreibt. Ein belastbares Muster enthält typischerweise zunächst die abgerechnete Gesamtleistung, danach die Summe der Netto- oder Bruttoabschläge und abschließend den verbleibenden Zahlbetrag.
Für den Alltag heißt das, Du baust die Rechnung so auf, dass Bauleiter, Buchhaltung und Finanzamt sofort folgen können. Eine bloße Zeile wie „abzüglich Abschläge“ reicht bei mehreren Bauabschnitten oft nicht aus, weil dann nicht klar ist, welche Zahlung wozu gehört. Besser ist ein Muster, das die Abschläge einzeln aufführt und den Restbetrag rechnerisch herleitet. Vorlage für eine Rechnungsvorlage
Praxisregel: Je besser Du die Abschläge einzeln zuordnest, desto weniger Rückfragen bekommst Du bei der Schlussprüfung.
Direkt nutzbare Textstruktur
Du kannst Deine Schlussrechnung zum Beispiel so aufbauen:
- Gesamtleistung laut Auftrag: Hier steht die komplette abgerechnete Leistung mit Objekt und Leistungszeitraum.
- Abzüglich Abschlagsrechnungen: Jede Abschlagsrechnung mit Nummer, Datum, Bruttobetrag und enthaltenem Steuerbetrag.
- Verbleibender Restbetrag: Das ist der Betrag, den Dein Kunde jetzt noch zahlen muss.
- Pflichtangaben nach § 14 UStG: Rechnungsdatum, fortlaufende Nummer, Deine Daten, Kundendaten und Leistungsbeschreibung dürfen nicht fehlen.
Für ein Mehrfamilienhaus, ein SHK-Projekt oder eine Dachsanierung ist das die sauberste Form. Die Schlussrechnung bleibt damit lesbar, prüfbar und für die Buchhaltung brauchbar. Das ist die Basis, bevor Du über Details wie Umsatzsteuer oder E-Rechnung nachdenkst.
Umsatzsteuer bei Abschlägen korrekt verrechnen
Warum der Fehler schnell teuer wird
Der häufigste Denkfehler ist einfach. Viele rechnen den vollen Endbetrag noch einmal mit Umsatzsteuer ab und ziehen die Abschläge erst danach irgendwie ab. Genau das führt zu Ärger, weil auf bereits versteuerte Teilbeträge nicht noch einmal Umsatzsteuer entstehen darf. Nach der steuerlichen Behandlung zählt die bereits enthaltene Umsatzsteuer aus den Abschlägen bei der Schlussrechnung mit.
Ein klares Beispiel aus der Sanierung zeigt das gut. Beträgt die Umsatzsteuer auf die gesamte Sanierung 5.700 Euro und enthalten die Abschläge bereits 4.000 Euro Umsatzsteuer, darf die Schlussrechnung für den offenen Rest grundsätzlich nur noch 1.700 Euro Umsatzsteuer ausweisen. Das ist keine Rechenakrobatik, sondern schlicht die richtige Verrechnung.
Für die Praxis im Malerbetrieb heißt das: Erst die komplette Leistung abrechnen, dann die Abschläge mit ihrem Steueranteil ansetzen. So bleibt die Summe der Umsatzsteuer am Ende korrekt, und Dein Kunde kann den Vorsteuerabzug richtig ziehen. Umsatzsteuer und Abschlagsrechnung im Handwerk
Beispielrechnung Malerbetrieb
| Position | Netto | USt. (19%) | Brutto |
|---|---|---|---|
| Sanierung Mehrfamilienhaus gesamt | 30.000,00 | 5.700,00 | 35.700,00 |
| Abschlag 1 | 10.000,00 | 1.900,00 | 11.900,00 |
| Abschlag 2 | 10.000,00 | 1.900,00 | 11.900,00 |
| Schlussrechnung Restbetrag | 10.000,00 | 1.900,00 | 11.900,00 |
Die Logik ist klar. Die Schlussrechnung weist nicht einfach „alles minus irgendwas“ aus, sondern zeigt den Rest, der nach den Abschlägen übrig bleibt. Genau diese Struktur schützt Dich vor doppeltem Steuerausweis und unnötigen Rückfragen vom Steuerbüro.
Fünf Prüfschritte vor dem Versand
Erst prüfen, dann schicken
Bevor die Rechnung rausgeht, muss sie prüffähig sein. Gerade bei VOB/B-Verträgen im Bau- und Ausbaugewerbe zählt die saubere Zuordnung jeder Leistung und jeder Zahlung. Eine prüffähige Schlussrechnung sollte eine nachvollziehbare Positions- oder Aufmaßreferenz, die Zuordnung jeder Zahlung und eine rechnerische Überleitung von Auftragssumme zu Restforderung enthalten. Eine prüffähige Schlussrechnung sollte eine nachvollziehbare Positions- oder Aufmaßreferenz, die Zuordnung jeder Zahlung und eine rechnerische Überleitung von Auftragssumme zu Restforderung enthalten.
Was Du konkret abgleichen solltest
- Vertrag prüfen. Kläre zuerst, ob VOB/B wirksam vereinbart wurde. Davon hängen Prüfmaßstab und Fristen ab.
- Leistung sauber erfassen. Aufmaß, Leistungsstand und Nachträge müssen zusammenpassen. Was nicht dokumentiert ist, wird später schnell angezweifelt.
- Jede Abschlagszahlung zuordnen. Rechnungsnummer, Datum und Zahlungseingang gehören zusammen. Sonst wird aus einer klaren Rechnung schnell ein Streitfall.
- Netto, Umsatzsteuer und Brutto prüfen. Der Rechenweg muss am Ende aufgehen. Kleine Rundungsfehler fallen bei der Schlussrechnung sofort auf.
- Restbetrag mit der Buchhaltung abgleichen. Wenn in Deiner Rechnung ein anderer Betrag steht als in der Debitorenliste, bleibt die Zahlung hängen.
Aus der Baustellenpraxis: Eine saubere Aufmaß- und Zahlungsliste spart oft mehr Zeit als jede Nachtelefoniererei nach der Rechnung.
Für Betriebe mit mehreren Kolonnen hilft ein chronologischer Projektordner. Dort liegen Angebot, Abschläge, Nachträge, Zahlungseingänge und Schlussrechnung in einer Linie. So findest Du später sofort, warum welcher Restbetrag entstanden ist.
Typische Fehler bei der Endabrechnung
Die drei Fallen, die ich am häufigsten sehe
Der erste Fehler ist das Mischen von Netto und Brutto. Wer einen Bruttobetrag von einer Nettosumme abzieht, verschiebt die Rechnung. Das sieht auf den ersten Blick harmlos aus, führt aber fast immer zu einem falschen Restbetrag.
Der zweite Fehler ist der Sicherheitseinbehalt. Der gehört nicht einfach irgendwo in die Summe gedrückt, sondern sauber getrennt ausgewiesen. Sonst weiß niemand mehr, was sofort fällig ist und was erst später ausgezahlt wird.
Der dritte Fehler ist das Reverse-Charge-Verfahren bei Bauleistungen nach § 13b UStG. Dann darfst Du nicht schematisch Umsatzsteuer ausweisen. Das ist besonders wichtig, wenn Du für einen anderen Unternehmer arbeitest und die Steuerschuld auf den Leistungsempfänger übergeht.
Ein einfacher Vier-Augen-Test
- Abschläge brutto oder netto? Prüfe, auf welcher Ebene Du die Beträge abziehst.
- Nachträge berücksichtigt? Alles, was zusätzlich beauftragt wurde, muss in der Endsumme landen.
- Steuersatz korrekt? Wenn ein Projekt verschiedene Steuersätze hat, darfst Du nicht alles in einen Topf werfen.
- Restbetrag plausibel? Die Schlussrechnung muss mit der offenen Debitorenbuchhaltung zusammenpassen.
Eine pauschale Sammelzeile wie „abzüglich Abschläge“ wirkt schnell bequem, löst aber Diskussionen aus, wenn mehrere Bauabschnitte im Spiel sind. Schreibe lieber klar, welche Abschlagsrechnung Du mit welchem Betrag anrechnest. Das hält die Sache schlank und belastbar.
E-Rechnung und digitale Pflichtangaben
Was sich seit 2025 im Alltag ändert
Seit dem 1. Januar 2025 müssen inländische Unternehmer grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Ein E-Mail-Postfach reicht dafür zunächst aus. Für den Versand gelten Übergangsfristen, und für viele kleine Betriebe ist besonders wichtig, dass sich die Ausstellungspflicht bei einem Vorjahresumsatz bis 800.000 Euro bis zum 31. Dezember 2027 verlängert. Bei Unternehmen mit einem Vorjahresumsatz bis 800.000 Euro verlängert sich die Übergangsfrist für die Ausstellung von E-Rechnungen bis zum 31. Dezember 2027.
Für Dein Muster heißt das ganz praktisch, dass die Abschläge nicht nur lesbar, sondern auch strukturiert erfasst sein müssen. Die Rechnung soll für den Auftraggeber verständlich bleiben und zugleich maschinell verarbeitet werden können. Genau da scheitern viele reine PDF-Vorlagen, wenn Abschlagszahlungen später einzeln nachvollzogen werden müssen.
Bei B2B-Umsätzen kann die E-Rechnung ohne Zustimmung des Empfängers ausgestellt werden. Wer heute schon sauber mit Rechnungsnummern, Leistungszeitraum, Steuersatz, Abschlagsbetrag und Zahlungsstatus arbeitet, macht sich die Umstellung deutlich leichter. Ein modernes Rechnungswesen im Handwerk lebt nicht von schönen PDFs, sondern von klaren Daten.
Was das für Dein Muster bedeutet
- Rechnungsnummern müssen eindeutig bleiben.
- Abschläge brauchen eine maschinenlesbare Zuordnung.
- Restbetrag und Vorrechnungen müssen klar sichtbar sein.
- Leistungszeitraum und Zahlungsstatus sollten direkt mitgeführt werden.
Genau hier hilft eine Handwerkersoftware wie Craftivo, wenn sie Rechnung, Projekt und Zahlungsstatus zusammenführt. Dann musst Du die Daten nicht jedes Mal neu zusammensuchen, wenn aus dem PDF eine strukturierte E-Rechnung werden soll. E-Rechnung im Handwerk und Übergang in die Pflicht
Antworten auf die wichtigsten Fragen
Kann ich die Schlussrechnung schon bei einem fertigen Bauabschnitt stellen
Nein, nicht automatisch. Abschlagszahlungen gelten dabei nicht automatisch als Abnahme einzelner Teilleistungen, die Schlussrechnung rechnet die gesamte Leistung abschließend ab. Abschlagszahlungen gelten dabei nicht automatisch als Abnahme einzelner Teilleistungen, die Schlussrechnung rechnet die gesamte Leistung abschließend ab.
Was mache ich mit Sicherheitseinbehalten
Den Sicherheitseinbehalt solltest Du getrennt ausweisen und nicht mit den Abschlägen vermischen. Dann sieht der Auftraggeber sofort, was jetzt fällig ist und was erst später freigegeben wird. Das schützt auch Deine eigene Nachkalkulation.
Muss ich jede Abschlagsrechnung einzeln aufführen
Ja, wenn Du sauber abrechnen willst. Mehrere Abschläge einfach zusammenzufassen kann die Prüfung erschweren, vor allem wenn sich Beträge, Zeitpunkte oder Steuersätze unterscheiden. Besser ist eine Liste mit Rechnungsnummer, Datum, Betrag und Zahlungsstatus.
Was ist, wenn der Auftraggeber die Abnahme verweigert
Dann musst Du erst prüfen, ob die Leistung vollständig erbracht und dokumentiert ist. Ohne klare Abnahme wird die Schlussrechnung schnell zum Streitthema, selbst wenn auf der Baustelle längst alles fertig ist. Halte deshalb Aufmaß, Fotos und Leistungsstand sauber im Projekt fest.
Gilt das auch für kleine Betriebe
Ja, gerade dort. Wer wenig Bürozeit hat, braucht ein Muster, das sofort verständlich ist und keine Nacharbeit auslöst. Genau deshalb lohnt sich ein fester Ablauf für Abschläge, Umsatzsteuer und Schlussrechnung im selben Projekt.
Wenn Du Schlussrechnungen mit Abschlagszahlungen nicht mehr jedes Mal neu bauen willst, arbeite mit einer sauberen Vorlage und festen Projektdaten. In Craftivo kannst Du Angebote, Abschläge, Rechnungen und Zahlungsstatus zusammenführen und Dir genau diesen Abstimmungsaufwand im Büro sparen. So bleibt die Schlussrechnung klar, korrekt und schneller draußen.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen