Rechnungen für Bauleistungen richtig schreiben
Die Abschlagsrechnung fürs Mehrfamilienhaus ist raus, doch der Auftraggeber zahlt nicht. Er kann nicht erkennen, welche Wände fertig sind, welche Mengen Du abrechnest und ob der Nachtrag dazugehört. Jetzt suchst Du Aufmaße, Fotos und Stundenzettel zusammen, obwohl Deine Kolonne längst auf der nächsten Baustelle arbeitet.
Inhaltsverzeichnis
- Warum Rechnungen am Bau mehr Angaben brauchen
- Belege am Einsatztag sichern, bevor die Rechnung rausgeht
- Pflichtangaben, die auf jeder Rechnung stehen
- Abschlagsrechnung und Schlussrechnung im Vergleich
- Wann § 13b UStG auf der Rechnung auftaucht
- Typische Fehler und wie Du sie vermeidest
- E-Rechnung und Leitweg-ID bei öffentlichen Auftraggebern
- Deine nächste Rechnung vor dem Versand prüfen
- Häufige Fragen zu Rechnungen für Bauleistungen
Warum Rechnungen am Bau mehr Angaben brauchen
Ein Malerbetrieb hat im Mehrfamilienhaus das Treppenhaus gestrichen und mehrere Wohnungen vorbereitet. Auf der Abschlagsrechnung steht nur eine pauschale Beschreibung der Malerarbeiten. Der Auftraggeber fragt nach: Sind die Wohnungen bereits beschichtet oder bisher nur gespachtelt?
Das Problem liegt nicht allein im Rechnungstext. Schon beim Angebot fehlte eine saubere Trennung zwischen Treppenhaus, Wohnungen und zusätzlichen Arbeiten. Ohne diese Zuordnung muss das Büro vor jeder Abrechnung neu klären, was tatsächlich fertig ist.
Rechnungen für Bauleistungen brauchen einen nachvollziehbaren Bezug zum Auftrag. Auf einer Baustelle entstehen Leistungen über Wochen. Abschläge, Mengenänderungen, Nachträge und Nachunternehmer machen die Abrechnung anspruchsvoller als den Verkauf eines fertigen Produkts.
Praxisregel: Dein Auftraggeber sollte jede Rechnungsposition einer vereinbarten und nachgewiesenen Leistung zuordnen können, ohne Dich anzurufen.
Dazu gehören vollständige Pflichtangaben, die passende Rechnungsart und die richtige Behandlung der Umsatzsteuer. Bei öffentlichen Auftraggebern kommen Vorgaben zur elektronischen Übermittlung hinzu.
Entscheidend ist aber der Belegpfad davor: Zeiten, Fotos, Aufmaß, Nachtragsfreigabe und Abnahme müssen zum Auftrag passen. Du sollst die Rechnung nicht bloß schneller schreiben, sondern vollständig und prüfbar erstellen. Wer die Regeln kennt, erlebt weniger Rückfragen und Verzögerungen.
Belege am Einsatztag sichern, bevor die Rechnung rausgeht
2025 berichteten 81 % der Unternehmen in Deutschland von Zahlungsverzögerungen, gegenüber 59 % im Jahr 2021; 24 % der Befragten sahen in der Baubranche eine besonders problematische Entwicklung, wie die Zahlungsstudie von Coface zeigt. Eine formal richtige Rechnung allein schützt Dich deshalb nicht vor verspäteter Zahlung.
Du kannst nicht jede Verzögerung verhindern. Du kannst Deinem Auftraggeber aber weniger Anlass geben, Mengen, Stunden oder Zusatzarbeiten infrage zu stellen.
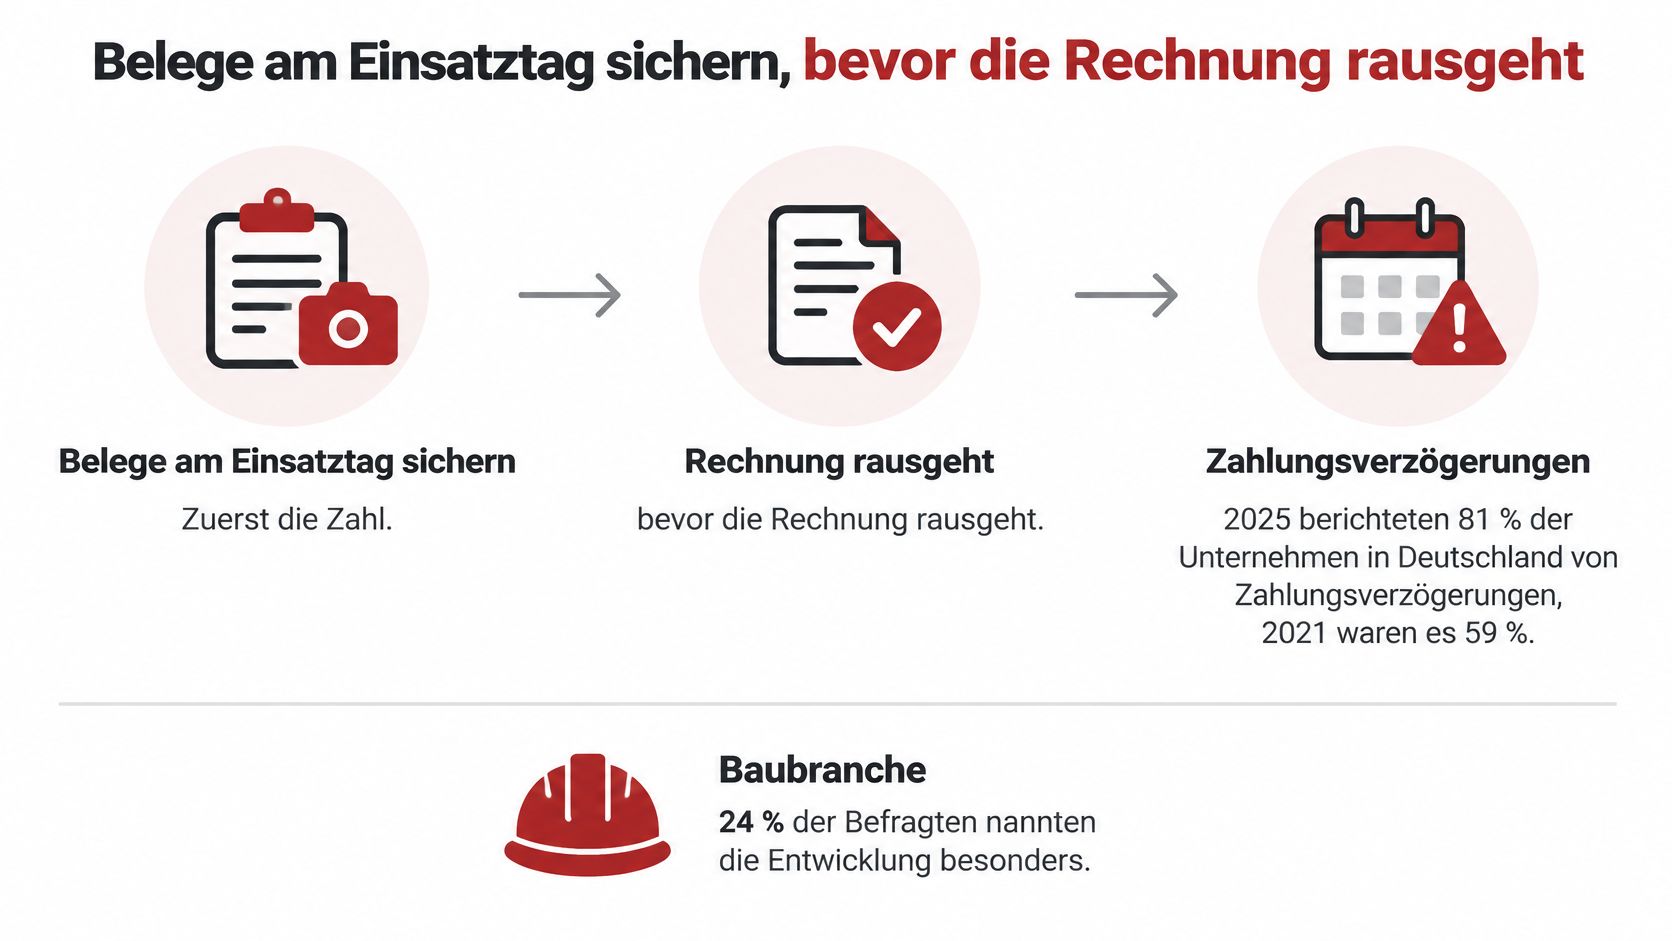
Der Belegpfad vom Einsatz bis zur Zahlung
- Zeiten direkt erfassen. Deine Mitarbeiter ordnen ihre Arbeitszeit noch auf der Baustelle dem Auftrag und der Tätigkeit zu. Ein Eintrag zur Untergrundvorbereitung hilft bei der Prüfung mehr als eine undifferenzierte Tagesstundenzahl.
- Fortschritt fotografieren. Sichere Übersichts- und Detailbilder. Ergänze Bauteil, Arbeitsbereich und Anlass, damit das Büro später weiß, was auf dem Foto zu sehen ist.
- Aufmaß bestätigen lassen. Halte die ausgeführten Mengen vor Ort fest und lass sie möglichst vom zuständigen Ansprechpartner bestätigen. Nach dem Verkleiden oder Überstreichen lässt sich manches nur schwer nachmessen.
- Nachträge schriftlich festhalten. Beschreibe die zusätzliche Leistung und sichere die Beauftragung. Lege beides beim ursprünglichen Auftrag ab.
- Abnahme dokumentieren. Erfasse Datum, Beteiligte, Unterschriften und gegebenenfalls offene Punkte. Trenne Restarbeiten von bereits erledigten Leistungen.
- Rechnung mit Nachweisen erstellen. Ordne jeder erklärungsbedürftigen Position den passenden Beleg zu. Verschicke relevante Anlagen mit, statt nur auf einen internen Ordner zu verweisen.
- Nach Fälligkeit nachfassen. Prüfe zunächst Zahlungseingang und mögliche Einwände. Schicke dann eine sachliche Zahlungserinnerung mit Rechnungsbezug.
So funktioniert's bei der Dachdecker-Kolonne
Deine Kolonne arbeitet am Objekt Hauptstraße 14. Die Mitarbeiter erfassen ihre Stunden am Auftrag, fotografieren den Arbeitsstand am Gerüst und hinterlegen die Freigabe für das zusätzliche Dachfenster.
Zeiten, Fotos und Fortschritte kommen direkt aus dem Einsatz zurück und müssen nicht nachgetragen werden. Das Büro kann daraus die Abrechnung vorbereiten, ohne die Kolonne aus der laufenden Arbeit zu holen.
Eine Fotoablage allein reicht allerdings nicht. Erst die Zuordnung zu Objekt, Position und Nachtrag macht aus einzelnen Dateien brauchbare Nachweise. Das kostet vor Ort etwas Aufmerksamkeit, erspart Dir später aber Sucharbeit und vermeidbare Diskussionen.
Pflichtangaben, die auf jeder Rechnung stehen
Die folgende Checkliste orientiert sich an den Pflichtangaben aus § 14 UStG. Sie gilt als Grundlage für eine reguläre Rechnung; besondere steuerliche Fälle brauchen den jeweils passenden Hinweis.
Pflichtangaben auf einer Rechnung für Bauleistungen
| Pflichtangabe | Was konkret hinein |
|---|---|
| Name und Anschrift des leistenden Betriebs | Vollständiger Firmenname und Anschrift, etwa Dein Dachdeckerbetrieb mit Geschäftsadresse |
| Name und Anschrift des Auftraggebers | Vollständiger Name und Anschrift des Vertragspartners, nicht nur ein Vorname oder die Baustellenadresse |
| Steuernummer oder USt-IdNr | Eine der beiden Nummern Deines Betriebs aus den hinterlegten Unternehmensdaten |
| Ausstellungsdatum | Tag der Rechnungsstellung, nicht automatisch der letzte Arbeitstag |
| Fortlaufende Rechnungsnummer | Eindeutige Nummer aus Deinem geordneten Nummernkreis |
| Menge und Art der Leistung | Position und Umfang, etwa erneuerte Dachrinne nach laufenden Metern und verwendetem Material |
| Leistungszeitpunkt | Datum oder Zeitraum der tatsächlichen Ausführung |
| Entgelt und mögliche Minderungen | Nettobetrag sowie vereinbarte Entgeltminderungen, etwa Skonto oder Rabatt |
| Steuersatz und Steuerbetrag | Anzuwendender Prozentsatz und Betrag oder der zutreffende steuerliche Hinweis |
Nummernkreis und Steuerkennung richtig hinterlegen
Ein Nummernkreis ist Dein festes System zur Vergabe von Rechnungsnummern. Du kannst beispielsweise mit einem Kürzel für Rechnungen und einer fortlaufenden Zählung arbeiten. Entscheidend sind eindeutige Nummern und eine nachvollziehbare Vergabe.
Organisiere die Zählung im Büro möglichst lückenlos. Eine fehlende Nummer ist aber nicht automatisch ein Rechtsverstoß. Bewahre stornierte Vorgänge auf und dokumentiere, warum eine Nummer nicht zu einer gültigen Rechnung geführt hat.
USt-IdNr bedeutet Umsatzsteuer-Identifikationsnummer. Die Steuernummer bekommst Du vom Finanzamt, die USt-IdNr vergibt das Bundeszentralamt für Steuern. Verwechsle diese Angaben nicht mit Deiner persönlichen steuerlichen Identifikationsnummer.
Beschreibe die Leistung so, dass jemand sie prüfen kann
Bei einer Dachrinnen-Erneuerung am Mehrfamilienhaus sollte die Position Material, Menge und Arbeitsumfang erkennen lassen. Trenne etwa Demontage, neue Dachrinne und zusätzliche Fallrohrarbeiten, wenn Du diese Leistungen getrennt kalkuliert hast. Ergänze die Objektadresse und den Ausführungszeitraum.
Eine pauschale Sammelbezeichnung zwingt den Auftraggeber dagegen zum Abgleich mit Angebot, Schriftverkehr und Baustellenunterlagen. Besonders bei Nachträgen bleibt dann offen, welche Leistung bereits enthalten war.
Eine gute Leistungsbeschreibung ist kein möglichst langer Text. Sie beantwortet eindeutig, was Du wo und wann ausgeführt hast.
Für Unternehmer beträgt die Aufbewahrungsfrist nach § 14b UStG acht Jahre; sie beginnt mit dem Schluss des Kalenderjahres der Rechnungsausstellung. Während dieser Frist müssen Rechnungen echt, unverändert und lesbar bleiben. Sichere deshalb nicht nur einen Ausdruck, sondern auch die maßgeblichen digitalen Rechnungsunterlagen.
Welche Angaben kannst Du in Deiner Rechnungssoftware fest vorbelegen, damit Dein Büro sie nicht bei jedem Auftrag erneut eintippen muss?
Abschlagsrechnung und Schlussrechnung im Vergleich
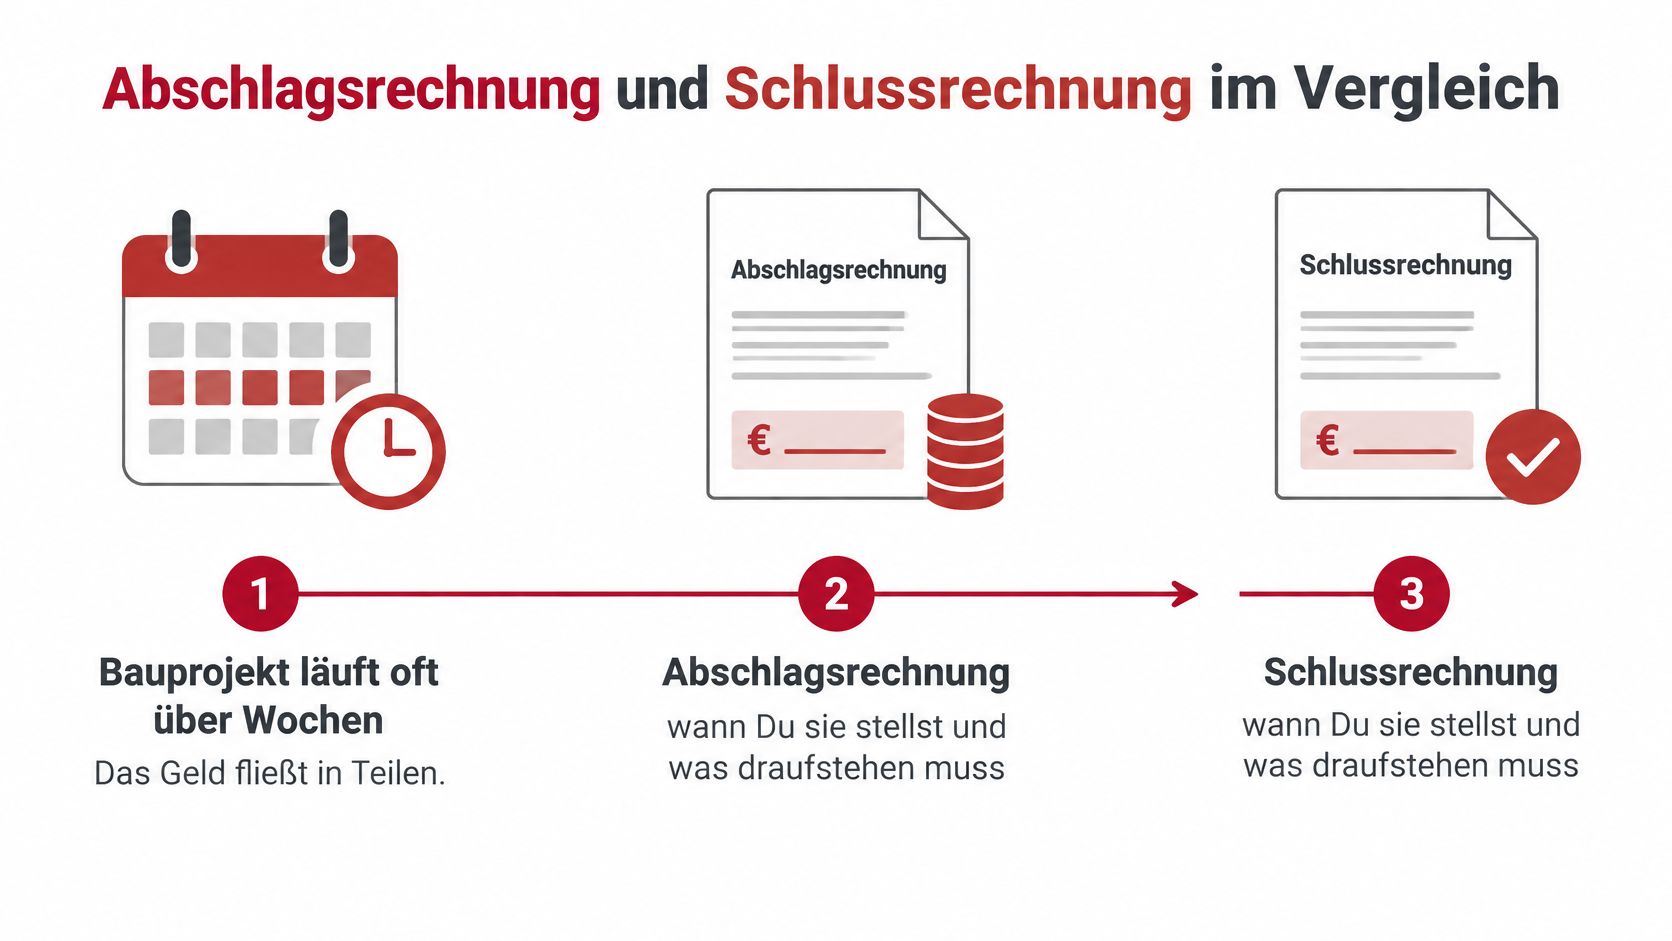
Beim Dachauftrag kaufst Du Material, planst die Kolonne und bezahlst laufende Kosten, bevor das Dach fertig ist. Deshalb solltest Du den Zahlungsablauf bereits mit dem Auftrag klären. Eine Anzahlung vor Arbeitsbeginn erfüllt dabei einen anderen Zweck als ein Abschlag für bereits ausgeführte Arbeiten.
Anzahlung, Abschlag und Schlussrechnung im Vergleich
| Rechnungsart | Wann gestellt | Was auf der Rechnung steht |
|---|---|---|
| Anzahlungsrechnung | Vor Beginn der Arbeiten, wenn vereinbart | Vereinbarter Betrag mit eindeutigem Bezug zum Auftrag |
| Abschlagsrechnung | Nach einer abgrenzbaren, nachweisbaren Leistung entsprechend Vertrag und Baufortschritt | Erbrachte Leistung nach Position sowie nachvollziehbare Darstellung bisheriger Abschläge |
| Schlussrechnung | Im üblichen Ablauf nach Fertigstellung und Abnahme | Gesamte Leistung einschließlich berechtigter Nachträge, abzüglich aller bisherigen Zahlungen |
Vom Auftrag bis zum fertigen Dach
Mit der Auftragsbestätigung stellst Du die vereinbarte Anzahlungsrechnung. Nach Gerüststellung und teilweise fertiggestellter Eindeckung rechnest Du den nachgewiesenen Leistungsstand ab. Ein weiterer Abschlag kann folgen, wenn die Eindeckung fertig ist und der vereinbarte Abrechnungsstand erreicht wurde.
Nach Fertigstellung und Abnahme erstellst Du die Schlussrechnung. Dort führst Du die gesamte ausgeführte Leistung auf. Bereits bezahlte Beträge ziehst Du nachvollziehbar ab, damit Dein Auftraggeber nur noch den offenen Rest überweist.
Gestellte Rechnungen und erhaltene Zahlungen sind nicht dasselbe. Ist ein Abschlag noch offen, darfst Du ihn in Deiner Zahlungsübersicht nicht als bezahlt behandeln. Zeige Rechnungsnummer, Rechnungsdatum, geforderten Betrag und tatsächlichen Zahlungseingang getrennt.
Du kannst Abschläge nach dem jeweiligen zusätzlichen Leistungsstand darstellen oder kumuliert abrechnen. Kumuliert heißt: Du zeigst den gesamten bisherigen Leistungswert und rechnest die bisherigen Beträge dagegen. Das erleichtert die Gesamtübersicht, verlangt aber eine besonders saubere Trennung zwischen abgerechnet und bezahlt.
Vertrag und Rechnung müssen zusammenpassen
§ 632a BGB regelt Abschlagszahlungen beim Werkvertrag. § 16 VOB/B ist relevant, wenn die VOB/B wirksam in Deinen Vertrag einbezogen wurde. Übernimm deshalb keine Zahlungsregel aus einem fremden Muster, ohne Deinen eigenen Vertrag zu prüfen.
Jede Abschlagsrechnung erhält eine eigene Rechnungsnummer und einen eindeutigen Auftragsbezug. Eine Abschlagsrechnung bedeutet außerdem nicht automatisch, dass der Auftraggeber eine eigenständige Teilleistung rechtlich abgenommen hat.
Für den Aufbau hilft Dir der Ratgeber zur Abschlagsrechnung. Praktisch entscheidend bleibt: Dein Auftraggeber muss den berechneten Baufortschritt erkennen und mit den Nachweisen abgleichen können.
Wann § 13b UStG auf der Rechnung auftaucht
Ein Elektrobetrieb installiert für einen Generalunternehmer die Elektrik im Neubau. Hier solltest Du vor der Rechnungsstellung prüfen, ob der Auftraggeber die Umsatzsteuer schuldet. Nicht jede Rechnung zwischen Unternehmen ist automatisch ein solcher Fall.
Nach § 13b UStG kann bei bestimmten Bauleistungen die Steuerschuldnerschaft auf den Leistungsempfänger übergehen. Übersetzt heißt das: Nicht Du meldest und zahlst die Umsatzsteuer für diesen Umsatz, sondern Dein Auftraggeber.
Wann § 13b UStG gilt und was auf der Rechnung steht
| Fall | Steuerschuldnerschaft | Was auf der Rechnung steht |
|---|---|---|
| Bauleistung an einen Bauunternehmer oder Generalunternehmer | Geht auf den Leistungsempfänger über, wenn die gesetzlichen Voraussetzungen erfüllt sind | Hinweis auf die Steuerschuldnerschaft, keine gesonderte Umsatzsteuer |
| Bauleistung an eine Privatperson | Bleibt grundsätzlich bei Dir | Bei regulärer Umsatzbesteuerung Steuersatz und Steuerbetrag |
| Planungs- oder Überwachungsleistungen | Von dieser Bauleistungsregel ausdrücklich nicht erfasst | Grundsätzlich normale Umsatzsteuer, sofern keine andere Sonderregel greift |
Prüfe Leistung und Auftraggeber getrennt
Erfasst sein können Arbeiten zur Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung eines Bauwerks. Die bloße Berufsbezeichnung Deines Kunden reicht für die Einordnung aber nicht aus.
Prüfe deshalb vor dem Versand:
- Leistung: Handelt es sich tatsächlich um eine betroffene Bauleistung oder etwa um reine Planung?
- Auftraggeberstatus: Sind die Voraussetzungen beim Leistungsempfänger geklärt und dokumentiert?
- Rechnungsvorlage: Verwendest Du den passenden Steuerhinweis und unterdrückst den gesonderten Steuerausweis?
Besonders bei Nachunternehmeraufträgen für Bauunternehmen oder Generalunternehmer gehört diese Prüfung zur Auftragsvorbereitung. Auch bei Bauträgern darfst Du die Behandlung nicht allein aus der Bezeichnung ableiten.
Der Hinweis gehört zur Rechnung
Wenn die Regelung zutrifft, kannst Du im Rechnungsfuß folgenden Hinweis verwenden:
Steuerschuldnerschaft des Leistungsempfängers gemäß § 13b UStG.
Weise dabei keine Umsatzsteuer gesondert aus. Verwende auch keine Vorlage, die den Vorgang bloß als steuerfrei bezeichnet. Der Unterschied ist wichtig: Die Steuer entfällt nicht, sondern der Auftraggeber schuldet sie.
Lass einen unklaren Fall vor dem ersten Versand von Deiner Steuerberatung einordnen. Das ist meist weniger Aufwand als eine spätere Rechnungskorrektur samt Rückabwicklung einer Zahlung. Weitere Hinweise zur Umsetzung findest Du unter Rechnung ohne Umsatzsteuer nach § 13b.
Typische Fehler und wie Du sie vermeidest
Ein falscher Steuerausweis kann mehr Arbeit verursachen als ein Schreibfehler in der Objektadresse. Prüfe steuerlich kritische Fälle deshalb zuerst. Danach kontrollierst Du Leistungsumfang, Zahlungsabzüge, Zustellung und die unveränderte Ablage.
Fehler, Folgen und Abhilfe bei Rechnungen am Bau
| Fehler | Folge | Abhilfe |
|---|---|---|
| § 13b-Fall mit ausgewiesener Umsatzsteuer | Korrekturen und Rückfragen vom Finanzamt | Zutreffenden Hinweis aufnehmen und keine gesonderte Steuer ausweisen |
| Pauschale Leistungsbeschreibung | Rückfragen oder Zurückweisung durch den Auftraggeber | Positionen, Objekt und Ausführungszeitraum einzeln nennen |
| Abschläge in der Schlussrechnung nicht berücksichtigt | Gefahr einer doppelten Zahlung oder Streit über den Restbetrag | Bisherige Abschläge mit Nummer und Datum aufführen und erhaltene Zahlungen abziehen |
| Erforderliche Leitweg-ID fehlt beim öffentlichen Auftraggeber | Rechnung kann trotz richtiger Leistungsdaten abgelehnt werden | Leitweg-ID, Format und Übermittlungsweg vorab klären |
| Ausgestellte Rechnung nachträglich überschrieben | Ursprünglicher Beleg und Änderungen sind nicht mehr nachvollziehbar | Dokumentierte Berichtigung oder Storno mit neuer Rechnung statt stiller Änderung |
Die Rechnung muss auch richtig ankommen
Die Leitweg-ID funktioniert wie eine digitale Zustelladresse für öffentliche Auftraggeber. Sie hilft, Deine Rechnung der zuständigen Stelle zuzuordnen. Die E-Rechnungsverordnung des Bundes regelt zusätzliche Anforderungen an elektronische Rechnungen im Bundesbereich; bei Ländern und Kommunen musst Du die jeweiligen Vorgaben beachten.
Bei einer Dachreparatur für eine kommunale Einrichtung fragst Du deshalb schon bei der Auftragsklärung nach den Rechnungsdaten. Notiere zuständige Stelle, gefordertes Format, Übermittlungsweg und erforderliche Referenzen im Auftrag.
Ein technisch erfolgreicher E-Mail-Versand beweist noch nicht, dass die Behörde Deine Rechnung angenommen hat. Bewahre deshalb auch Eingangsbestätigungen oder Fehlermeldungen aus dem vorgesehenen Übermittlungsweg auf.
Fehler berichtigen statt Dateien austauschen
Entdeckst Du nach dem Versand einen Fehler, behalte den ursprünglichen Beleg. Erstelle eine eindeutig zugeordnete Berichtigung oder storniere die Rechnung und stelle sie korrekt neu aus. Einfach dieselbe Datei unter derselben Nummer zu überschreiben, ist keine saubere Lösung.
Auch der Begriff Gutschrift braucht Aufmerksamkeit. Umgangssprachlich ist damit oft ein Storno gemeint, steuerlich kann er eine Abrechnung durch den Leistungsempfänger bezeichnen. Nutze in Deinem Ablauf eindeutige Bezeichnungen.
Vor dem Versand: Vergleiche nicht nur die Endsumme. Prüfe auch, ob Du jede Änderung vom ursprünglichen Auftrag bis zur Rechnung erklären kannst.
E-Rechnung und Leitweg-ID bei öffentlichen Auftraggebern
Bei einer Bauabrechnung für einen öffentlichen Auftraggeber müssen die strukturierten Rechnungsdaten und die detaillierte Leistungsaufstellung zusammenpassen. Eine PDF-Datei allein ist keine E-Rechnung im strukturierten Format. Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können, erläutert die IHK zu Essen zur E-Rechnung.
Strukturierte Rechnung und Anlage verbinden
Bei einem Elektroauftrag am Mehrfamilienhaus kannst Du den Rechnungsbetrag im strukturierten Teil ausweisen und das Leistungsverzeichnis (LV) als lesbare Anlage beifügen. Kläre vorab mit dem öffentlichen Auftraggeber, welche Inhalte im strukturierten Teil stehen müssen und wie die Anlage darauf verweisen soll. Die Hinweise der IHK zur E-Rechnung geben Orientierung; die konkreten Vorgaben des Auftraggebers sind maßgeblich. Pflichtangaben gehören weiterhin in die Rechnung.
Für die Zuordnung sollten Rechnung und Anlage dieselben Bezüge enthalten:
- Strukturierter Rechnungsteil: Gewerk Elektroinstallation, Betrag und erforderliche Rechnungsangaben.
- Leistungsort: Objektadresse passend zum Auftrag.
- LV-Referenz: Bezeichnung und maßgeblicher Stand des Leistungsverzeichnisses.
- Eingebettete Anlage: Abgerechnete Positionen, Mengen, Einheitspreise und zugehörige Nachweise.
- Eindeutige Zuordnung: Rechnungsnummer und LV-Bezug auch auf der Anlage.
Gib der Anlage einen aussagekräftigen Dateinamen mit Rechnungsbezug. So lässt sie sich leichter dem Auftrag und der Rechnung zuordnen.
Vor dem Hochladen kurz prüfen
Öffne die erzeugte Rechnung in einer geeigneten Anzeige und kontrolliere, ob Anlage und strukturierte Angaben lesbar sind und zusammenpassen. Stimmen die Gewerksummen mit der detaillierten Abrechnung überein? Sind alle Anlagen enthalten?
Eine GAEB-Datei dient dem Austausch von Leistungsverzeichnissen und Bauabrechnungsdaten. Liefere sie ergänzend mit, wenn der Auftraggeber sie verlangt. Sie ersetzt nicht automatisch die geforderte Rechnung.
Kläre außerdem, wo die Leitweg-ID und weitere Auftragsreferenzen einzutragen sind. Der Ratgeber zur XRechnung erklärt den Unterschied zwischen einem strukturierten Rechnungsformat und einer gewöhnlichen PDF-Datei.
Deine nächste Rechnung vor dem Versand prüfen
Eine prüfbare Bauleistungsrechnung verbindet vollständige Angaben mit der richtigen Rechnungsart und dem passenden Steuerhinweis. Die Nachweise sollten schon bereitliegen, bevor Du den Rechnungsentwurf öffnest. Fehlende Belege lassen sich nicht durch einen sauber formatierten Rechnungsfuß ersetzen.
Dein kurzer Versandcheck
- Leistung eindeutig: Sind Objekt, Arbeitsumfang, Mengen und Ausführungszeitraum verständlich beschrieben?
- Bezüge vollständig: Passen Rechnungsnummer, Vertrag und gegebenenfalls bisherige Abschläge zusammen?
- Steuerbehandlung geklärt: Ist der Hinweis auf die Steuerschuldnerschaft enthalten, falls er zutrifft?
- Öffentlicher Auftrag korrekt adressiert: Sind erforderliche Leitweg-ID, Referenzen und Übermittlungsweg geprüft?
- Nachweise vorhanden: Liegen Aufmaß, Zeiten, Fotos, Nachtragsfreigaben und erforderliche Abnahmeunterlagen beim Auftrag?
Lege im Betrieb fest, wer diese Prüfung übernimmt. Bei unklaren Mengen geht die Rechnung zurück an die Bauleitung, bei offenen Steuerfragen an die zuständige Bürokraft und Steuerberatung. So bleibt ein Entwurf ein Entwurf, bis die offenen Punkte geklärt sind.
Unser Ablauf bei craftivo beginnt früher: Auftrag vorbereiten, Einsätze klar planen, Zeiten und Fortschritt erfassen sowie Fotos und Berichte sichern. Mit unseren Funktionen für Büro und Baustelle bündelst Du Angebote und Rechnungen mit Zahlungsstatus, Zeiterfassung und Baustellenfotos im selben Auftrag, statt die Belege zusammenzusuchen.
Nimm Deine nächste Abschlagsrechnung als Ausgangspunkt und prüfe zuerst die zugehörigen Nachweise. Wenn Du diesen Ablauf gemeinsam mit Deinem Team ausprobieren möchtest: craftivo 14 Tage kostenlos testen.
Häufige Fragen zu Rechnungen für Bauleistungen
Darf ich bei einer Abschlagsrechnung nur einen Teilbetrag nennen?
Ja, Du rechnest mit einem Abschlag einen Teil des Auftrags ab. Ein alleinstehender Betrag ohne nachvollziehbaren Leistungsbezug reicht für eine saubere Prüfung aber nicht. Nenne Vertrag, Leistungsstand und Rechnungsnummer und stelle bisherige Abschläge so dar, dass Dein Auftraggeber die Abrechnung nachvollziehen kann.
Wie lange muss ich Rechnungen aufbewahren?
Für Unternehmer gilt grundsätzlich die gesetzliche Aufbewahrungsfrist nach § 14b UStG. Sie beginnt mit dem Schluss des Kalenderjahres, in dem Du die Rechnung ausgestellt hast. Sorge während der gesamten Frist dafür, dass die maßgeblichen Unterlagen unverändert, lesbar und zugänglich bleiben.
Reicht eine PDF-Datei per E-Mail an eine Behörde?
Verlass Dich nicht darauf. Öffentliche Auftraggeber verlangen häufig eine strukturierte E-Rechnung, bestimmte Referenzen und einen festgelegten Übermittlungsweg. Lass Dir die Rechnungsanforderungen bei der Auftragsklärung geben und hinterlege sie dort, wo Dein Büro später abrechnet.
Was mache ich, wenn ich nach dem Versand einen Fehler entdecke?
Überschreibe die versandte Rechnung nicht. Erstelle eine nachvollziehbare Berichtigung mit Bezug zur ursprünglichen Rechnung oder einen Storno und anschließend eine neue Rechnung. Informiere Deinen Auftraggeber, welcher Beleg gilt, damit er nicht versehentlich beide bezahlt.
Mit Craftivo hältst Du Angebote, Rechnungen, Zahlungsstatus und Baustellennachweise beim selben Auftrag zusammen. Prüfe an Deiner nächsten Bauabrechnung, ob Dein Büro alle Angaben ohne Rückruf bei der Kolonne findet: craftivo 14 Tage kostenlos testen.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen