Was ist Aktivvermögen? Einfach erklärt mit Beispielen
Aktivvermögen sind alle Vermögensgegenstände, die auf der Aktivseite der Bilanz stehen, also alles, was Dein Betrieb besitzt und einsetzt, von der Werkstatthalle bis zur offenen Kundenrechnung. Dein Transporter steht vor der Tür, das Materiallager ist voll, aber für die nächste Lohnzahlung wird's knapp? Genau deshalb musst Du unterscheiden zwischen dem, was Dein Betrieb auf dem Papier hat, und dem Geld, das Du tatsächlich ausgeben kannst.
Inhaltsverzeichnis
- Was Aktivvermögen in einem Satz bedeutet
- Anlage- oder Umlaufvermögen welche Posten dazugehören
- Gemischt genutzte Gegenstände richtig zuordnen
- Aktivseite und Passivseite zusammen lesen
- Bilanzwert ist nicht das Geld auf dem Konto
- Deinen Aktivvermögen-Check im Betrieb starten
- Häufige Fragen zu Aktivvermögen und Bilanz
Was Aktivvermögen in einem Satz bedeutet
Aktivvermögen ist der Sammelbegriff für die Vermögensgegenstände auf der Aktivseite Deiner Bilanz. Eine Bilanz stellt zu einem bestimmten Stichtag gegenüber, welche Werte Dein Betrieb hat und wie diese finanziert sind. Links steht die Aktivseite, rechts die Passivseite mit der Herkunft des Kapitals.
Denk an eine Inventarliste Deiner Werkstatt. Darauf stehen nicht nur Transporter, Leitern und Maschinen, sondern auch Materialvorräte, offene Kundenrechnungen und das Guthaben auf dem Geschäftskonto. Die Bilanz ergänzt diese Bestandsaufnahme um die jeweiligen Werte.
Merksatz: Aktivvermögen beschreibt Deinen betrieblichen Vermögensbestand, nicht Dein frei verfügbares Budget.
Was der Begriff im Alltag umfasst
Bei einem Malerbetrieb gehören beispielsweise diese Dinge dazu:
- Transporter und Gerüst: Damit bringst Du die Kolonne zum Objekt und führst Arbeiten aus.
- Farbvorrat: Das Material liegt bereit oder ist für einen Auftrag vorgesehen.
- Kundenforderungen: Du hast Leistungen abgerechnet, die Kunden aber noch nicht bezahlt.
- Girokonto: Darauf liegt das bereits verfügbare Bankguthaben.
In manchen Texten findest Du dafür den Begriff Bruttovermögen. Brutto bedeutet hier: Die Schulden sind noch nicht abgezogen. Deshalb darfst Du Aktivvermögen nicht mit dem Vermögen gleichsetzen, das nach Begleichung aller Verpflichtungen übrig bliebe.
Auch für die Bewertung gibt's keinen einheitlichen Prozentsatz. Das Bewertungsgesetz unterscheidet unter anderem den gemeinen Wert, also vereinfacht den unter üblichen Bedingungen erzielbaren Verkaufspreis, und den Teilwert als besonderen steuerlichen Bewertungsmaßstab.
Für Deine erste Orientierung reichen die großen Gruppen: Anlagevermögen und Umlaufvermögen. Damit kannst Du die üblichen Posten Deines Betriebs bereits sinnvoll sortieren.
Anlage- oder Umlaufvermögen welche Posten dazugehören
| Posten | Bilanzgruppe | Beispiel aus dem Handwerk | Einordnung |
|---|---|---|---|
| Montagefahrzeug | Anlagevermögen | Transporter für den Kundendienst | langfristig im Betrieb |
| Maschinen und Werkzeuge | Anlagevermögen | Kompressor, Akkuschrauber-Set, Fliesenschneider | dauerhaft im Einsatz |
| Betriebs- und Geschäftsausstattung | Anlagevermögen | Werkstattregale, Büromöbel | dauerhaft im Betrieb |
| Grundstücke und Gebäude | Anlagevermögen | eigene Werkstatthalle | langfristig gebunden |
| Materialbestand | Umlaufvermögen | Rohre und Fittings für einen Auftrag | wird im Auftrag verbraucht |
| Unfertige Leistungen | Umlaufvermögen | halb fertige Fassade vor der Abnahme | noch nicht abgerechnet |
| Offene Kundenforderungen | Umlaufvermögen | Rechnung für eine Badsanierung, noch unbezahlt | Zahlung steht aus |
| Bankguthaben und Kasse | Umlaufvermögen | Kontostand am Monatsende | sofort verfügbar |
Die Tabelle zeigt die typische Zuordnung. Bei unfertigen Leistungen reicht allerdings die Aussage „noch nicht abgerechnet“ allein nicht aus: Entscheidend ist auch, welchen Leistungsstand Du erreicht hast und wie dieser bilanziell zu behandeln ist.
Wie die Aktivseite aufgebaut ist
Der Bilanzrahmen nach § 266 HGB, dem Handelsgesetzbuch, enthält neben Anlage- und Umlaufvermögen weitere aktive Posten. Die Darstellung zur deutschen Jahresabschlussgliederung von Openaccountants nennt aktive Rechnungsabgrenzungsposten sowie gegebenenfalls aktive latente Steuern und einen aktiven Unterschiedsbetrag aus der Vermögensverrechnung.
Aktive Rechnungsabgrenzung bedeutet vereinfacht: Du hast bereits etwas bezahlt, das wirtschaftlich zu einer späteren Zeit gehört. Aktive latente Steuern bilden mögliche spätere steuerliche Entlastungen aus unterschiedlichen Wertansätzen ab. Der Unterschiedsbetrag aus der Vermögensverrechnung ist ein Sonderposten, der etwa bei der Verrechnung bestimmter Verpflichtungen mit zugehörigem Vermögen entstehen kann.
Das Anlagevermögen selbst besteht aus unterschiedlichen Arten:
- Immaterielle Vermögensgegenstände: Das sind Werte ohne körperliche Form, beispielsweise eine entgeltlich erworbene Software-Lizenz.
- Sachanlagen: Dazu gehören greifbare Gegenstände wie Deine Werkstatthalle oder eine Maschine.
- Finanzanlagen: Das sind langfristige finanzielle Bindungen, beispielsweise eine Beteiligung an einem anderen Unternehmen.
Der Zweck entscheidet, nicht der Kalender
Anlagevermögen dient Deinem Betrieb dauerhaft. Umlaufvermögen wird verbraucht, verkauft oder in Geld umgewandelt. Für die Zuordnung zählt die betriebliche Zweckbestimmung, nicht allein die tatsächliche Haltedauer, wie das Fachkapitel zur Bilanzierung bei Springer erläutert.
Ein Transporter, den ausschließlich Deine Kolonne nutzt, gehört typischerweise zum Anlagevermögen. Seine Anschaffung wird nicht einfach mit einer Tankrechnung gleichgesetzt. Wie sich die Anschaffungskosten über die Nutzung verteilen, erklärt der Beitrag zur Abschreibung für Kfz.
Anders sieht's mit Farbe aus, die Du für ein Mehrfamilienhaus einkaufst und im Beispiel innerhalb von drei Wochen verarbeitest. Der Betrieb nutzt diesen Vorrat für den Auftrag, statt ihn dauerhaft als Arbeitsmittel einzusetzen. Das ist Umlaufvermögen.
Ein Laptop für die Büroarbeit gehört dagegen grundsätzlich zum Anlagevermögen. Auch wenn Du ihn täglich für wechselnde Projekte nutzt, bleibt sein betrieblicher Zweck derselbe.
Diese Fragen helfen beim Sortieren
- Dauerhafter Einsatz: Soll der Gegenstand länger als ein Jahr im Betrieb bleiben? Das ist ein Anhaltspunkt, keine starre Zuordnungsgrenze.
- Auftragsbezug: Hast Du ihn für einen einzelnen Auftrag gekauft, oder nutzt Du ihn für viele Einsätze?
- Verbrauch oder Verkauf: Wird er verarbeitet, weiterverkauft oder als Arbeitsmittel behalten?
Bei geleasten Fahrzeugen, Software und Anzahlungen lohnt sich die Abstimmung mit Deinem Steuerberater. Vertragsgestaltung und Bilanzierungsregeln entscheiden mit. Er klärt mit Dir die genaue Zuordnung, bevor aus einer schnellen Vermutung eine falsche Buchung wird.
Gemischt genutzte Gegenstände richtig zuordnen
Die folgenden Grenzen gelten für bewegliche Wirtschaftsgüter, also beispielsweise Fahrzeuge und Geräte. Die steuerlichen Nutzungsgrenzen stehen in den Einkommensteuer-Hinweisen des Bundesfinanzministeriums: Bei mehr als 50 % betrieblicher Nutzung liegt notwendiges Betriebsvermögen vor, bei 10 bis 50 % kommt gewillkürtes Betriebsvermögen infrage und bei mehr als 90 % privater Nutzung notwendiges Privatvermögen.
| Nutzung | Zuordnung | Hinweis |
|---|---|---|
| mehr als 50 % betrieblich | notwendiges Betriebsvermögen, vollständig | Transporter, der fast nur für Aufträge fährt |
| 10 bis 50 % betrieblich | gewillkürtes Betriebsvermögen möglich | objektiver Zusammenhang mit dem Betrieb nötig |
| mehr als 90 % privat | notwendiges Privatvermögen | kein Betriebsvermögen |
| unter 10 % betrieblich | notwendiges Privatvermögen | im Einzelfall mit Steuerberater klären |
Was die Zuordnung praktisch bedeutet
Notwendiges Betriebsvermögen gehört steuerlich zum Betrieb, ohne dass Du frei darüber entscheiden kannst. Nutzt Du den Handwerker-Transporter überwiegend für Kundendienst und Baustellen, macht die private Fahrt am Wochenende daraus nicht automatisch Privatvermögen.
Gewillkürtes Betriebsvermögen bedeutet, dass unter den genannten Voraussetzungen ein Zuordnungswahlrecht besteht. Eine Maschine, die Du sowohl auf Kundenbaustellen als auch privat im Garten einsetzt, kann darunterfallen. Dafür muss ein objektiver betrieblicher Zusammenhang bestehen und die Zuordnung Deinen Betrieb fördern können.
Notwendiges Privatvermögen bleibt dagegen privat. Ein Gerät wird nicht allein deshalb zum Betriebsvermögen, weil Du damit gelegentlich einen betrieblichen Handgriff erledigst.
Die Zuordnung beantwortet noch nicht, wie eine private Fahrzeugnutzung steuerlich oder auf einer Lohnabrechnung wirkt. Wenn Du einen Firmenwagen für Mitarbeiter einordnen möchtest, bietet der Beitrag Gehaltseinbußen durch den Firmenwagen 2026 von Brutto-Netto-Check ergänzende Orientierung.
Halte zuerst fest, wer ein Fahrzeug oder Gerät wofür nutzt. Entscheide danach über die steuerliche Zuordnung.
Dokumentiere Fahrten, Einsatzzeiten und private Nutzung nachvollziehbar. Übertrage die Grenzen nicht ungeprüft auf Gebäude oder andere unbewegliche Werte.
Aktivseite und Passivseite zusammen lesen
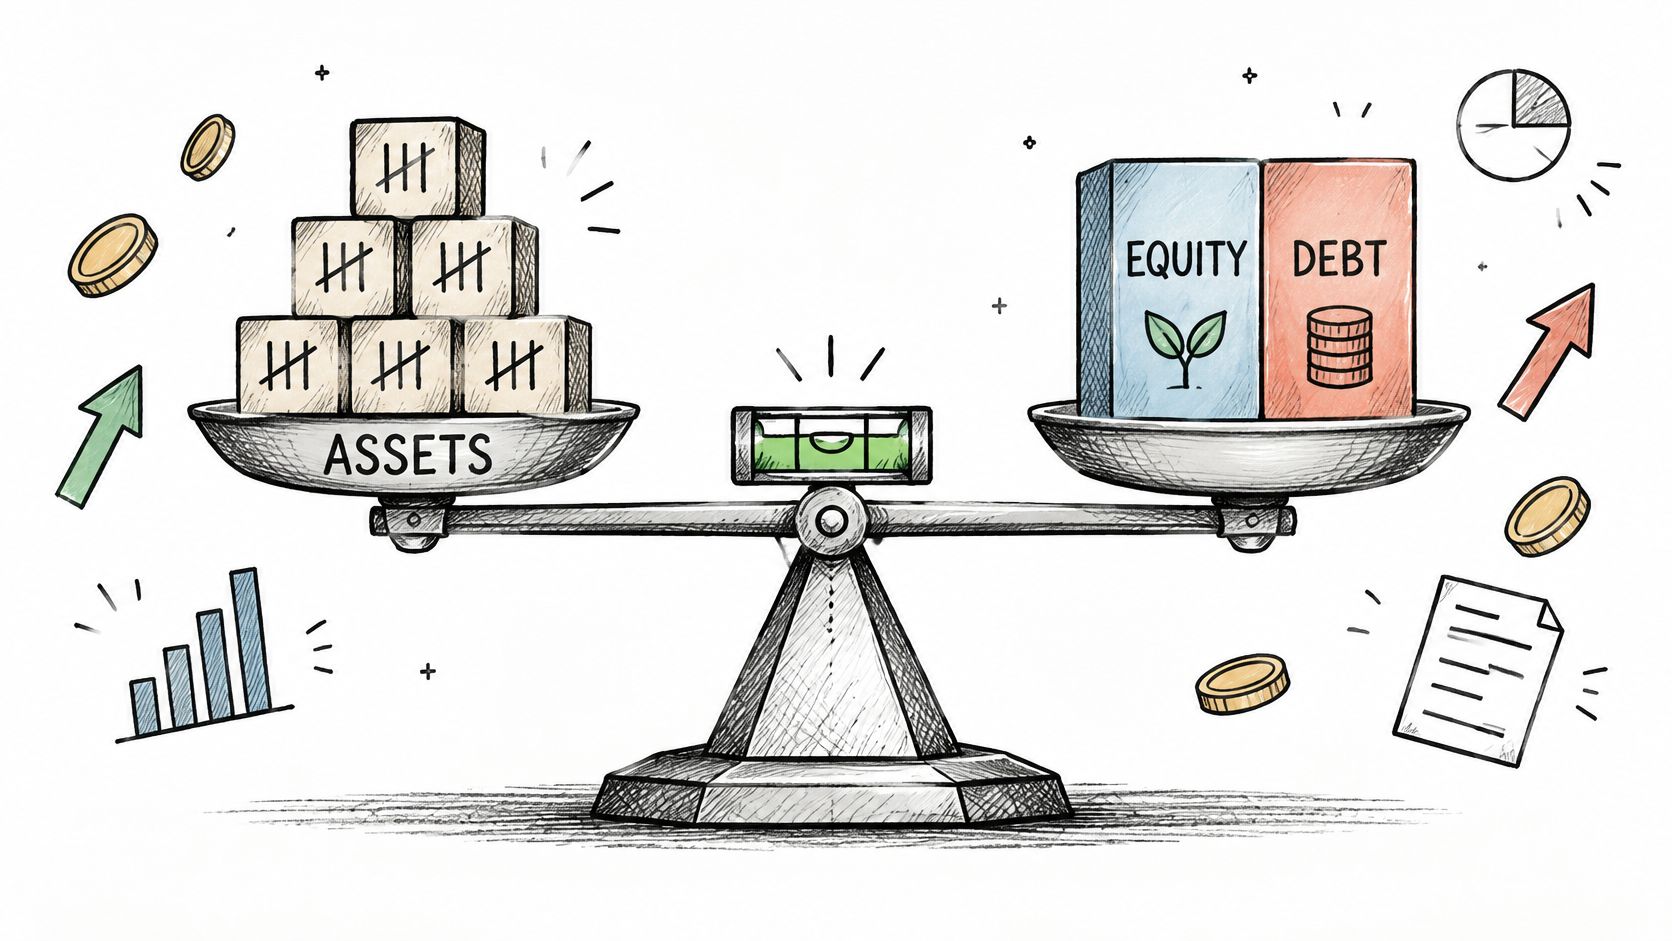
Die Bilanz ist immer ausgeglichen. Der Summe der Aktiva steht auf der Passivseite die Finanzierung gegenüber, vereinfacht durch Eigenkapital und Fremdkapital.
| Seite | Zeigt | Beispiel aus dem Handwerk | Frage, die sie beantwortet |
|---|---|---|---|
| Aktivseite | was der Betrieb besitzt | Transporter, Materiallager, Bankguthaben | Was habe ich? |
| Eigenkapital (Passivseite) | Geld der Inhaber | eingezahltes Kapital, Gewinne der Vorjahre | Wie viel gehört mir? |
| Fremdkapital (Passivseite) | Geld von Dritten | Bankkredit, offene Lieferantenrechnung, Anzahlung | Wem schulde ich etwas? |
Eigenkapital umfasst nicht nur Geld, das Du eingezahlt hast. Auch Gewinne, die im Betrieb bleiben, können dazugehören. Fremdkapital stammt dagegen von anderen, etwa Banken, Lieferanten oder Kunden, die eine Anzahlung geleistet haben.
Gleiche Vermögenswerte, andere Finanzierung
Ein reales Beispiel liefert die Bilanz der IHK Lippe zu Detmold für 2024: Aktiva und Passiva betragen jeweils 8.527.816,61 Euro, das Anlagevermögen beträgt 4.635.523,11 Euro. Das Anlagevermögen ist also nur ein Teil der Aktivseite. Die Bilanzsumme umfasst dagegen sämtliche dort ausgewiesenen Posten.
Für ein vereinfachtes Rechenbeispiel nehmen wir zwei Handwerksbetriebe mit jeweils 200.000 Euro Aktiva:
- Betrieb mit hoher Kreditfinanzierung: Bei angenommenen 180.000 Euro Fremdkapital verbleiben rechnerisch 20.000 Euro Eigenkapital.
- Betrieb mit geringer Kreditfinanzierung: Bei angenommenen 20.000 Euro Fremdkapital verbleiben rechnerisch 180.000 Euro Eigenkapital.
Beide haben im Beispiel gleich hohe Vermögenswerte. Trotzdem unterscheiden sich ihre Verpflichtungen und damit ihre Finanzierung deutlich.
Die Passivseite ist deshalb kein eigenes Passivvermögen, sondern die Gegenseite zur Mittelverwendung. Frag beim Blick auf einen neuen Transporter nicht nur nach seinem Wert, sondern auch nach Kredit, Laufzeit und fälligen Raten. Lies Aktivseite und Passivseite immer zusammen.
Bilanzwert ist nicht das Geld auf dem Konto
Eine gut ausgestattete Werkstatt kann hohes Aktivvermögen ausweisen und trotzdem knapp bei Kasse sein. Liquidität bedeutet Zahlungsfähigkeit: Du brauchst rechtzeitig verfügbares Geld, um Löhne, Material und Steuern zu bezahlen.
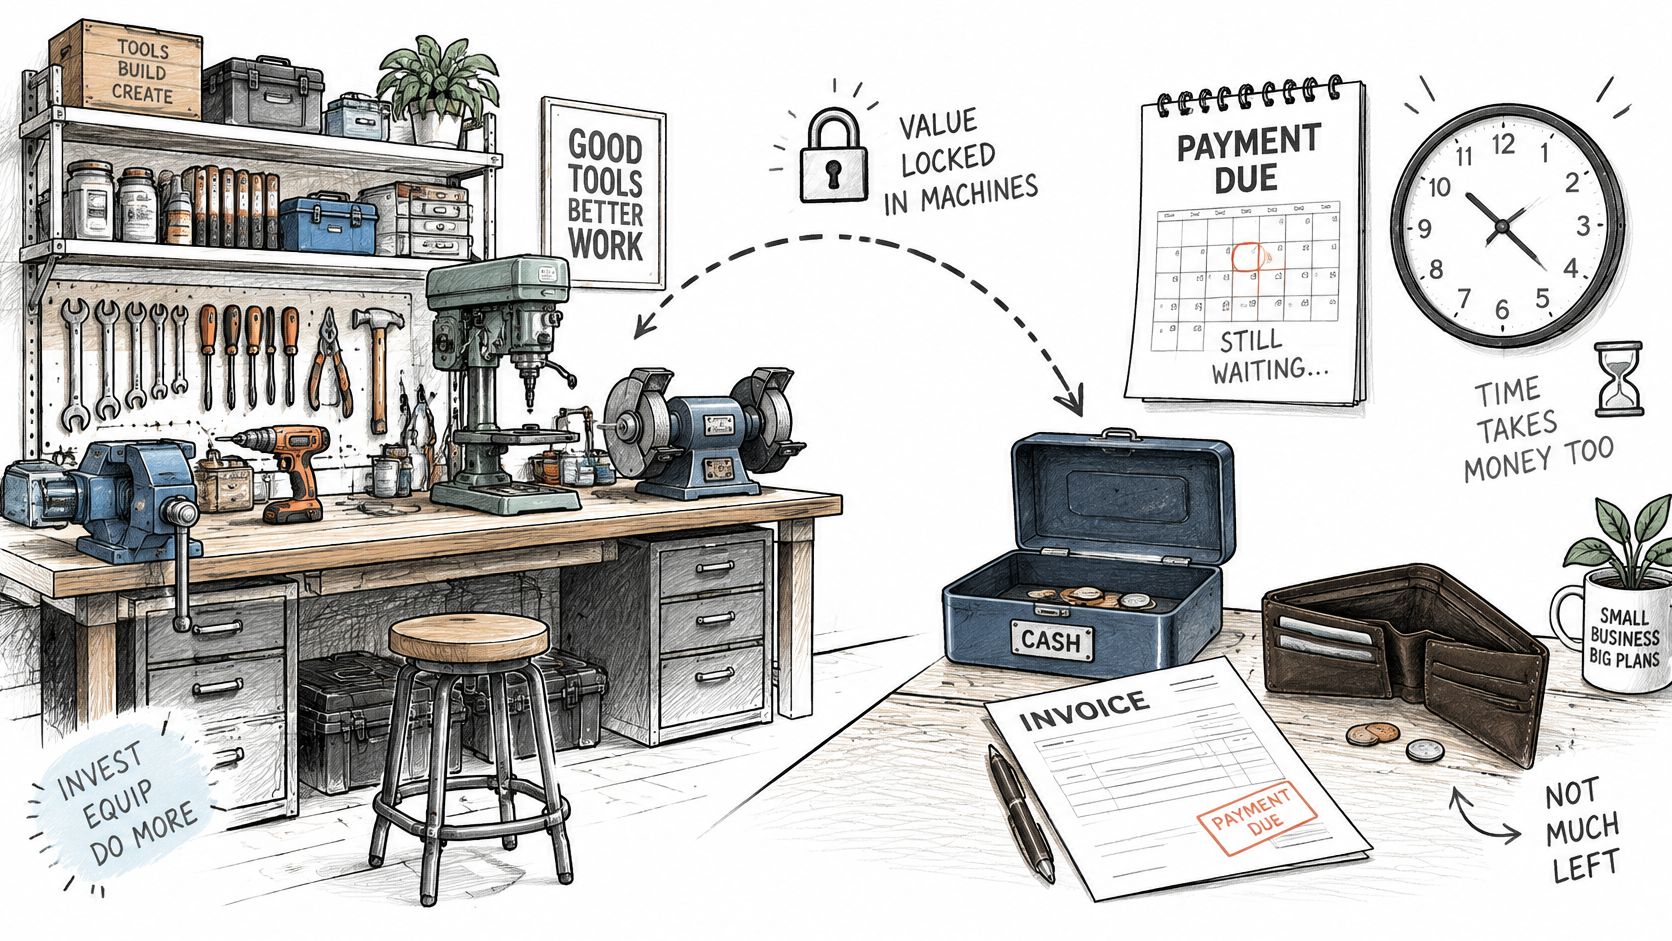
Nehmen wir eine Badsanierung mit einem angenommenen Rechnungsbetrag von 12.000 Euro. Die offene Kundenrechnung stellt eine Forderung dar, aber Du kannst damit noch keine Gehälter überweisen. Die Unterscheidung zwischen Vermögenswerten und verfügbaren Zahlungsmitteln gehört zur betriebswirtschaftlichen Betrachtung, wie sie auch die Präsentation zur Rechnungslegung auf der Website der Wirtschaftsuniversität Wien behandelt.
Was bei einer offenen Rechnung zählt
Der Nominalwert ist der ursprüngliche Forderungsbetrag. Ist die Rechnung im Beispiel seit 90 Tagen offen, musst Du prüfen, ob Du noch mit der vollständigen Zahlung rechnen kannst. Bei erkennbaren Ausfallrisiken darfst Du den ursprünglichen Betrag nicht ungeprüft als werthaltig behandeln.
Für Deinen betrieblichen Überblick brauchst Du:
- Forderungslaufzeit: Seit wann wartest Du auf die Zahlung?
- Zahlungsstatus: Ist die Rechnung fällig, gemahnt oder vom Kunden beanstandet?
- Liquiditätsplanung: Welche Zahlungen musst Du bis zum erwarteten Geldeingang leisten?
- Nachkalkulation: Haben Arbeitszeit und Materialverbrauch zur abgerechneten Leistung gepasst?
Buchmäßig vorhanden ist nicht gleich tatsächlich verfügbar.
Führe Rechnung, Leistungsnachweise und Projektinformationen am selben Auftrag. Dann erkennst Du schneller, ob eine Zahlung ausbleibt oder eine fehlende Dokumentation die Abrechnung verzögert. Für Bargeldbewegungen ergänzt eine sauber geführte Kasse diesen Überblick, praktische Hinweise findest Du im Beitrag zur App fürs Kassenbuch.
Kennst Du Deine offenen Forderungen und deren Alter?
Deinen Aktivvermögen-Check im Betrieb starten
- Bestand auflisten und sortieren. Erfasse Fahrzeuge, Geräte, Ausstattung, Vorräte, unfertige Leistungen, Forderungen und Guthaben. Ordne jeden Posten dem Anlage- oder Umlaufvermögen zu und markiere offene Fragen für Deinen Steuerberater.
- Gemischte Nutzung dokumentieren. Halte bei gemeinsam betrieblich und privat genutzten Fahrzeugen oder Geräten den betrieblichen Nutzungsanteil schriftlich fest. Ergänze nachvollziehbare Nachweise statt einer bloßen Schätzung.
- Offene Rechnungen nach Alter sortieren. Markiere für Deinen internen Check alles, was länger als 30 Tage offen ist. Das ist eine organisatorische Prüfhilfe, keine allgemeine gesetzliche Zahlungsfrist, prüfe zusätzlich das vereinbarte Zahlungsziel.
Den Auftragsstand fürs Büro nutzbar machen
In craftivo bleiben Rechnungen, Zeiterfassung, Fotos und Projektdokumente am Auftrag. Wir bieten die Nutzung mobil und im Browser, damit Büro und Baustelle mit denselben Infos statt mit doppelter Pflege arbeiten. So kannst Du Zahlungsstände und noch abzurechnende Arbeiten leichter zuordnen, die bilanzielle Bewertung klärst Du weiterhin mit Deinem Steuerberater.
Einen Überblick bieten die Funktionen. Für einen Fassadenauftrag oder die Renovierung eines Mehrfamilienhauses findest Du passende Anwendungsfälle auf der Seite für Malerbetriebe.
Achte dabei auf nachvollziehbare Belege und geregelte Abläufe. Was die GoBD, die Grundsätze für ordnungsmäßige digitale Buchführung und Aufbewahrung, dafür bedeuten, erklärt unser GoBD-Ratgeber.
Starte mit einem laufenden Auftrag und prüfe, welche Nachweise bis zur Rechnung fehlen. Wenn Du diesen Ablauf gemeinsam im Büro und auf der Baustelle nutzen möchtest: craftivo 14 Tage kostenlos testen.
Häufige Fragen zu Aktivvermögen und Bilanz
Muss ich als Handwerker eine Bilanz erstellen?
Nicht jeder Handwerksbetrieb muss bilanzieren. Entscheidend sind unter anderem Rechtsform sowie handelsrechtliche und steuerliche Buchführungspflichten; bei der steuerlichen Pflicht nach § 141 AO spielen Umsatz und Gewinn eine Rolle. Bist Du nicht buchführungspflichtig und bilanzierst auch nicht freiwillig, nutzt Du häufig die Einnahmenüberschussrechnung, also die Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben ohne klassische Bilanz.
Wie oft sollte ich meine offenen Forderungen prüfen?
Plane mindestens einen festen Termin im Monat ein. Bei Zahlungszielen über 30 Tage oder einem knappen Kontostand prüfst Du besser häufiger. Schau dabei nicht nur auf die offene Summe, sondern auch auf Fälligkeit, Rückfragen und zugesagte Zahlungstermine.
Was heißt GoBD?
Die Abkürzung steht für die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Für Deinen Alltag heißt das unter anderem: Belege müssen nachvollziehbar bleiben, Änderungen dürfen nicht unbemerkt erfolgen. Eine bereits ausgestellte Rechnung überschreibst Du deshalb nicht einfach stillschweigend.
Reicht eine Excel-Liste für das Aktivvermögen?
Für Deine interne Übersicht kann eine Excel-Liste helfen, etwa mit Gegenstand, Standort und betrieblichem Zweck. Als alleinige Lösung für aufbewahrungspflichtige Rechnungen und Belege reicht eine frei veränderbare Tabelle nicht. Dafür brauchst Du nachvollziehbare Abläufe und eine Aufbewahrung, die unbemerkte Änderungen verhindert.
Mit Craftivo führst Du Angebote, Rechnungen, Zeiten und Projektnachweise zusammen, damit Du offene Abrechnungen und den Stand Deiner Aufträge im Blick behältst. Nimm Deinen nächsten Baustellenauftrag als Ausgangspunkt und nutze die Unterlagen gemeinsam mit Deinem Büro. craftivo 14 Tage kostenlos testen.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen