Abschreibung für Kfz: Nutzungsdauer, Beispiel und Ausnahmen
Ein betrieblicher Pkw wird normalerweise linear über sechs Jahre abgeschrieben, also mit 16,67 Prozent der Anschaffungskosten pro vollem Jahr. Bei einem Transporter für 36.000 Euro netto sind das 6.000 Euro im vollen Jahr und 500 Euro im Monat.
Der Malertransporter steht auf dem Hof, die Rechnung liegt auf dem Schreibtisch, und der erste Auftrag fürs Mehrfamilienhaus ist schon terminiert. Jetzt willst Du wissen, welcher Betrag in diesem Monat in die Buchhaltung gehört und welcher Restwert am Jahresende noch offen ist. Die Abschreibung für Kfz ist dafür die saubere Verteilung der Anschaffung auf die Jahre, in denen das Fahrzeug im Betrieb arbeitet. Sie senkt den Gewinn, sie ersetzt aber keine Zahlung und keinen Zuschuss.
Inhaltsverzeichnis
- So verteilst Du die Anschaffung auf sechs Jahre
- Warum sechs Jahre gelten und welche Belege Du brauchst
- Lineare oder degressive Methode im Vergleich
- Die 75-Prozent-Regel für reine E-Autos
- Ausnahmen, die den Normalfall verändern
- Die AfA im Monatsabschluss buchen
- Häufige Fragen zur Kfz-Abschreibung
So verteilst Du die Anschaffung auf sechs Jahre
Nimm den Nettobetrag der Rechnung als Ausgangswert, wenn Du die Vorsteuer abziehen kannst. Teile diesen Betrag durch sechs. Das Ergebnis ist die AfA für ein volles Nutzungsjahr. Teile diese Jahreszahl noch einmal durch zwölf. Dann hast Du den Monatsbetrag, den Du jeden genutzten Monat buchst.
Beim Malerbetrieb sieht das so aus. Der Transporter kostet 36.000 Euro netto. Geteilt durch sechs bleiben 6.000 Euro pro vollem Jahr. Geteilt durch zwölf bleiben 500 Euro pro Monat. Kaufst Du am 1. April, läuft im ersten Jahr nur April bis Dezember, also neun Monate. Neun mal 500 Euro sind 4.500 Euro. Die fehlenden 1.500 Euro holst Du im siebten Jahr von Januar bis März nach. Danach steht der Restwert auf null.
Der Verlauf über die Jahre
Der Restwert ist der Betrag, der nach dem jeweiligen Jahr noch nicht abgeschrieben ist. Er ist kein Verkaufspreis und kein Marktwert.
| Jahr | Zeitraum | AfA je Jahr | Restwert am Jahresende |
|---|---|---|---|
| Jahr 1 | April bis Dezember | 4.500 € | 31.500 € |
| Jahr 2 | Januar bis Dezember | 6.000 € | 25.500 € |
| Jahr 3 | Januar bis Dezember | 6.000 € | 19.500 € |
| Jahr 4 | Januar bis Dezember | 6.000 € | 13.500 € |
| Jahr 5 | Januar bis Dezember | 6.000 € | 7.500 € |
| Jahr 6 | Januar bis Dezember | 6.000 € | 1.500 € |
| Jahr 7 | Januar bis März | 1.500 € | 0 € |
So prüfst Du Deine eigene Zahl in wenigen Minuten. Nettoanschaffungskosten geteilt durch sechs ergibt das volle Jahr. Diese Jahreszahl geteilt durch zwölf ergibt den Monat. Die genutzten Monate im Anschaffungsjahr mal Monatsbetrag ergeben die erste AfA. Ziehe jede Jahres-AfA vom vorherigen Restwert ab. Am Ende der letzten Monate muss null herauskommen.
Buchungsregel: Im Anschaffungsjahr zählt der Monat der Anschaffung mit, die Monate davor nicht.
Kannst Du die Vorsteuer nicht abziehen, nimmst Du nicht automatisch denselben Nettobetrag. Dann gehört die steuerliche Einordnung zum Steuerberater, bevor Du die Formel ansetzt.
Die AfA mindert den steuerlichen Gewinn. Sie bringt kein Geld auf das Konto. Die Rate an den Händler, Diesel, Versicherung und Reifen bleiben eigene Zahlungen. Wer nur auf die Abschreibung schaut, plant die Liquidität zu knapp.
Warum sechs Jahre gelten und welche Belege Du brauchst
Dein Malerbetrieb stellt einen Kastenwagen in den Fuhrpark. Die Werkstatt rechnet in Touren und Litern Farbe, das Finanzamt in Jahren. Die betriebsgewöhnliche Nutzungsdauer ist die Zeit, in der so ein Fahrzeug im Betrieb typischerweise läuft. Nach § 7 Absatz 1 EStG richtet sich die AfA grundsätzlich nach dieser Dauer. Die AfA-Tabelle des Bundesfinanzministeriums nennt für Personenkraftwagen und Kombiwagen sechs Jahre. Bei linearer Abschreibung sind das rund 16,67 Prozent des abschreibungsfähigen Anschaffungswerts pro vollem Jahr.
Sechs Jahre funktionieren wie ein Maßband in der Werkstatt. Sie sind nicht die Lebensgeschichte jedes einzelnen Wagens, sondern die übliche Länge, an der Du misst, solange Du nichts Härteres belegst. Die Tabelle ist eine anerkannte Schätzungshilfe und keine eigene Rechtsnorm.
Das Einkommensteuergesetz lässt die tatsächlichen betrieblichen Verhältnisse maßgeblich. Fährt der Servicewagen Jahr für Jahr deutlich mehr als ein normaler Kombi, kann eine kürzere Dauer vertretbar sein. Dafür brauchst Du objektive Nachweise: Kilometerstände, Reparaturhistorie, Einsatzprofil und wirtschaftliche Verwertbarkeit. Ein Bauchgefühl nach einem harten Winter reicht bei der Betriebsprüfung nicht. Ob die kürzere Dauer trägt, klärst Du mit dem Steuerberater, bevor Du vom Sechs-Jahres-Satz abweichst.
Wird der Wagen am 1. Juli angeschafft, setzt Du im ersten Jahr nur die Monate ab Juli an. Bei 6.000 Euro Volljahres-AfA sind das 3.000 Euro. Der Rest der sechs Jahre läuft danach in vollen Jahren weiter, bis der steuerliche Wert auf null steht.
Was in die Fahrzeugakte gehört
Lege pro Fahrzeug einen festen Satz Unterlagen an einem Ort ab. Nicht verteilt über Chat, Handschuhfach und Ordner. Dieselbe Akte muss im Büro und auf der Baustelle dieselbe Geschichte erzählen.
- Stammdaten: Typ, Fahrgestellnummer und Erstzulassung.
- Kaufrechnung: Nettobetrag, Vorsteuer und Lieferant.
- Übergabe: Datum, an dem das Fahrzeug in den Betrieb geht.
- Kilometerstände: Stand zu Jahresbeginn und Jahresende.
- Ausmusterung: Verkauf, Totalschaden oder Stilllegung, jeweils mit Grund und Beleg.
GoBD sind die Grundsätze für eine ordnungsmäßige, nachvollziehbare Buchführung. Sie gelten auch, wenn Rechnung und Kilometerliste nur digital liegen. Jede Zahl muss sich später auf einen Beleg zurückführen lassen.
Zubehör und nachträglich eingebaute Teile prüfst Du getrennt. Ein fest eingebauter Regalausbau kann zum Fahrzeug gehören. Ein selbstständig nutzbares Messgerät oft nicht. Hängt die Begründung für einen abweichenden Wert nicht an diesen Unterlagen, trägt sie die Prüfung nicht.
Viele Autohäuser schicken Rechnung und Fahrzeugdaten als PDF. Mit PDF-Daten im Autohaus extrahieren ziehst Du Betrag, Datum und Fahrzeugangaben aus der Datei, statt sie abzutippen.
Buchwert und Marktwert
Der Buchwert folgt der Tabelle. Der Marktwert folgt dem Gebrauchtmarkt. Ein Neuwagen verliert in Deutschland im ersten Jahr durchschnittlich 20 bis 25 Prozent seines Wertes, so der ADAC. Der steuerliche Restwert fällt im ersten Teiljahr langsamer. Verkaufe nicht zum Buchwert, nur weil die Tabelle diese Zahl zeigt.
Passt der Standard von sechs Jahren zu Deinem Wagen, oder fährst Du ihn so hart, dass Du die kürzere Dauer belegen kannst?
Lineare oder degressive Methode im Vergleich
Linear ist der Normalfall für einen klassischen Firmenwagen. Jedes volle Jahr trägt denselben Betrag, bis der Wert auf null sinkt. Die Monatsbuchung bleibt gleich, solange das Fahrzeug im Betrieb steht. Das ist übersichtlich für einen Malerbetrieb mit mehreren Baustellenfahrzeugen.
Degressiv arbeitet mit einer Staffel. Vorne ist der Anteil hoch, danach fällt er. Diese Staffel gilt im hier beschriebenen Sonderfall für reine Elektrofahrzeuge im genannten Zeitfenster, nicht automatisch für jeden Verbrenner-Pkw oder Kombi. Wer einen Dieseltransporter kauft, bleibt deshalb in der Regel bei der gleichmäßigen Verteilung.
Drei Fragen klären die Richtung, bevor Du eine Methode festlegst.
- Welche Antriebsart hat das Fahrzeug, rein elektrisch, Verbrenner oder Hybrid?
- Wann wurde es angeschafft, innerhalb des Sonderfensters oder davor oder danach?
- Welchen Aufwand brauchst Du im Anschaffungsjahr, einen hohen Block oder eine gleichmäßige Reihe, gemessen am erwarteten Gewinn?
Ein kleiner Betrieb mit schwachem Gewinnjahr hat von einem großen Block im ersten Jahr wenig. Was über den Gewinn hinausgeht, mindert in diesem Jahr keine Steuer. Der Aufwand ist dann teilweise ungenutzt, obwohl das Geld für den Wagen schon weg ist. Eine gleichmäßige Reihe passt oft besser, wenn die Aufträge über die Jahre ähnlich laufen.
Bei einem Verbrenner bleibt es meist bei linear. Bei einem reinen E-Auto lohnt der Blick auf die Staffel, gemeinsam mit dem Steuerberater.
Dieselbe Frage nach der passenden Verteilung stellt sich auch neben dem Wagen, etwa bei einer Photovoltaikanlage auf der Halle. Der Beitrag Photovoltaik steuerlich richtig abschreiben zeigt, wie eine andere Anlageklasse ihre eigene Nutzungsdauer und Methode bekommt. Übernimm das Schema nicht ungeprüft auf den Transporter.
Die Entscheidung im Einzelfall, inklusive Wechselrechten und Gewinnlage, gehört in ein kurzes Gespräch mit dem Steuerberater. Du lieferst Anschaffungsdatum, Antrieb, Nettobetrag und eine grobe Gewinnschätzung. Er setzt die Methode.
Die 75-Prozent-Regel für reine E-Autos
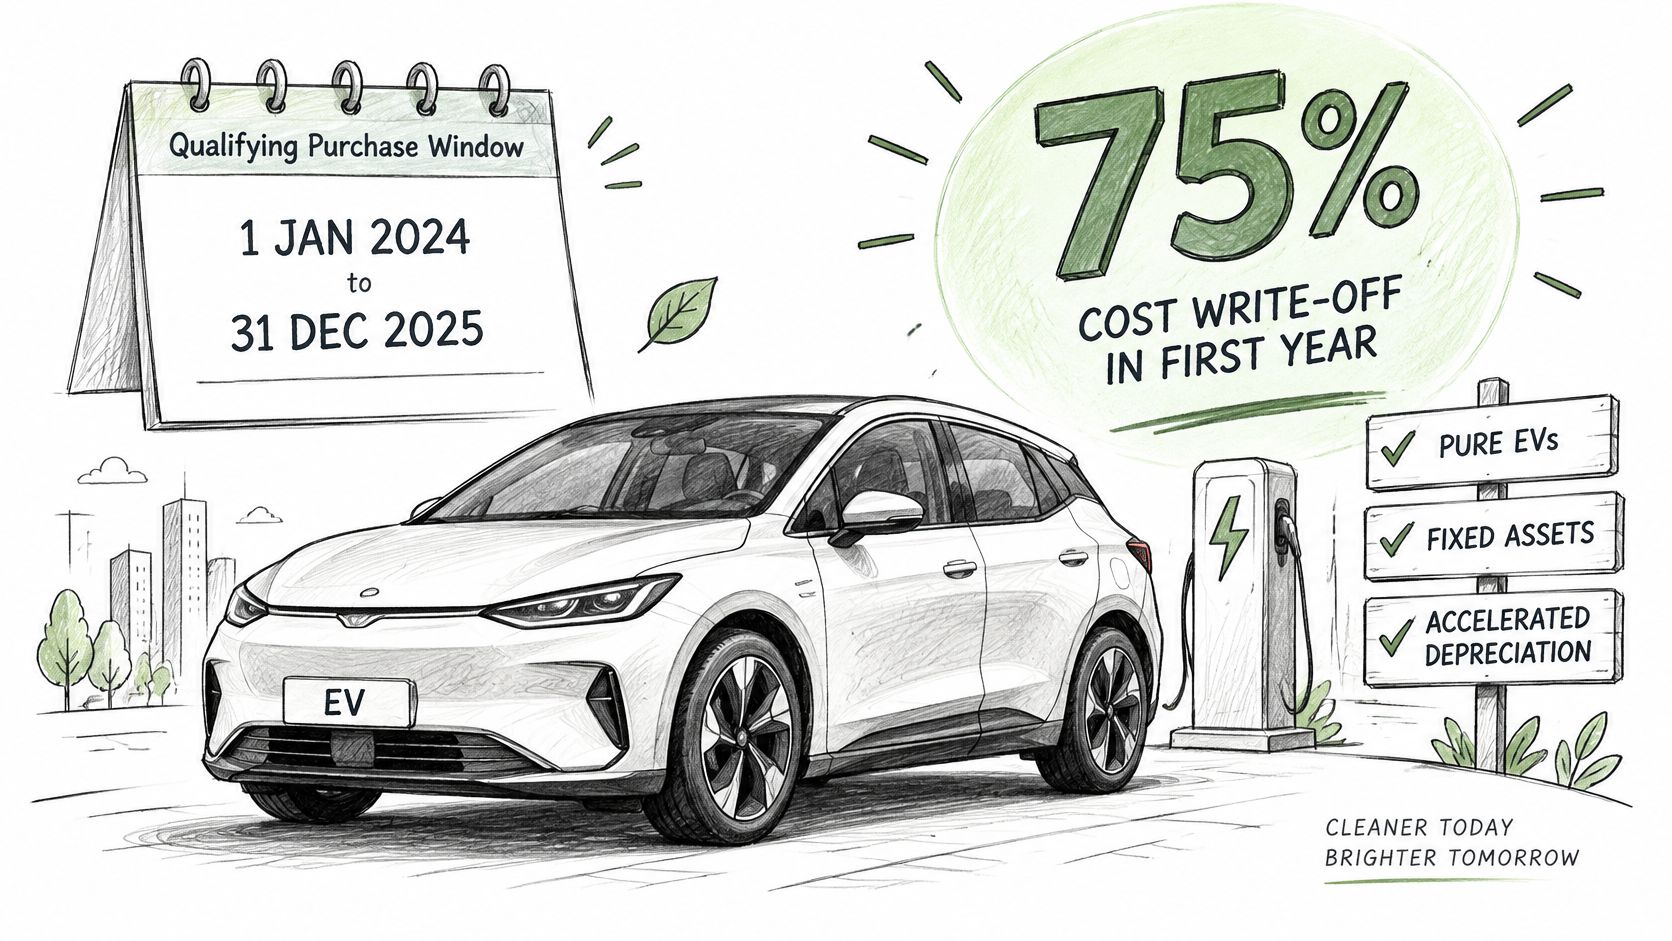
Dein Malerbetrieb kauft im September 2025 einen reinen E-Transporter für 36.000 Euro netto. In der Buchhaltung steht nicht einfach „36.000 Euro auf sechs Jahre“, sondern eine steile Treppe: 27.000 Euro im Anschaffungsjahr, danach 3.600, 1.800, 1.800, 1.080 und 720 Euro. Diese Staffel gilt für reine Elektrofahrzeuge im Anlagevermögen, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden. Im Anschaffungsjahr sind 75 Prozent der Anschaffungskosten abziehbar, danach 10, 5, 5, 3 und 2 Prozent. Der Zeitraum bleibt sechs Jahre. Das steht in der Erläuterung zu § 7 im Einkommensteuer-Handbuch des Bundesfinanzministeriums. Voraussetzung ist, dass Du für dasselbe Wirtschaftsgut keine Sonderabschreibung nutzt.
Die 75 Prozent sind keine Ermäßigung. Sie sind das Tempo, in dem Du den Betrag in die Bücher holst. Stell Dir sechs Kisten vor: In die erste packst Du drei Viertel des Preises, in die nächsten fünf nur noch kleine Reste. Der Gewinn sinkt im ersten Jahr stark, danach wenig. Für Deine interne Monatsauswertung kannst Du die Jahres-AfA durch zwölf teilen: 2.250 Euro pro Monat im Anschaffungsjahr, dann 300, 150, 150, 90 und 60 Euro. Die Steuererklärung kennt nur das Jahresergebnis, die Monatszahl ist Deine interne Brille.
Viele Werbetexte nennen nur die „75 Prozent Sofort-AfA“ und lassen Datum, Antrieb und den Ausschluss der Sonderabschreibung weg. Prüfe zuerst das Anschaffungsdatum und die Fahrzeugart. Ein Plug-in-Hybrid ist nicht automatisch ein begünstigtes Elektrofahrzeug. Ob Dein Wagen unter die Regel fällt, entscheidet die steuerliche Einordnung, nicht das Etikett im Prospekt.
Die Staffel am Malertransporter
Dieselbe Nettobasis von 36.000 Euro, jetzt als reines E-Fahrzeug im Zeitfenster und ohne Sonderabschreibung:
| Jahr | Anteil | Euro | Restwert am Jahresende |
|---|---|---|---|
| Anschaffungsjahr | 75 % | 27.000 € | 9.000 € |
| 1. Folgejahr | 10 % | 3.600 € | 5.400 € |
| 2. Folgejahr | 5 % | 1.800 € | 3.600 € |
| 3. Folgejahr | 5 % | 1.800 € | 1.800 € |
| 4. Folgejahr | 3 % | 1.080 € | 720 € |
| 5. Folgejahr | 2 % | 720 € | 0 € |
| Summe | 100 % | 36.000 € | 0 € |
Die Summe ist die Gegenprobe. 27.000 plus 3.600 plus 1.800 plus 1.800 plus 1.080 plus 720 ergibt 36.000 Euro. Fehlt ein Euro, stimmt ein Satz nicht. Der Restwert zeigt, was am Jahresende noch in den Büchern steht. Nach dem fünften Folgejahr ist der Wagen steuerlich mit 0 Euro bewertet, auch wenn er auf dem Hof noch fährt. Das ist normal: Abschreibung ist Buchhaltung, nicht der Restwert des Blechs.
Drei Stolpersteine ändern die Entscheidung:
- Keine zweite Sonderabschreibung für dasselbe Wirtschaftsgut. Läuft bereits eine andere Sonderregel, greift diese Staffel nicht daneben.
- Kein automatischer Hybrid. Plug-in-Hybrid und reines E-Auto sind steuerlich nicht dasselbe.
- Kein Geldzufluss. Die AfA mindert den Gewinn, sie füllt nicht das Konto. Bei kleinem Gewinn kann der hohe erste Block teilweise ungenutzt bleiben.
Anschaffungsdatum, Fahrzeugart, betriebliche Zuordnung, private Nutzung und voraussichtlicher Gewinn gehören in dieselbe Prüfung. Den Ansatz setzt Du mit dem Steuerberater fest, bevor die erste Buchung läuft.
Ausnahmen, die den Normalfall verändern
Nicht jeder Betrag am Fahrzeug wird über Jahre verteilt. Zuerst prüfst Du, ob überhaupt abgeschrieben wird oder ob etwas sofort als Ausgabe durchgeht.
Das Bundesfinanzministerium beschreibt geringwertige Wirtschaftsgüter in der Anlage zur Einnahmenüberschussrechnung als abnutzbare, bewegliche und selbstständig nutzbare Wirtschaftsgüter des Anlagevermögens. Liegen die um enthaltene Vorsteuer bereinigten Anschaffungskosten nicht über 800 Euro, kannst Du sie grundsätzlich vollständig als Betriebsausgabe abziehen. Ein ganzer Firmen-Pkw oder Baustellentransporter liegt weit darüber und läuft über die Nutzungsdauer. Die 800-Euro-Grenze meint den Nettobetrag, wenn die Vorsteuer abziehbar ist. Ohne Vorsteuerabzug ist die Einordnung anders und gehört zum Steuerberater.
Entscheidend ist nicht, ob ein Gegenstand im Fahrzeug liegt. Entscheidend ist, ob er ein eigenes Wirtschaftsgut ist und selbstständig genutzt werden kann. Ein nachträglich gekauftes, eigenständiges Messgerät für die Kolonne kann unter der Grenze sofort abziehbar sein. Ein fest mit dem Transporter verbauter Ausbau meist nicht. Prüfe Anschaffung, Zubehör und Nachrüstung getrennt und schreib den Grund in die Akte.
Privatanteil und Pendeln
Die Ein-Prozent-Regel gilt nicht für jedes Firmenfahrzeug. Nach § 6 EStG setzt sie voraus, dass das Kraftfahrzeug zu mehr als 50 Prozent betrieblich genutzt wird. Dann wird die private Nutzung je Kalendermonat mit einem Prozent des inländischen Bruttolistenpreises bei Erstzulassung angesetzt. Maßgeblich ist nicht Dein Kaufpreis für den gebrauchten Transporter, sondern grundsätzlich der damalige Listenpreis einschließlich Sonderausstattung und Umsatzsteuer. Bei 40.000 Euro Listenpreis sind das 400 Euro im Monat, also 4.800 Euro im Jahr. Für Fahrten zwischen Wohnung und Betriebsstätte nennt § 4 EStG grundsätzlich 0,03 Prozent des Listenpreises je Entfernungskilometer und Monat. Für Elektrofahrzeuge und bestimmte extern aufladbare Hybride gelten eigene Bewertungsregeln, abhängig von Fahrzeug und Anschaffungszeitpunkt. Die genaue Anwendung klärst Du mit dem Steuerberater.
| Regel | Gilt für | Wirkung |
|---|---|---|
| GWG bis 800 € netto | Einzelne bewegliche, selbstständig nutzbare Gegenstände | Sofortiger Abzug als Betriebsausgabe, nicht für das ganze Fahrzeug |
| Ein-Prozent-Regel | Betriebliche Nutzung über 50 % | 1 % des Bruttolistenpreises pro Monat als Privatanteil, bei 40.000 € also 400 € im Monat |
| Fahrten Wohnung und Betrieb | Pendelfahrten mit dem Firmenwagen | 0,03 % des Listenpreises je Entfernungskilometer und Monat |
| Abweichende Nutzungsdauer | Außergewöhnlich hohe Beanspruchung | Nur mit belastbaren Nachweisen wie Kilometerständen und Reparaturhistorie |
Nur die Abschreibung im engeren Sinn verteilt die Anschaffung auf die Nutzungsdauer. Privatanteil, Pendelstrecke und der Sofortabzug kleiner Einzelstücke verändern den Gewinn trotzdem. Sie gehören in dieselbe Monatsprüfung wie die AfA, nicht in einen Nebenordner.
Die AfA im Monatsabschluss buchen
Am Monatsende brauchst Du für den Transporter genau eine Zahl. Bei 36.000 Euro Nettoanschaffung und sechs Jahren Nutzungsdauer sind das 500 Euro pro Monat. Du holst damit Monat für Monat einen Brocken des Kaufpreises als Betriebsausgabe zurück. Gebucht wird auf das Abschreibungskonto in der Finanzbuchhaltung, nicht im Projekt des Mehrfamilienhauses. Die Baustelle trägt Material und Stunden, das Fahrzeug bleibt Anlagegut.
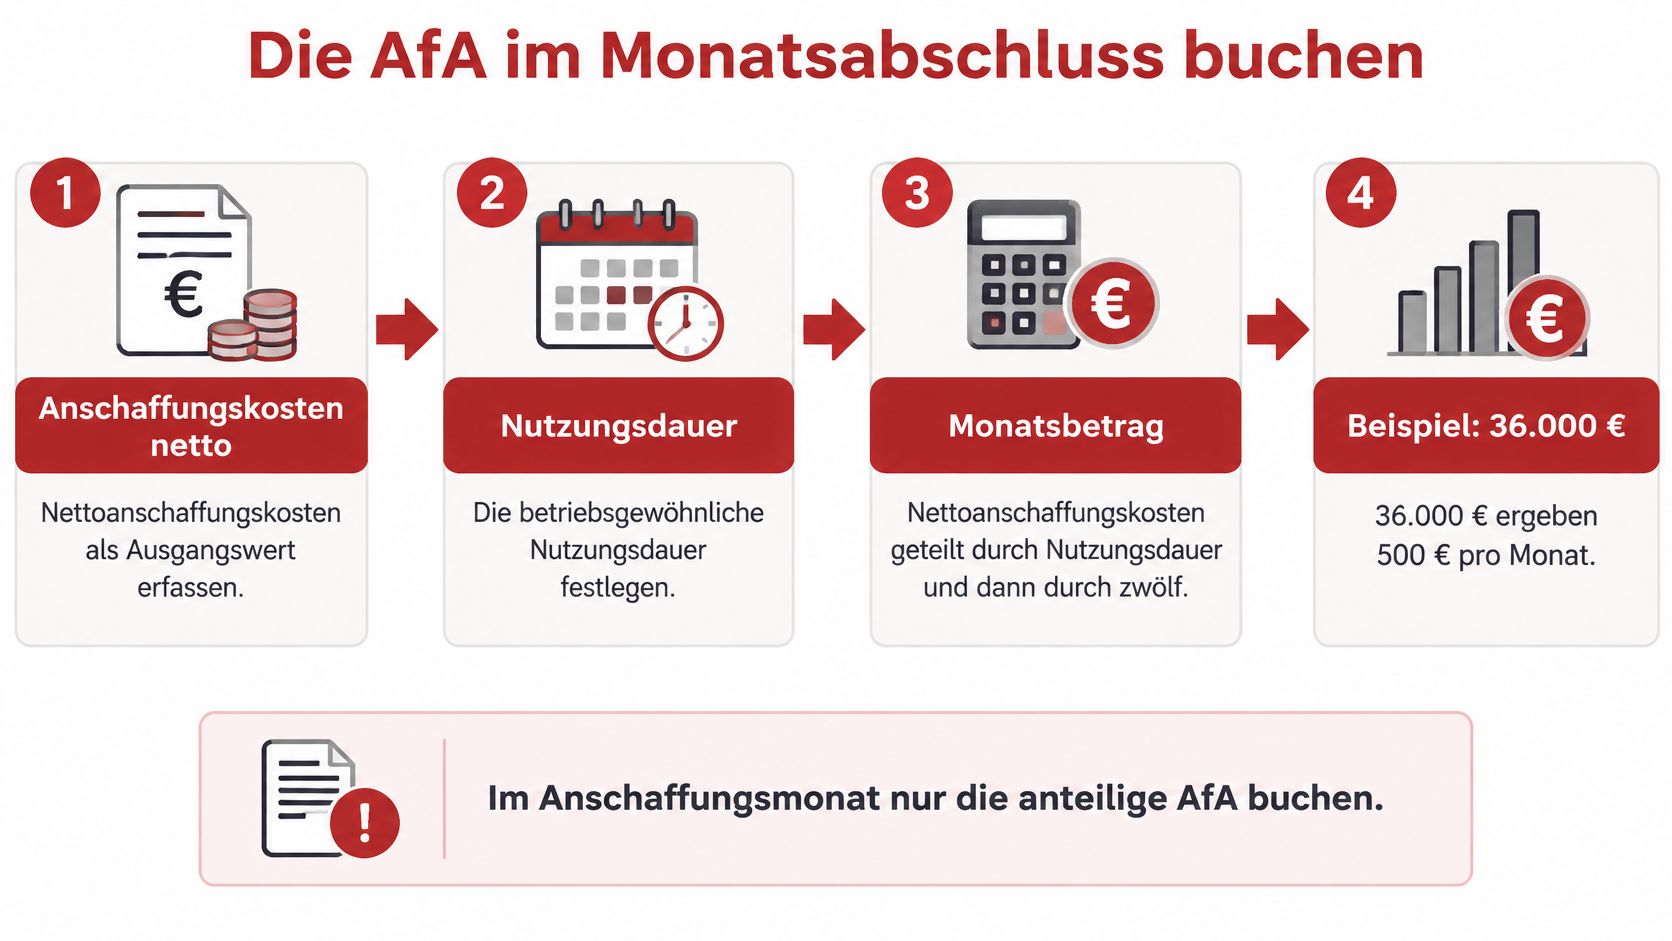
So läuft der Abschluss, ohne dass Du die Tabelle jedes Mal neu erfindest.
- Anschaffungsmonat. Buche nur die Monate ab Übergabe. Beim Kauf am 1. April sind das neun Monatsbeträge, nicht zwölf.
- Laufende Monate. Buche jeden weiteren Monat denselben Betrag, solange der Wagen im Betrieb steht und noch Restbuchwert da ist.
- Jahresende. Vergleiche die Summe der Monatsbuchungen mit der AfA je Jahr aus Deiner Jahrestabelle. Beim Transporter sind das im ersten Jahr 4.500 Euro, danach 6.000 Euro. Der Restbuchwert ist der Anfangsbestand minus diese Summe: 31.500 Euro nach Jahr eins, danach 25.500, 19.500, 13.500, 7.500 und 1.500 Euro. Die letzten 1.500 Euro laufen in den ersten drei Monaten des Folgejahres aus. Weicht die AfA-Summe ab, suchst Du den fehlenden oder doppelten Monat, bevor der Abschluss rausgeht.
- Verkauf oder Ausmusterung. Buche den Restbuchwert aus und stelle den Erlös daneben. Der Unterschied wirkt auf den Gewinn. Grund, Kaufvertrag und letzten Kilometerstand legst Du zur Akte.
Verkauf vor Ablauf, E-Auto-Staffel und Privatnutzung lässt Du vor dem Buchen vom Steuerberater prüfen.
Die Belege für Wagen und Baustelle gehören an den Auftrag mit Objektadresse, nicht in einen losen Mailordner. Angebote und Rechnungen, Baustellendokumentation, Zeiterfassung, Einsatzplanung, Projektdateien und Berichte sowie die Teamkommunikation hält Craftivo an diesem Auftrag. Die Zeiteinträge der Kolonne und die Fahrzeugrechnung findest Du dann am selben Vorgang. Für Malerbetriebe ist der Ablauf auf der Seite für Maler beschrieben, der Funktionsumfang unter Funktionen. Wie die digitale Ablage nachvollziehbar bleibt, steht im Ratgeber zu GoBD.
Häufige Fragen zur Kfz-Abschreibung
Kann ich den ganzen Kaufpreis im ersten Jahr abschreiben?
Nein. Ein normaler Firmenwagen läuft über die Nutzungsdauer, nicht als Sofortaufwand. Die Ausnahme ist die Staffel für reine E-Autos im genannten Zeitfenster. Dort sind im Anschaffungsjahr 75 Prozent möglich, nicht 100 Prozent, und nur wenn keine Sonderabschreibung für dasselbe Wirtschaftsgut läuft.
Was passiert, wenn ich das Fahrzeug vor Ablauf der sechs Jahre verkaufe?
Die AfA endet mit dem Abgang. Du buchst den Restbuchwert aus und setzt den Verkaufserlös dagegen. Liegt der Erlös darüber, steigt der Gewinn. Liegt er darunter, sinkt er. Kaufvertrag, Datum und letzter Kilometerstand gehören in die Fahrzeugakte, damit der Unterschied nachvollziehbar bleibt.
Gilt die Abschreibung auch für gebrauchte Fahrzeuge?
Ja. Grundlage sind die Anschaffungskosten, die Du tatsächlich zahlst, nicht der alte Listenpreis des Ersthändlers. Die Nutzungsdauer richtest Du an der betrieblichen Nutzung aus. Sechs Jahre sind der Tabellenwert für den typischen Pkw oder Kombi. Bei einem schon stark genutzten Gebrauchten spricht Du die Restnutzungsdauer mit dem Steuerberater ab und belegt den Zustand.
Brauche ich einen Steuerberater?
Für den klaren linearen Fall mit Rechnung, Datum und ohne Privatnutzung reicht oft die eigene Monatsbuchung. Bei E-Auto-Staffel, Plug-in-Hybrid, Nutzung unter oder über 50 Prozent, Pendelfahrten, Verkauf vor Ablauf oder fehlendem Vorsteuerabzug ist eine kurze Abstimmung sinnvoll. Du bringst Nettobetrag, Datum, Antrieb und die Kilometerliste mit. Die Bewertung setzt der Berater.
Die Abschreibung für Kfz wird beherrschbar, sobald Monatsbetrag, Restwert und die wenigen Ausnahmen auf einem Blatt stehen. Nimm die Rechnung des Transporters, rechne Jahr und Monat, und lege die Belege an den Wagen. Danach ist der Monatsabschluss eine Wiederholung, kein Ratespiel.
Craftivo bündelt Angebote, Rechnungen, Zeiterfassung und die Projektdateien am Auftrag, damit Rechnung und Einsatz des Firmenwagens nicht in getrennten Ordnern liegen. Die Testphase dauert 14 Tage und braucht keine Zahlungsdaten. Wenn Du Büro und Baustelle auf denselben Stand bringen willst, starte bei Craftivo.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen