Erstellung von Gutschriften: Anleitung für Handwerker
Auf der Baustelle passt die Rechnung nicht mehr zur Wirklichkeit. Der Kunde hat bereits überwiesen, aber Material wurde nicht verbaut, Mengen haben sich geändert oder ein Nachtrag ist anders ausgefallen als geplant. Dann reicht keine kurze Mail und keine Rücküberweisung. Du brauchst einen Beleg, der die ursprüngliche Abrechnung sauber berichtigt.
Gerade bei der Erstellung von Gutschriften passieren im Handwerk typische Formfehler. Der wichtigste Punkt zuerst: Eine steuerliche Gutschrift ist nicht einfach eine Rechnungskorrektur mit anderem Namen.
Inhaltsverzeichnis
- Warum Gutschriften im Handwerksalltag regelmäßig auftauchen
- Gutschrift oder Rechnungskorrektur, die richtige Einordnung
- Pflichtangaben einer Gutschrift Schritt für Schritt
- Buchhalterische Behandlung und typische Fehler
- Gutschrift in der Praxis mit Handwerker-Software erstellen
- Checkliste und nächster Schritt
Warum Gutschriften im Handwerksalltag regelmäßig auftauchen
Nehmen wir einen Malerbetrieb bei einem Mehrfamilienhaus. Für die zweite Abschlagsrechnung wurden 2.800 € angesetzt. Auf der Baustelle zeigt sich später, dass tatsächlich nur 1.900 € für Material und Arbeitszeit verbaut wurden. Der Bauherr hat die höhere Rechnung bereits bezahlt. Das Geld liegt also auf dem Konto, aber die ursprüngliche Rechnung passt nicht mehr zur erbrachten Leistung.
Eine einfache Rücküberweisung löst das Problem nicht. Die Rechnung bleibt als Buchhaltungsbeleg bestehen. Du musst die Abrechnung nachvollziehbar korrigieren. Je nach Fall geschieht das mit einer Rechnungskorrektur oder mit einer umsatzsteuerlichen Gutschrift. Die Korrektur muss außerdem beim Empfänger berücksichtigt werden, damit dessen Vorsteuerabzug zum tatsächlichen Betrag passt.
Solche Fälle entstehen im Handwerk laufend:
- Weniger Materialverbrauch: Die Kolonne baut weniger Dämmung, Kabel oder Rohr ein als kalkuliert.
- Geänderte Mengen: Die tatsächliche Dachfläche oder die bearbeitete Fassadenfläche weicht von der Abrechnung ab.
- Nachträgliche Rabatte: Ein Preisnachlass wird erst nach Abnahme vereinbart.
- Skonto oder Minderungen: Die Zahlungsvereinbarung verändert den ursprünglich ausgewiesenen Betrag.
- Nicht ausgeführte Positionen: Ein Teil des Angebots entfällt, obwohl die Abschlagsrechnung bereits erstellt wurde.
Der Beleg muss den ursprünglichen Vorgang eindeutig zuordnen. Dazu gehören der Bezug zur Ausgangsrechnung, die korrigierten Positionen und der richtige Steuerausweis. Das Finanzamt muss erkennen können, was ursprünglich abgerechnet wurde und warum sich der Betrag geändert hat.
Praktische Regel: Erst den Abrechnungsgrund klären, dann das Dokument erstellen. Nicht jede Rückzahlung ist eine Gutschrift.
Bei einem Malerbetrieb kann das bedeuten: Die ursprüngliche Abschlagsrechnung bleibt dokumentiert, die nicht ausgeführten Positionen werden nachvollziehbar korrigiert und die Umsatzsteuer wird im passenden Abrechnungszeitraum angepasst. Genau diese Verbindung zwischen Baustellendaten, Beleg und Buchhaltung darf nicht in einer losen Word-Datei verloren gehen.
Gutschrift oder Rechnungskorrektur, die richtige Einordnung
Die entscheidende Frage lautet: Wer rechnet welche eigene Leistung ab?
Eine echte Gutschrift nach § 14 Abs. 2 UStG liegt vor, wenn der Leistungsempfänger die Rechnung für eine Leistung des anderen Unternehmers ausstellt. Das Verfahren muss vorher vereinbart sein. Der Leistungsempfänger erstellt also den Beleg, während der leistende Unternehmer die Abrechnung prüft. Die Finanzverwaltung beschreibt die Gutschrift als Rechnung, die vom Leistungsempfänger ausgestellt wird, siehe die amtlichen Umsatzsteuer-Hinweise zu § 14 UStG.
Typisch ist das bei einem Nachunternehmer. Ein Generalunternehmer rechnet die geleisteten Subunternehmerstunden oder eine vereinbarte Lieferung per Gutschrift ab. Der Nachunternehmer erbringt die Leistung, der Auftraggeber stellt den Beleg aus. Beide müssen dieses Verfahren vorher vereinbart haben.
Eine Rechnungskorrektur brauchst Du dagegen, wenn Deine eigene Rechnung inhaltlich falsch war. Du hast zum Beispiel eine falsche Menge, einen falschen Preis oder einen falschen Steuersatz angesetzt. Dann korrigierst Du die Ursprungsrechnung oder stornierst sie und stellst eine neue Rechnung aus. Der Korrekturbeleg muss eindeutig auf die ursprüngliche Rechnungsnummer verweisen.
| Situation | Richtiges Dokument |
|---|---|
| Der Auftraggeber rechnet Deine vereinbarte Leistung ab | Umsatzsteuerliche Gutschrift |
| Deine Rechnung enthält eine falsche Menge | Rechnungskorrektur |
| Eine Position wurde nicht ausgeführt | Rechnungskorrektur oder Stornorechnung mit Neuausstellung |
| Ein Nachunternehmer soll per vereinbartem Verfahren abgerechnet werden | Gutschrift |
| Du verkaufst an einen Privatkunden | Normale Rechnung, bei Fehlern Rechnungskorrektur |
Die Faustregel für Deinen Schreibtisch lautet: B2B-Leistung an einen Unternehmer, vorherige Vereinbarung und Abrechnung durch den Leistungsempfänger, Gutschrift möglich. B2C oder fehlerhafte eigene Rechnung, Rechnungskorrektur. Eine kaufmännische Rechnungskorrektur darf nicht einfach als „Gutschrift“ bezeichnet werden. Fachinformationen weisen darauf hin, dass diese Verwechslung seit der gesetzlichen Klarstellung zu formalen und umsatzsteuerlichen Problemen führen kann, wie die Abgrenzung von Gutschrift und Rechnungskorrektur zeigt.
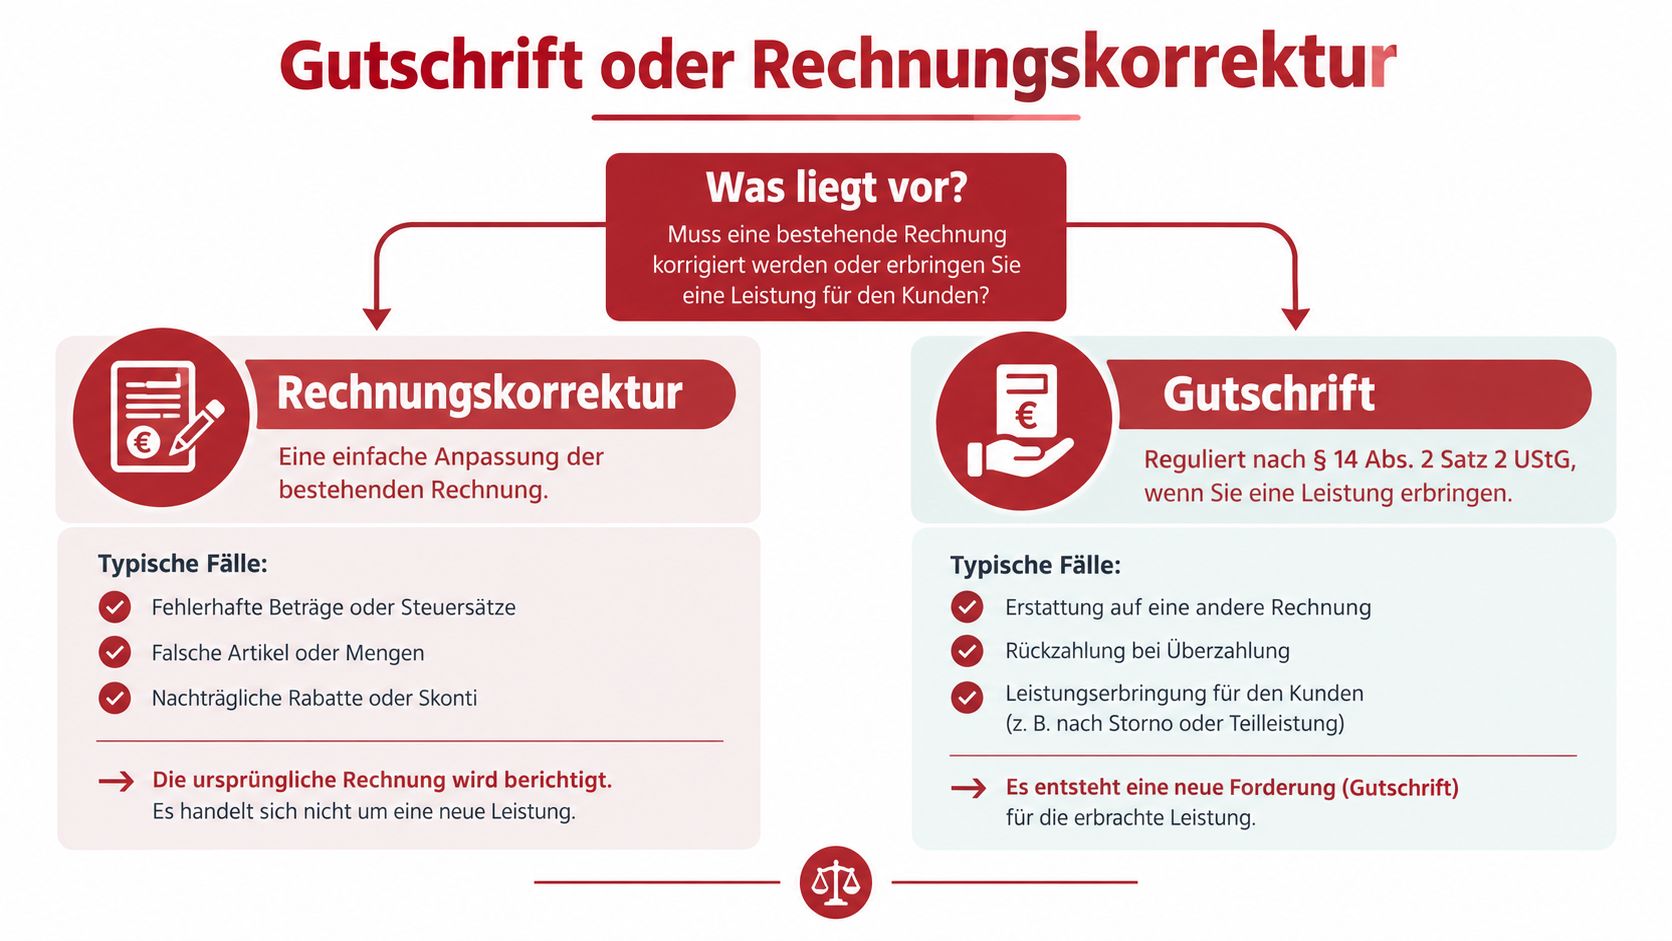
Wichtig ist außerdem die Bezeichnung. Eine echte steuerliche Gutschrift muss ausdrücklich „Gutschrift“ heißen. Das Wort darf nicht durch „Korrektur“, „Storno“ oder „Minderung“ ersetzt werden. Die Finanzverwaltung stellt diese Voraussetzung in ihren Hinweisen zur Bezeichnung einer Gutschrift klar.
Pflichtangaben einer Gutschrift Schritt für Schritt
Bei der Erstellung einer Gutschrift zählt nicht nur der Betrag. Der Beleg muss den Geschäftsvorgang vollständig und nachvollziehbar abbilden. Die Pflichtangaben entsprechen grundsätzlich denen einer Rechnung. Eine Übersicht zu den einzelnen Rechnungsbestandteilen findest Du auch in diesem Beitrag zu den Pflichtangaben einer Rechnung.
Nehmen wir einen SHK-Betrieb. Ein Heizungsbauer hat für einen Bauträger Dämmmaterial eingeplant. 12 m² Mineralwolle wurden nicht eingebaut. Dafür stellt der Betrieb eine Gutschrift über einen Nettobetrag von 500 €, 19 % Umsatzsteuer von 95 € und einen Bruttobetrag von 595 € aus.
| Pflichtfeld | Beispiel SHK-Gutschrift | Rechtliche Grundlage |
|---|---|---|
| Dokumentenbezeichnung | Gutschrift | § 14 Abs. 2 UStG |
| Name und Anschrift | Heizungsbauer und Bauträger mit vollständiger Anschrift | § 14 Abs. 4 UStG |
| Steuernummer oder USt-IdNr. | Steuernummer oder USt-IdNr. des leistenden Heizungsbauers | § 14 Abs. 4 UStG |
| Ausstellungsdatum | Datum der Ausstellung | § 14 Abs. 4 UStG |
| Fortlaufende Nummer | Eigene Gutschriftsnummer im Nummernkreis | § 14 Abs. 4 UStG |
| Leistungszeitpunkt oder Zeitraum | Zeitraum der ursprünglichen Bauleistung | § 14 Abs. 4 UStG |
| Art und Menge | 12 m² Mineralwolle, nicht eingebaut | § 14 Abs. 4 UStG |
| Entgelt und Steuer | 500 € netto, 95 € Umsatzsteuer, 595 € brutto | § 14 Abs. 4 UStG |
| Rechnungsbezug | Ursprungsrechnung Nr. 2024-1187 | Nachvollziehbare Zuordnung |
| Steuerschuldnerschaft | Hinweis auf die Steuerschuld des Ausstellers, sofern gesetzlich erforderlich | § 14a Abs. 7 UStG |
Bei einer Gutschrift gehört die Steuernummer oder USt-IdNr. des leistenden Unternehmers auf das Dokument. Das ist in diesem Beispiel die Nummer des Heizungsbauers, nicht die des Bauträgers. Die IHK Frankfurt erklärt die Pflichtangaben bei Gutschriften ebenfalls aus dieser Perspektive.
Prüfe außerdem, ob ein Hinweis zur Steuerschuldnerschaft nötig ist. Bei bestimmten Bauleistungen kann das Reverse-Charge-Verfahren nach § 13b UStG greifen. Dann weist nicht der leistende Betrieb die Umsatzsteuer aus, sondern der Leistungsempfänger versteuert den Umsatz. Der Beleg muss in diesem Fall den passenden Hinweis enthalten.
Der Empfänger bekommt die Gutschrift als Buchführungsbeleg. Du prüfst den Steuerausweis und ordnest die Korrektur dem richtigen Zeitraum zu. Pflichtangaben, Belegnummer und Rechnungsbezug sollten nicht erst beim Monatsabschluss auffallen.
Buchhalterische Behandlung und typische Fehler
Buchhalterisch wirkt eine Gutschrift wie eine Korrektur Deiner Erlöse. Der Nettobetrag wird als negative Umsatzerlöse oder als Korrekturbuchung auf dem passenden Erlöskonto erfasst. Die enthaltene Umsatzsteuer mindert die Umsatzsteuerschuld des ausstellenden Betriebs, sofern der Vorgang steuerlich korrekt eingeordnet und gebucht wird.
Verwende dasselbe Steuersystem wie bei der ursprünglichen Abrechnung. Netto, Umsatzsteuer und Brutto müssen klar getrennt sein. Bei gemischten Leistungen darfst Du nicht einfach einen einheitlichen Steuersatz über alle Positionen legen. Die Kontierung richtet sich nach Deinem Kontenrahmen, etwa SKR 03 oder SKR 04, und sollte mit Deiner Buchhaltung abgestimmt sein.
| Fall | Konto Soll | Konto Haben | Typischer Fehler |
|---|---|---|---|
| Korrektur einer Ausgangsleistung | Erlöskorrektur oder Erlöskonto | Umsatzsteuer und Debitorenkonto | Gutschrift wird als normale Ausgabe gebucht |
| Minderung einer Rechnung | Erlöskonto und Umsatzsteuer | Debitorenkonto | Ursprungsrechnung bleibt vollständig offen |
| Gutschrift an Nachunternehmer | Aufwandskonto und Vorsteuer, sofern berechtigt | Kreditorenkonto | Vorsteuer wird doppelt berücksichtigt |
| Bauleistung mit Reverse Charge | Passendes Aufwandskonto | Kreditorenkonto mit Reverse-Charge-Logik | Umsatzsteuer wird trotz § 13b ausgewiesen |
Typische Fehler lassen sich schnell erkennen:
- Falscher Steuerausweis: Prüfe, ob der Betrieb regelbesteuert oder Kleinunternehmer ist. Ein unberechtigter Steuerausweis kann nach § 14c UStG problematisch werden.
- Vertauschte Steuersätze: Trenne Positionen mit unterschiedlichen steuerlichen Behandlungen und kontrolliere die Summen je Steuersatz.
- Doppelter Vorsteuerabzug: Der Empfänger darf nicht gleichzeitig die ursprüngliche Rechnung und die korrigierte Gutschrift unverändert als Grundlage verwenden.
- Fehlende Belegnummer: Vergib eine eigene, fortlaufende Nummer und überschreibe nicht die alte Rechnung.
- Reverse-Charge übersehen: Bei Bauleistungen nach § 13b UStG muss der Steuerausweis zur tatsächlichen Steuerschuldnerschaft passen.
Wenn der Fehler auffällt, korrigierst Du ihn nicht durch Löschen. Erstelle einen nachvollziehbaren Berichtigungsbeleg und gib die Änderung an die Buchhaltung weiter. Die Anforderungen an eine nachvollziehbare, unveränderbare Dokumentation beschreibt Craftivo im Überblick zu den GoBD.
Gutschrift in der Praxis mit Handwerker-Software erstellen
Bei einem Dachdeckerbetrieb fällt nach der Baustellen-Endabrechnung auf: Abgerechnet wurden 200 m², tatsächlich waren es 180 m² Dachfläche. Die Rechnung ist bereits festgeschrieben. Der Mitarbeiter im Büro öffnet deshalb nicht die alte Rechnung und überschreibt die Position. Er startet einen neuen, verknüpften Korrekturvorgang.
Ein sauberer Ablauf sieht so aus:
- Originalrechnung öffnen: Der Beleg bleibt unverändert und dient als Ausgangspunkt.
- Korrekturart wählen: Entscheide, ob eine Rechnungskorrektur oder eine echte Gutschrift erforderlich ist.
- Positionen übernehmen: Die Software übernimmt die Dachfläche, den Steuersatz, Adressdaten und den Rechnungsbezug.
- Menge anpassen: Die Korrektur enthält die Differenz oder die vollständig neu berechnete Position, je nach gewähltem Verfahren.
- Begründung ergänzen: Schreibe zum Beispiel „Korrektur der abgerechneten Dachfläche von 200 m² auf 180 m²“.
- Vorschau prüfen: Kontrolliere Dokumentenbezeichnung, Nummer, Leistungszeitraum, Netto, Steuer und Brutto.
- Digital versenden: Sende den fertigen Beleg an den Auftraggeber und speichere den Versandnachweis am Projekt.
- Buchhaltung übergeben: Ein DATEV-Export mit Buchungsvorschlag reduziert die manuelle Übertragung.
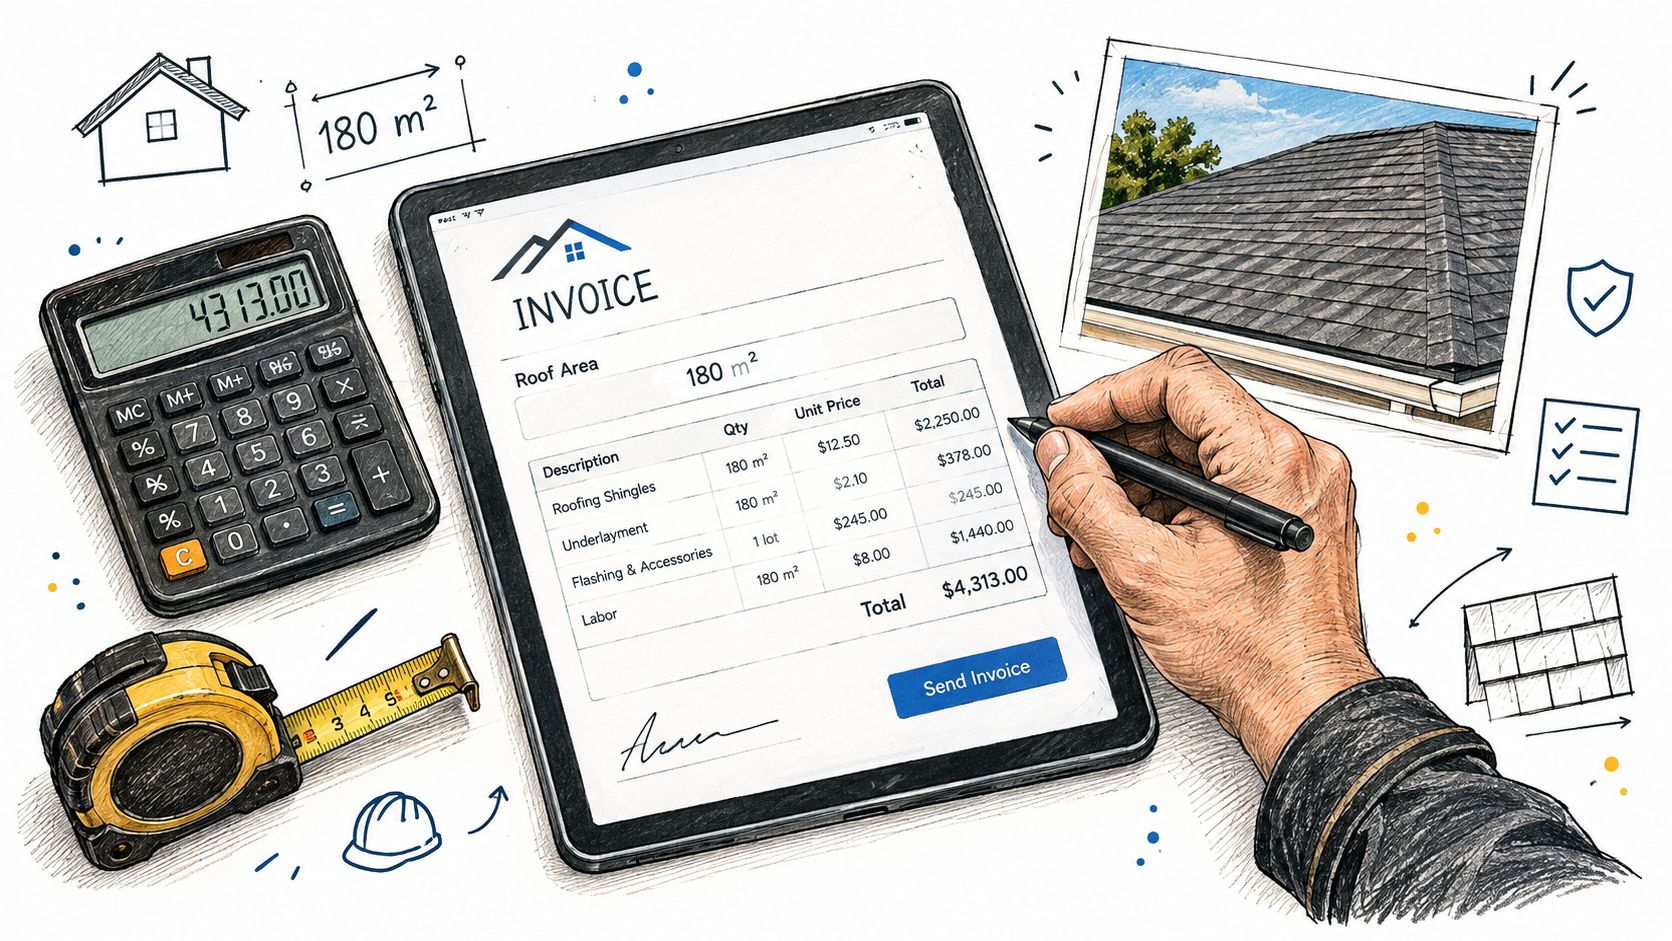
Eine Handwerkersoftware sollte dabei nicht nur ein PDF erzeugen. Sie sollte Pflichtfelder prüfen, Steuersummen automatisch berechnen, den Nummernkreis führen und die Verbindung zur Ursprungsrechnung erhalten. So bleibt sichtbar, welche Rechnung geändert wurde, wer die Änderung erstellt hat und welcher Betrag korrigiert wurde.
Bei der digitalen Archivierung kommt es auf Nachvollziehbarkeit und Unveränderbarkeit an. GoBD bedeutet vereinfacht, dass steuerlich relevante Belege vollständig, nachvollziehbar und gegen unbemerkte Änderungen geschützt aufbewahrt werden. Eine Word-Vorlage kann den Text hübsch darstellen, sie verhindert aber nicht, dass jemand die alte Datei überschreibt oder eine Nummer doppelt vergibt.
Mit einer Software wie Rechnungssoftware für Handwerker kannst Du Rechnungen, Storno und Gutschrift in einem Projektkontext führen. Craftivo bietet dafür festgeschriebene Belege, nachvollziehbare Korrekturen und einen GoBD-Export für Belege und Buchungsdaten. Ob Du eine andere Lösung nutzt oder nicht, die Prüflogik sollte immer gleich bleiben: Original sichern, Korrektur verknüpfen, Steuern prüfen, Buchhaltung informieren.
Checkliste und nächster Schritt
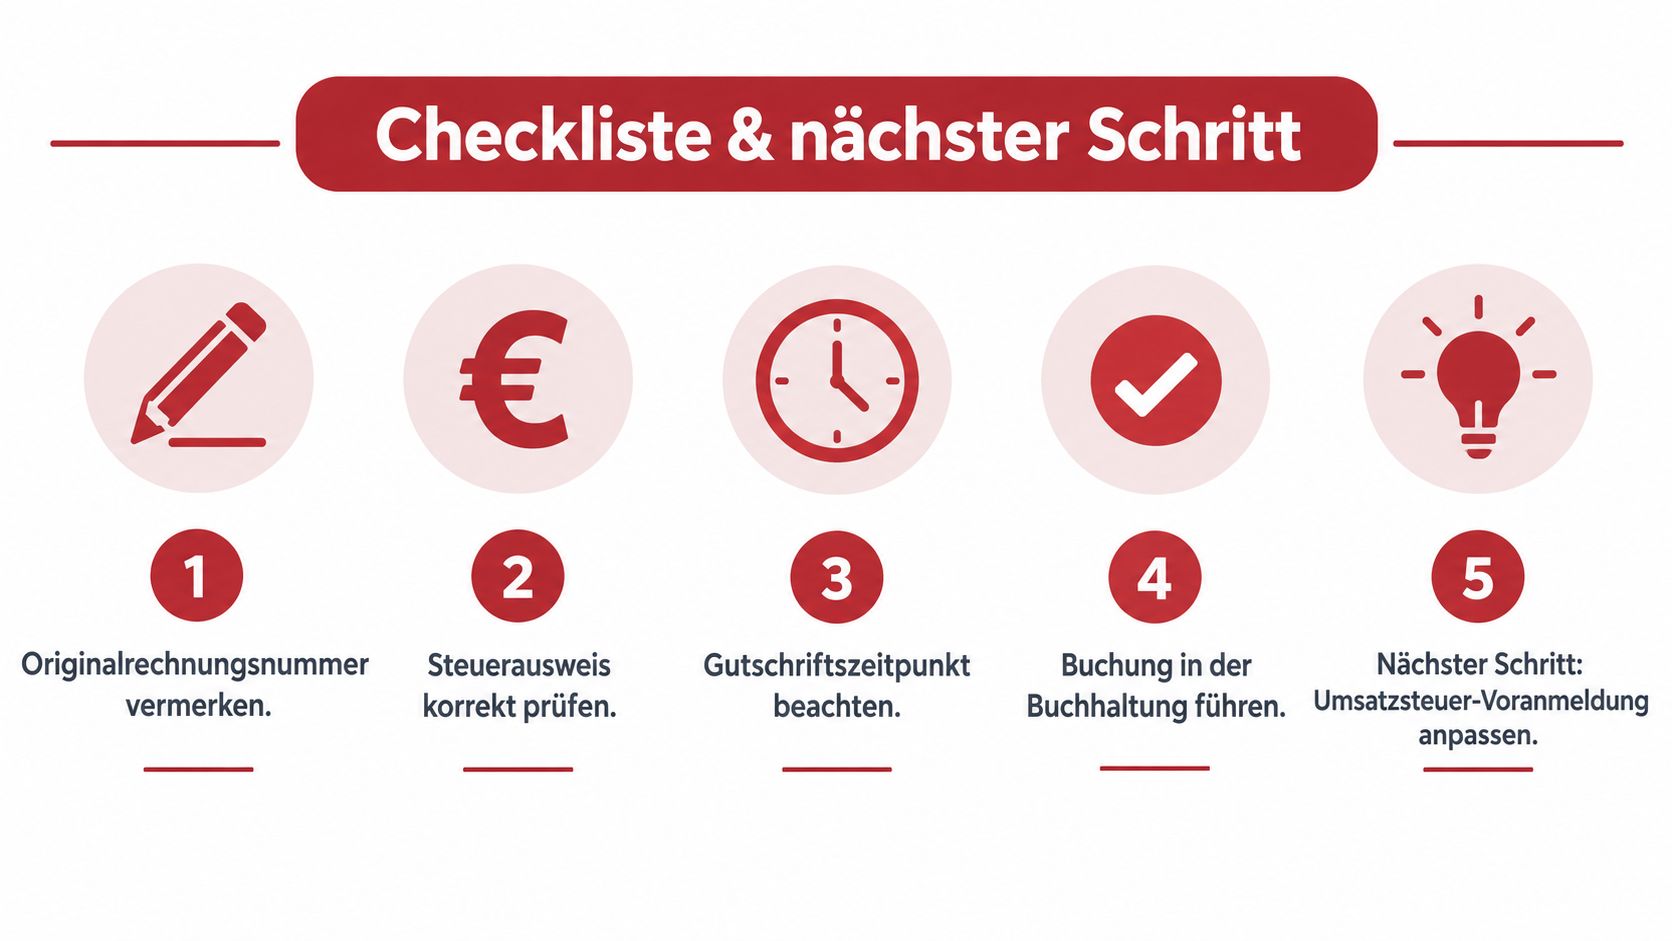
Bevor Du eine Gutschrift versendest, prüfe den Beleg in dieser Reihenfolge:
- Originalrechnung zuordnen: Rechnungsnummer und konkreten Korrekturgrund angeben.
- Bezeichnung prüfen: Eine steuerliche Gutschrift muss ausdrücklich als „Gutschrift“ bezeichnet sein.
- Steuerausweis kontrollieren: Netto, Umsatzsteuer und Brutto müssen zusammenpassen. Bei Regelbesteuerung darf kein unpassender Hinweis auf § 19 UStG erscheinen.
- Zeitraum abgleichen: Belegdatum und Leistungszeitraum müssen die tatsächliche Korrektur abbilden.
- Nummernkreis verwenden: Vergib eine eigene, fortlaufende Belegnummer.
- Bauleistungen markieren: Prüfe, ob das Reverse-Charge-Verfahren nach § 13b UStG gilt.
- Archivierung sichern: Speichere Gutschrift, Ursprungsrechnung und Versandnachweis gemeinsam. Steuerliche Rechnungsunterlagen sind zehn Jahre aufzubewahren, wie die IHK-Information zu Rechnungen und Aufbewahrung einordnet.
Dokumentiere den Korrekturgrund zusätzlich im Notizfeld der Software, zum Beispiel „Materialmenge nach Aufmaß angepasst“. Verknüpfe dort auch das Aufmaß, die Kundenmail oder den Rückgabe-Nachweis. So erkennt die Buchhaltung später sofort, warum der Betrag geändert wurde, ohne den Vorgang aus mehreren Ordnern zusammensuchen zu müssen.
Craftivo führt Angebote, Rechnungen, Projekte, Zeiterfassung und Baustellendokumentation in einem Projektkontext. Teste Craftivo 14 Tage kostenlos an einem eigenen Auftrag.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen