Kalkulation von Preisen im Handwerk
Montagmorgen im SHK-Büro. Auf dem Tisch liegt der Auftrag für mehrere Heizungswartungen, der Kunde wartet auf eine schnelle Rückmeldung. Du hast Materialpreise im Kopf, die Monteurstunden auf dem Zettel und gleichzeitig klingelt das Telefon. Genau in solchen Momenten entsteht ein Angebot schnell aus Erfahrung und Bauchgefühl.
Das Problem: Material, Lohn, Gemeinkosten und Risiko landen in einem einzigen Aufschlag. Der Preis wirkt plausibel, ist aber nicht belastbar. Eine saubere Kalkulation von Preisen zeigt dir dagegen, was ein Auftrag wirklich kostet, welchen Stundenverrechnungssatz du brauchst und ob am Ende Geld für Fahrzeuge, Werkzeug und deinen Betrieb übrig bleibt.
Inhaltsverzeichnis
- Warum saubere Kalkulation im Handwerk überlebenswichtig ist
- Die drei Kostenblöcke jeder Kalkulation
- Den Stundenverrechnungssatz richtig berechnen
- Vom Aufmaß zum fertigen Angebot in einem Beispiel
- Häufige Fehler bei der Kalkulation von Preisen
- Kalkulation absichern und im Alltag nutzen
Warum saubere Kalkulation im Handwerk überlebenswichtig ist
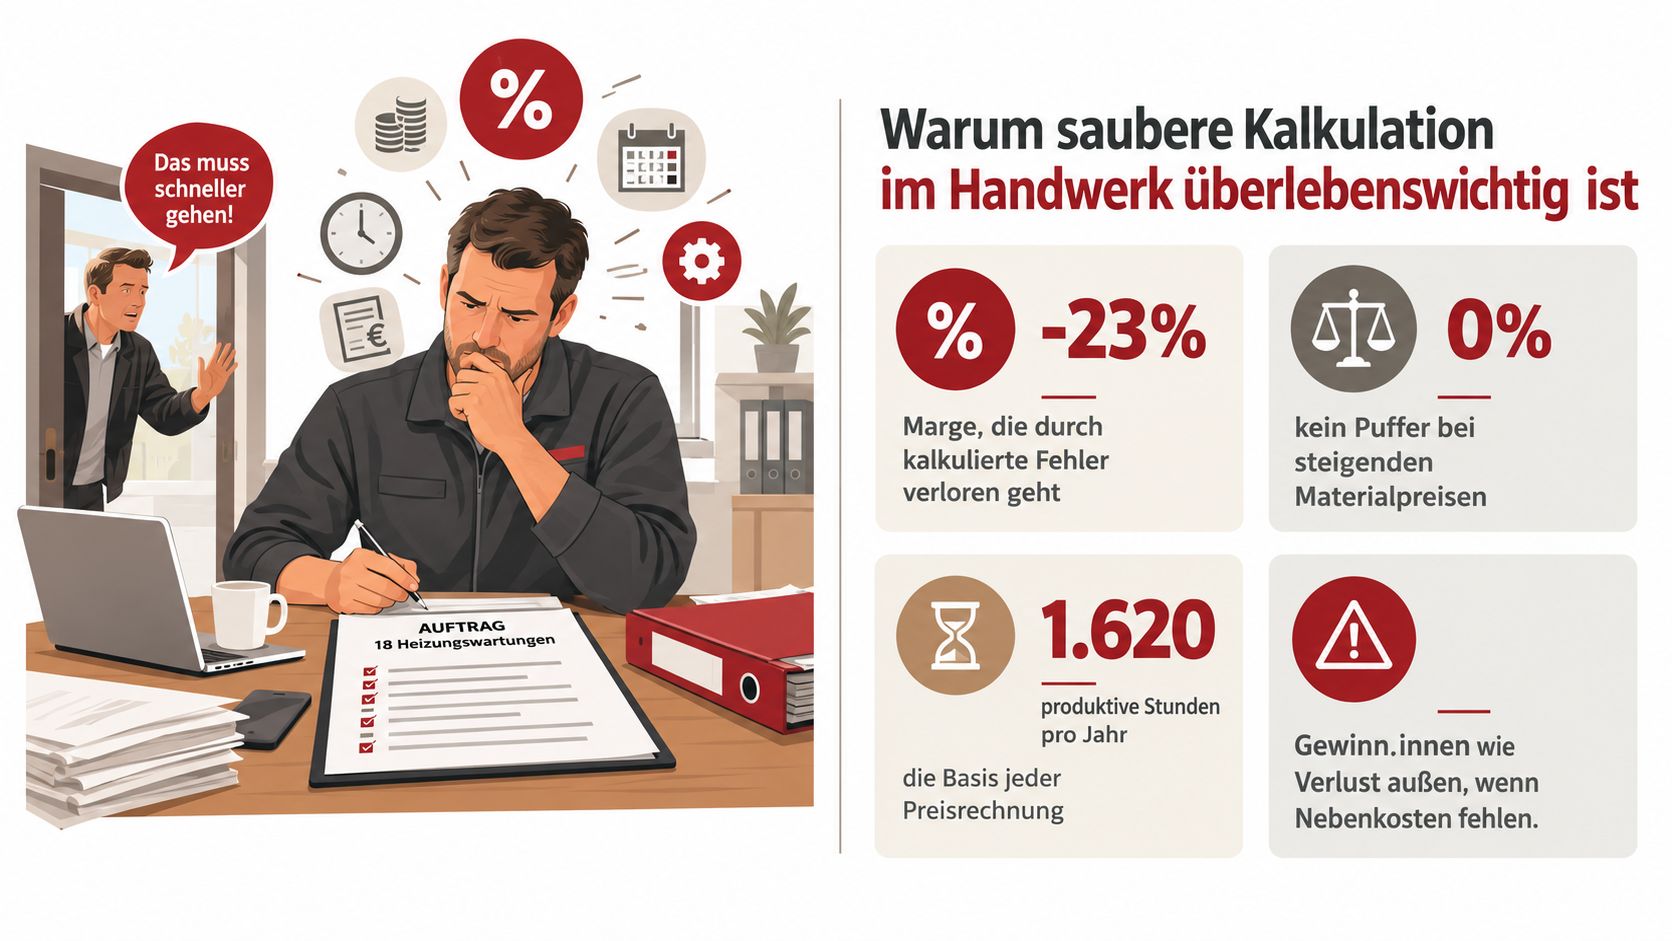
Viele Betriebe arbeiten voll und verdienen trotzdem zu wenig. Der Kalender ist gefüllt, die Kolonne steht auf Baustellen, Rechnungen gehen raus. Erst bei der Auswertung fällt auf, dass die Marge nicht für Reparaturen, neue Maschinen oder den nächsten Mitarbeiter reicht.
Das passiert selten durch einen einzigen großen Fehler. Meist fehlen kleine Positionen: eine zusätzliche Anfahrt, mehr Rohr als im Aufmaß vorgesehen, unbezahlte Telefonzeit oder eine Stunde Nacharbeit. Bei engen Margen reichen solche Abweichungen, um den Deckungsbeitrag eines Auftrags deutlich zu drücken. Die historische Kostenstruktur im deutschen Handwerk zeigt genau dieses Problem. Das Statistische Bundesamt weist für 1998 in mehreren Gewerbezweigen Gesamtkosten nahe an der Gesamtleistung aus. Bei Maurern und Betonbauern lagen sie bei 96,0 %, bei Zimmerern bei 97,4 % und bei Straßenbauern bei 95,6 % der Gesamtleistung.
Drei Folgen aus der Praxis
Erstens, du kaufst dir Auslastung mit Verlust. Ein Auftrag nach dem anderen kommt herein, aber der Kontostand wächst nicht passend mit. Deine Mitarbeiter sind beschäftigt, während die nicht verrechenbaren Kosten weiterlaufen.
Zweitens, du triffst falsche Investitionsentscheidungen. Wenn du nicht weißt, welcher Auftrag welchen Beitrag liefert, wirkt eine neue Maschine zu teuer oder ein zusätzlicher Mitarbeiter zu riskant. Tatsächlich fehlt oft nur der richtige Preis.
Drittens, du verlierst den Überblick bei Nachträgen. Wenn die ursprüngliche Kalkulation keine klaren Material-, Lohn- und Gemeinkosten enthält, kannst du Zusatzleistungen schlecht begründen. Der Kunde sieht eine Nachtragsposition, du siehst nur zusätzlichen Aufwand.
Materialkosten lagen in den genannten Gewerbezweigen je nach Gewerk zwischen 25,3 % und 40,9 % der Gesamtleistung. Personalkosten lagen zwischen 32,9 % und 43,7 %. Diese Werte machen deutlich, warum ein pauschaler Gesamtaufschlag nicht reicht. Material und Lohn reagieren unterschiedlich auf Preisänderungen und Auslastung.
Praktische Regel: Ein Angebot muss nicht nur einen Preis nennen. Es muss dir erklären können, warum dieser Preis wirtschaftlich ist.
Die drei Kostenblöcke jeder Kalkulation
Eine belastbare Kalkulation beginnt mit drei getrennten Kostenblöcken: Material, Lohn und Gemeinkosten. In der Urkalkulation wird jede Position diesen Blöcken zugeordnet. Bei der Nachkalkulation siehst du anschließend, welcher Block vom Plan abgewichen ist. So korrigierst du den nächsten Auftrag gezielt, statt pauschal den Gesamtaufschlag zu erhöhen.
| Kostenblock | Typische Positionen | Kalkulationsansatz |
|---|---|---|
| Material | Rohr, Formstücke, Dichtungen, Befestigung und Verbrauchsmaterial | Einkaufspreis, Verschnitt, Lieferung und Materialgemeinkosten |
| Lohn | Arbeitszeit von Gesellen, Meistern, Azubis und Helfern | Lohnkosten, Lohnnebenkosten und Gemeinkostenanteil |
| Gemeinkosten | Fahrzeug, Werkstatt, Miete, Verwaltung, Versicherungen und Finanzierung | Verteilung auf die produktiven Stunden oder Auftragswerte |
Material vollständig erfassen
Beim Material zählt der tatsächliche Verbrauch. Zum Rohrtausch im SHK-Betrieb gehören neben dem Rohr auch Bögen, Pressfittings, Dichtungen, Halterungen, Kleinmaterial und Verbrauchsmittel. Prüfe außerdem Verschnitt, Verpackung, Lieferung und den aktuellen Einkaufspreis. Alte Listenpreise führen schnell zu einem Verlust, wenn sich der Einkauf verändert hat.
Materialgemeinkosten und Verschnitt gehören als eigene Ansätze in die Kalkulation. Addierst du Material und Lohn und setzt danach einen beliebigen Gesamtaufschlag an, bleibt offen, ob damit Lager, Einkauf, Risiko oder Gewinn gedeckt werden sollen.
Lohn mit realer Auslastung verbinden
Die Lohnkosten umfassen Bruttolohn und Lohnnebenkosten. Urlaub, Krankheit, Weiterbildung, interne Besprechungen und Wegezeiten verursachen Kosten, ohne dass jede Anwesenheitsstunde berechnet werden kann. Deshalb wird der Lohn auf die produktiven Stunden verteilt. Eine zu optimistische Auslastung macht den Satz künstlich niedrig und lässt Aufträge wirtschaftlicher erscheinen, als sie sind.
Geselle, Azubi und Helfer brauchen getrennte Ansätze, wenn Qualifikation, Leistung oder Betreuungsaufwand abweichen. Die Anleitung eines Azubis gehört in die Arbeitszeit der Position und darf nicht aus der Kalkulation verschwinden. Die Praxisformel für den Stundenverrechnungssatz zeigt dafür den Zusammenhang zwischen Jahreskosten und produktiven Stunden.
Gemeinkosten prüfen und nachkalkulieren
Miete, Fahrzeuge, Versicherungen, Software, Verwaltung, Werkzeuge, Finanzierung und eigene Bürozeit müssen auf die Aufträge verteilt werden. Sonst finanzierst du jeden Auftrag aus der Liquidität. Die Urkalkulation im Bau- und Handwerksbereich trennt Material, Mittellohn, Gerät und Nachunternehmer und ergänzt Gemeinkosten sowie Wagnis und Gewinn.
Nach Abschluss vergleichst du geplante und tatsächlich angefallene Mengen, Stunden und Kosten. Diese Nachkalkulation zeigt, ob Materialverbrauch, Arbeitszeit oder Gemeinkosten die Abweichung verursacht haben. Genau daraus entsteht der bessere Ansatz für das nächste Angebot.
Den Stundenverrechnungssatz richtig berechnen
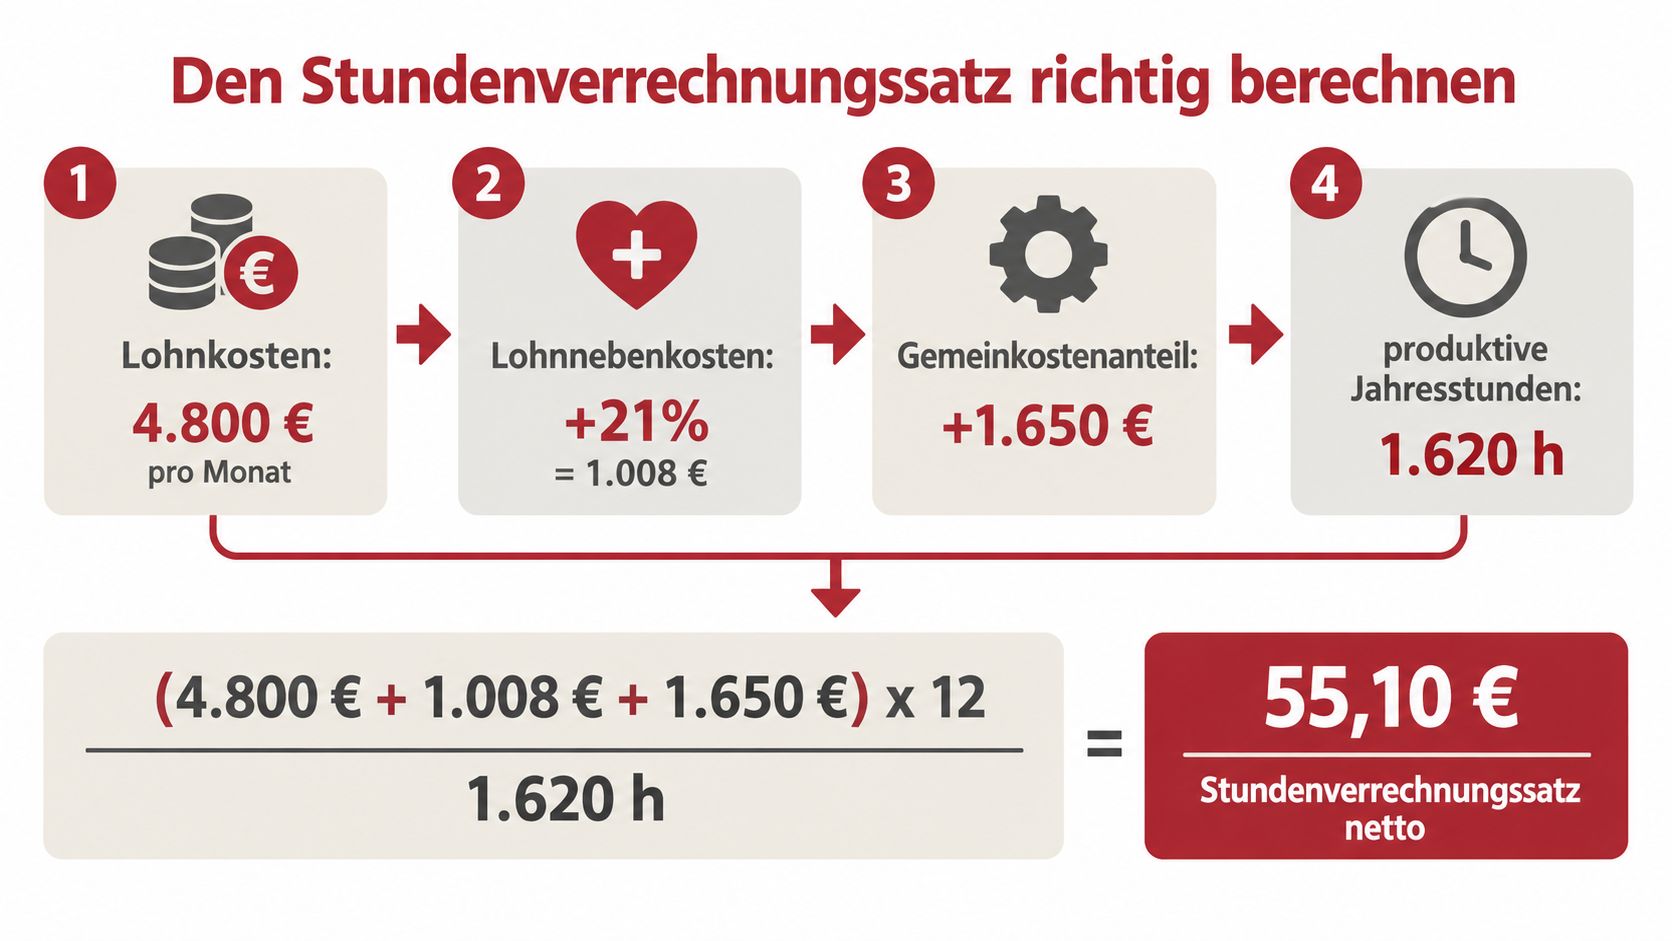
Der Stundenverrechnungssatz ist kein verkappter Stundenlohn. Er muss die Kosten abdecken, die dein Mitarbeiter verursacht, plus den Anteil an den Betriebskosten und den geplanten Gewinn.
Die Grundformel sieht so aus:
Stundenverrechnungssatz = (Lohnkosten + Lohnnebenkosten + Gemeinkostenanteil) geteilt durch produktive Jahresstunden
So gehst du vor
- Jahreskosten des Mitarbeiters erfassen. Dazu gehören Bruttolohn und Lohnnebenkosten.
- Betriebliche Gemeinkosten verteilen. Ermittle, welcher Anteil auf einen Mitarbeiter oder eine Kolonne entfällt.
- Produktive Jahresstunden realistisch ansetzen. Nicht jede Anwesenheitsstunde ist abrechenbar.
- Kosten durch produktive Stunden teilen. Erst danach kommt ein Gewinnaufschlag hinzu.
- Gewerk und Qualifikation prüfen. Ein Meister, Geselle, Helfer oder Servicetechniker kann einen eigenen Satz brauchen.
Branchennahe Auswertungen nennen für einen Mitarbeiter meist nur 1.350 bis 1.450 produktive Jahresstunden. Für 2026 werden je nach Gewerk typische Netto-Stundenverrechnungssätze von etwa 45 bis 95 Euro genannt. Orientierungswerte liegen beispielsweise bei 45 bis 65 Euro für Maler und Lackierer, 60 bis 85 Euro für Elektriker und 65 bis 95 Euro für Heizungsbauer, wie der Kostenindex für Handwerksbetriebe zusammenfasst.
Ein Beispiel ohne geschönte Auslastung
Nimm für einen Gesellen den Jahresbruttolohn aus deiner Lohnbuchhaltung. Ergänze die tatsächlichen Lohnnebenkosten und den Gemeinkostenanteil, der auf diesen Mitarbeiter entfällt. Teile die Summe anschließend nicht durch die theoretische Arbeitszeit, sondern durch die Stunden, die du erfahrungsgemäß wirklich abrechnen kannst.
Ein Satz, der nur auf dem Lohn basiert, sieht zunächst günstig aus. Er bezahlt aber weder das Fahrzeug vor der Baustelle noch die Verwaltung im Büro. Der Rechenweg zum Stundenverrechnungssatz hilft dir, die einzelnen Bestandteile sauber zu trennen.
Der häufigste Denkfehler ist eine zu hohe Auslastung. Wenn du mit deutlich mehr verkaufbaren Stunden rechnest, als dein Betrieb tatsächlich erreicht, sinkt der rechnerische Satz künstlich. Am Jahresende fehlen dann Einnahmen, obwohl die Mannschaft viel gearbeitet hat.
Eine Branchenübersicht nennt für Meister aktuell rund 73 Euro und für Gesellen etwa 64 Euro als durchschnittliche Stundensätze. Diese Werte sind keine automatische Preisliste für deinen Betrieb. Sie dienen nur zur Einordnung. Deine Region, dein Gewerk, deine Qualifikation und deine Gemeinkosten entscheiden über den notwendigen Satz.
Vom Aufmaß zum fertigen Angebot in einem Beispiel
Ein Einfamilienhaus braucht einen neuen Brennwertkessel. Der Kunde möchte einen Festpreis. Du warst vor Ort, hast den Heizraum geprüft und die Leitungswege aufgenommen. Ohne sauberes Aufmaß bleibt der Angebotspreis ein Ratespiel. Für die Vorbereitung hilft dir eine strukturierte Anleitung zur Erstellung von Aufmaßen.
Im Aufmaß hältst du die Objektadresse, den vorhandenen Kessel, Anschlüsse, Rohrwege, Platzverhältnisse, Entsorgung und mögliche Zusatzarbeiten fest. Daraus entstehen die Angebotspositionen. Trenne dabei Material, Arbeitszeit und mögliche Fremdleistungen.
| Position | Betrag netto |
|---|---|
| Brennwertkessel laut aktuellem Lieferantenangebot | Einkaufspreis |
| Rohre, Formstücke und Verschraubungen | ermittelter Materialwert |
| Dichtungen, Befestigung und Verbrauchsmaterial | ermittelter Materialwert |
| Ausbau und Entsorgung des Altgeräts | kalkulierte Arbeits- und Entsorgungskosten |
| Montage und Anschluss | Stundenverrechnungssatz × geplante Stunden |
| Prüfung, Inbetriebnahme und Dokumentation | kalkulierte Arbeitszeit |
| Materialgemeinkosten | Zuschlag auf Material |
| Lohngemeinkosten | Zuschlag auf Lohn |
| Wagnis und Gewinn | kalkulierter Aufschlag |
| Angebotspreis netto | Summe der Positionen |
Die Kalkulation in der richtigen Reihenfolge
Zuerst trägst du die aktuellen Einkaufspreise ein. Verwende keine alten Lieferantenangebote, wenn du bereits weißt, dass sich die Konditionen geändert haben. Gerade bei Kessel, Rohr und Zubehör können kleine Abweichungen den Ergebnisbeitrag eines Auftrags verändern.
Danach folgt die Arbeitszeit. Schätze nicht nur die Montage am Gerät. Berücksichtige Demontage, Transport im Gebäude, Anpassung der Leitungen, Befüllung, Prüfung, Einweisung und die Dokumentation. Wenn zwei Mitarbeiter arbeiten, kalkulierst du ihre Stunden getrennt oder über eine sauber definierte Kolonnenleistung.
Anschließend kommen die Zuschläge. Materialgemeinkosten gehören auf das Material, Lohngemeinkosten auf die Lohnsumme. Wagnis und Gewinn stehen nicht versteckt in irgendeinem Gesamtaufschlag, sondern als bewusst gesetzte Bestandteile deiner Preisbildung.
Bei Bestandsarbeiten liegt der größte Hebel oft nicht im Kesselpreis, sondern in der Arbeitszeit und in den Zusatzarbeiten, die beim ersten Blick in den Heizraum leicht fehlen.
Zum Schluss prüfst du die Umsatzsteuer. Bei einer Nettopreisabrede wird der Nettobetrag mit dem passenden Steuersatz belastet. Das Finanzamt Baden-Württemberg nennt dafür 19 % oder 7 % und zeigt ein Handwerkerbeispiel mit 500 Euro netto und 95 Euro Umsatzsteuer. Im Angebot muss klar stehen, ob du Netto- oder Bruttopreise ausweist.
Ein Gründerportal zeigt anhand einer vollständigen Rechenfolge, wie Materialaufschläge, Sondereinzelkosten, Gewinn und Umsatzsteuer zu einem Bruttoangebot von 5.216,37 Euro führen können. Die Beispielrechnung zur Preiskalkulation im Handwerk ist vor allem wegen der Reihenfolge hilfreich. Für deinen Kesselauftrag setzt du an diesen Stellen deine echten Einkaufswerte und Betriebszuschläge ein.
Häufige Fehler bei der Kalkulation von Preisen
Die teuersten Fehler entstehen oft bei scheinbar kleinen Annahmen. Eine Zahl aus dem letzten Angebot wird übernommen, obwohl sich Auslastung, Einkaufspreise oder Betriebskosten längst verändert haben. So passt die Urkalkulation nicht mehr zum tatsächlichen Auftrag, und der Stundenverrechnungssatz verliert seine Grundlage.
Zu viele produktive Stunden
Der Klassiker ist eine zu optimistische Auslastung. Wer 1.800 abrechenbare Stunden unterstellt, obwohl der Betrieb realistisch 1.400 erreicht, verteilt die Jahreskosten auf zu viele Stunden und kalkuliert den Satz um rund 22 Prozent zu niedrig. Jeder Auftrag trägt dann zu wenig zu Gemeinkosten und Gewinn bei. Die Hinweise zur schnellen Kalkulation im Handwerk nennen eine zu optimistische Auslastung als häufige Ursache für zu niedrige Sätze.
Gegenmaßnahme: Werte deine Stundenzettel aus. Berücksichtige Urlaub, Krankheit, Fahrten, Baustellenunterbrechungen und Bürozeiten. Maßgeblich ist die Auslastung, die dein Betrieb tatsächlich erreicht, nicht die Wunschzahl aus der Planung.
Material mit alten Preisen kalkulieren
Listenpreise und alte Angebote ersetzen keinen aktuellen Einkauf. Verschnitt, Kleinmaterial, Lieferkosten und Bruch gehören ebenfalls in die Urkalkulation. Bei materialintensiven Arbeiten kann schon eine kleine Abweichung den Deckungsbeitrag spürbar verändern.
Gegenmaßnahme: Aktualisiere die wichtigsten Materialpositionen regelmäßig. Halte fest, welcher Lieferant und welcher Einkaufspreis in das Angebot eingeflossen sind.
Gemeinkosten pauschal schätzen
Ein pauschaler Aufschlag kann kurzfristig helfen, bildet Fahrzeuge, Werkstatt und Verwaltung aber nicht zuverlässig ab. Leite die Gemeinkosten aus der Buchhaltung ab und verteile sie nachvollziehbar auf Mitarbeiter, Kolonnen oder produktive Stunden.
Keine Nachkalkulation
Ohne Soll-Ist-Vergleich bleibt unklar, ob Aufmaß, Arbeitszeit, Material oder Zusatzleistung die Abweichung verursacht hat. Vergleiche nach Abschluss Ist-Mengen, Ist-Stunden und Ist-Kosten mit der Angebots- und Arbeitskalkulation.
Gegenmaßnahme: Markiere die größte Abweichung und ändere genau diesen Wert im nächsten Angebot. So verbindet sich die Nachkalkulation direkt mit deiner nächsten Urkalkulation.
Kalkulation absichern und im Alltag nutzen
Eine gute Kalkulation ist keine Datei, die nach dem Versand des Angebots verschwindet. Sie wird zur Vorlage für ähnliche Aufträge. Dafür brauchst du drei Dinge: einheitliche Positionen, aktuelle Betriebswerte und Rückmeldung von der Baustelle.
Nach jedem Auftrag vergleichst du:
- Soll-Stunden mit Ist-Stunden: Wo hat die Kolonne länger gebraucht?
- Soll-Material mit Ist-Material: Welche Position war zu knapp?
- Geplante Zusatzleistungen mit tatsächlichen Nachträgen: Was hätte ins ursprüngliche Angebot gehört?
- Kalkulierter Satz mit Ergebnis: Hat der Auftrag den gewünschten Beitrag geliefert?
Bestandsarbeiten in Altbauten brauchen einen klar beschriebenen Leistungsumfang und einen angemessenen Puffer für erkennbare Unwägbarkeiten. Der Puffer darf nicht dazu dienen, jeden Preis beliebig aufzublähen. Er muss zu den Risiken des konkreten Auftrags passen und im Zweifel durch eine Zusatzposition oder einen Nachtrag sauber belegt werden.
Erstelle pro Gewerk eigene Vorlagen. Ein Maler braucht andere Positionen und Mengeneinheiten als ein Elektriker. Bei SHK-Aufträgen gehören beispielsweise Geräte, Rohrleitungen, Armaturen, Prüfung und Inbetriebnahme zusammen. Die Kalkulationsvorlage für Handwerksbetriebe sollte nicht nur Beträge speichern, sondern auch Mengen, Einheiten, Zuschläge und verwendete Preise nachvollziehbar machen.
Dein nächster Arbeitsschritt
Exportiere die Stundenzettel der letzten zwölf Monate. Sortiere sie nach produktiver Baustellenzeit, Fahrzeit, Verwaltung, Ausfall und Nacharbeit. Daraus leitest du deinen tatsächlichen Stundenverrechnungssatz ab, statt dich auf eine Wunsch-Auslastung zu verlassen.
Digitale Zeiterfassung, Angebotsvorlagen, Projektakten und Nachkalkulation können diese Auswertung im Alltag vereinfachen. Wichtig ist, dass Monteure Zeiten direkt dem richtigen Auftrag und der richtigen Objektadresse zuordnen. So bleiben Angebot, Baustelle und Rechnung miteinander verbunden. Achte bei der Auswahl außerdem auf revisionssichere Abläufe nach GoBD. GoBD sind die Grundsätze, nach denen digitale steuerrelevante Unterlagen ordnungsgemäß geführt und unveränderbar aufbewahrt werden.
FAQ zur Kalkulation von Preisen
Wie hoch muss mein Stundenverrechnungssatz sein?
Das hängt von Lohnkosten, Lohnnebenkosten, Gemeinkosten, produktiven Stunden, Gewerk, Region und Gewinnziel ab. Als Orientierung werden für 2026 je nach Gewerk etwa 45 bis 95 Euro netto genannt. Entscheidend bleibt deine eigene Jahresrechnung.
Was gehört in eine Urkalkulation?
Material, Mittellohn, Gerät, Nachunternehmer, Gemeinkosten, Wagnis und Gewinn. Jede Position sollte mit Menge, Einheit und Preis nachvollziehbar sein. So kannst du später die tatsächlichen Kosten mit dem Angebot vergleichen.
Muss ich Material mit einem Aufschlag weiterberechnen?
Du musst deine Materialkosten wirtschaftlich abdecken. Dazu gehören neben dem Einkauf auch Beschaffung, Lagerung, Verschnitt und weitere materialbezogene Kosten. Ob du dafür einen Materialzuschlag oder eine andere saubere Preislogik verwendest, muss zu deinem Betrieb passen.
Wie oft sollte ich meine Kalkulationssätze prüfen?
Prüfe sie immer dann, wenn sich Löhne, Lieferantenpreise, Fahrzeuge oder andere Gemeinkosten spürbar verändern. Zusätzlich zeigt dir die Nachkalkulation, ob dein Satz im Arbeitsalltag funktioniert.
Was ist der häufigste Fehler?
Eine zu hohe Zahl an produktiven Stunden. Wenn du mehr verkaufbare Zeit annimmst, als dein Betrieb tatsächlich erreicht, wird dein Stundensatz zu niedrig. Der Fehler zeigt sich oft erst in der Jahresauswertung.
Mit Craftivo bündelst du Angebote, hinterlegte Kalkulationssätze, Projekte und mobile Zeiterfassung in einem Arbeitsstand, damit Soll- und Ist-Daten für deine Nachkalkulation zusammenbleiben. Besuche Craftivo und teste craftivo 14 Tage kostenlos.
Weniger Büro. Mehr Überblick. Mehr Baustelle.
craftivo bringt Angebote, Rechnungen und Zeiterfassung in eine App — für Handwerksbetriebe, die im Alltag schneller fertig werden wollen.
craftivo kostenlos testen